2004выпуск C071-5
Критика торговых решений как одной процедуры
Эта архивная статья читает исторический процесс принятия решений, в котором вход, выход и отказ от сделки должны составлять одну проверяемую процедуру, и ставит вопрос, как фильтры стоп-лосса и соотношения риск/прибыль ограничивают эту процедуру до открытия сделки.
- Зарегистрированный процесс превращает входные данные правил, состояние рынка и ограничения исполнения в сигнал, который должен сделать вход, выход и отказ от сделки проверяемыми как одну процедуру.
- Стоп-лосс и соотношение риск/прибыль — фильтры, которые ограничивают решение об убытке или экспозиции до входа и на всём протяжении позиции.
- Эти фильтры считывают капитал счёта, волатильность, дистанцию стопа и экспозицию, а не формируют сигнал сами.
- Редакторское прочтение: критика в том, находятся ли фильтры внутри этой процедуры или обрывают её до того, как процедуру можно проверить целиком.
Для чего нужен процесс
Зарегистрированный процесс торговой психологии принимает входные данные правил, состояние рынка и ограничения исполнения и удерживает их на период удержания системы. Заявленное применение — сделать правила входа, выхода и отказа от сделки проверяемыми как одну процедуру. На выходе — сигнал, а не отдельный прогноз цены.
Архивные факты описывают этот исторический процесс. Сами по себе они не говорят, в каком порядке должны стоять части, когда принимается решение в реальной торговле.
Ежемесячные основной долг и проценты по 30-летней ипотеке
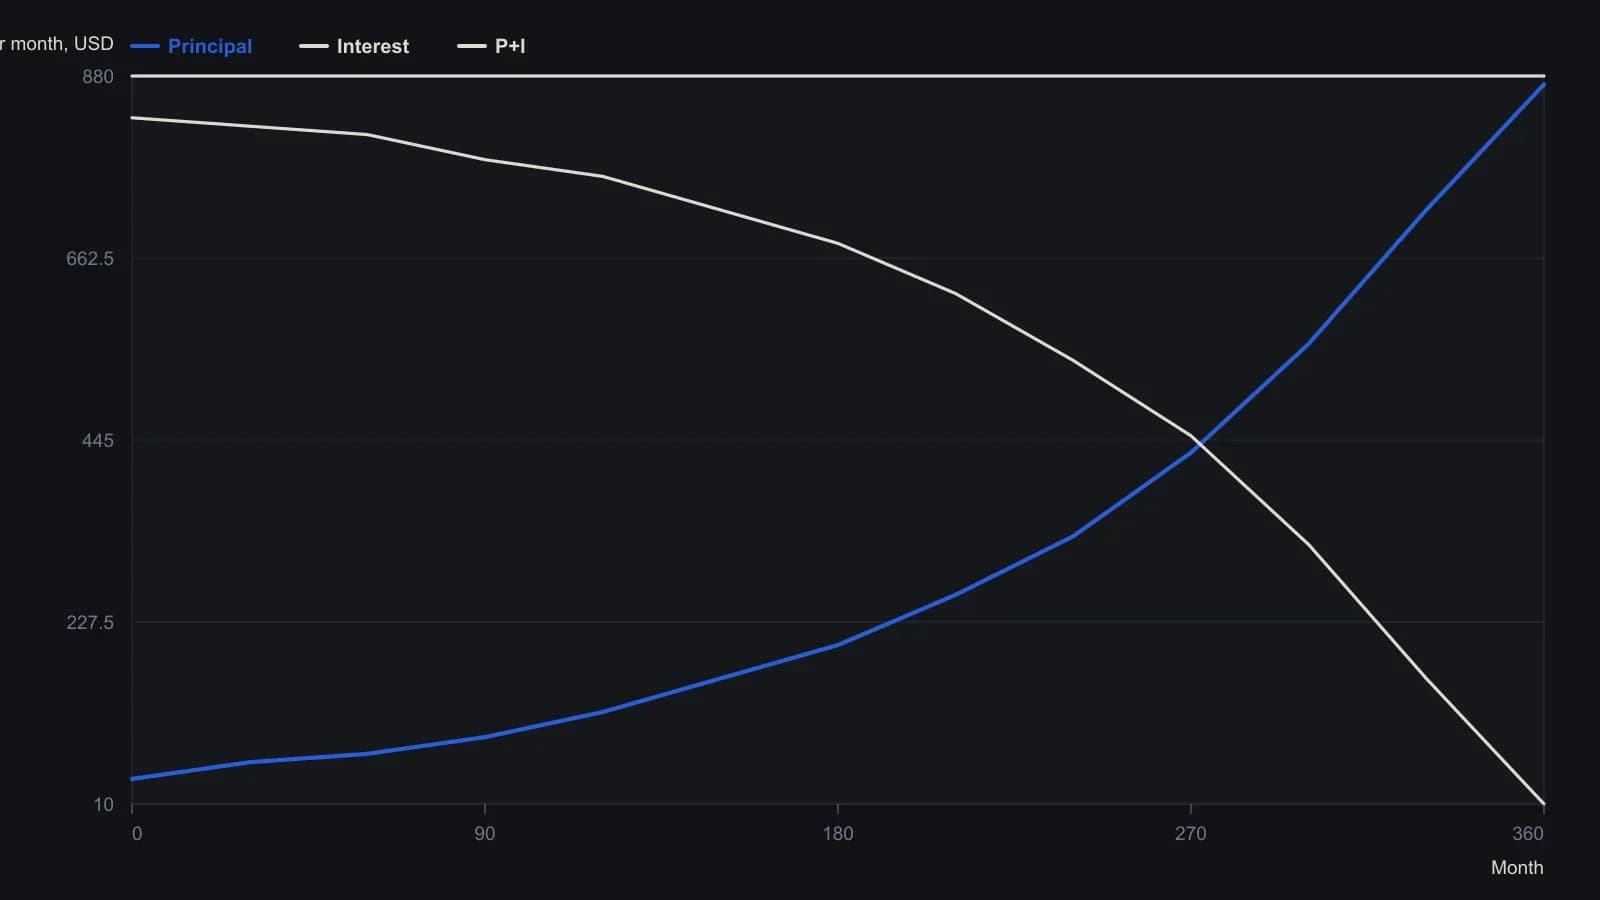
Условия интервью: остаток $100,000 под 10 процентов и заявленный ежемесячный платёж $877.57. Растр журнальной иллюстрации грубый, поэтому отложенные на графике суммы округлены до ближайших $10 и не являются таблицей амортизации.
Где находятся фильтры
Стоп-лосс и соотношение риск/прибыль зарегистрированы как фильтры, а не как сигнал. Оба используют капитал счёта, волатильность, дистанцию стопа и экспозицию. Оба должны удерживать решение об убытке или экспозиции в заданных границах до открытия сделки и оставаться в силе на всём протяжении позиции.
Следовательно, фильтры стоят рядом с процедурой, а не заменяют её. Они могут принять или отклонить экспозицию. Они не переписывают правила входа, выхода и отказа от сделки в другой метод.
Напряжение в процессе принятия решения
Тема — процесс принятия решений внутри торговой системы. Вход, выход и отказ от сделки должны составлять одну процедуру. Фильтры должны ограничивать убыток и экспозицию до того, как эта процедура станет открытой позицией.
Редакторское прочтение: система может применять каждое зарегистрированное правило и всё равно не состояться как процесс принятия решений, если сигнал и фильтры не используются в фиксированном порядке. Критика в том, остаётся ли процедура проверяемой, когда фильтры могут её остановить, а не в том, отсутствует ли какое-то одно правило.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту