2003выпуск C051-3
Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
Премии опционов вне денег могут застывать или снижаться даже при росте базового актива. Эта архивная статья прослеживает скрининг всей цепочки, который отмечает соседние разрывы премий, оставляет достаточно оставшегося срока для подразумеваемой волатильности и ранжирует страйки по ожидаемому P/L относительно премии под риском.
- Коллы вне денег могут оставаться без изменений или терять в цене даже при росте базового актива, особенно в ближайшей серии по мере приближения экспирации и снижения подразумеваемой волатильности.
- neighboring-strike-premium-gap в котировках last, bid и ask отмечает контракт для дальнейшей оценки вместо выбора самого дешёвого страйка.
- expiration-horizon-filter отсекает серии с оставшимся сроком менее трёх недель, чтобы implied-volatility-overlay имел достаточно оставшегося срока для работы с позицией.
- После modeled-strike-shift кандидаты ранжируются по p-to-r-ratio, а saddle-point — это страйк, чьё значение превосходит оба соседних.
Премии опционов вне денег могут снижаться при росте базового актива
out-of-the-money-option — это колл со страйком выше базового актива или пут со страйком ниже него; при экспирации вне денег он истекает по нулю. Коллы вне денег могут оставаться без изменений или терять в цене даже при росте базового актива. Этот тормозящий эффект сильнее всего в ближайшей серии по мере приближения экспирации и снижения подразумеваемой волатильности.
Дешёвые глубоко вне денег коллы ближайшего месяца рассматриваются как требующие одновременно сильного движения базового актива и роста подразумеваемой волатильности. Такая комбинация считается редкостью.
Отметить страйк по соседнему разрыву премии
Кандидатный страйк отмечается, когда котировки last, bid и ask показывают резкий разрыв премии относительно соседнего страйка. Этот neighboring-strike-premium-gap используется, чтобы пометить контракт для дальнейшей оценки, а не чтобы завершить выбор сам по себе.
Оставить достаточно срока для подразумеваемой волатильности
Серии с оставшимся сроком до экспирации менее трёх недель исключаются из этого спекулятивного скрининга. Если у ближайшего месяца осталось только 10 to 15 дней, предпочтительна следующая серия примерно с 40 to 50 днями.
Этот expiration-horizon-filter оставляет место для implied-volatility-overlay: оценки премии вне денег по тому, как подразумеваемая волатильность обычно затухает к экспирации или расширяется при сильном движении базового актива.
Ранжировать ожидаемый P/L относительно премии под риском
Быстрый рост можно просеять с помощью modeled-strike-shift. Цена каждого колла переносится на текущий рынок следующего более низкого страйка, чтобы ожидаемые исходы можно было сравнить по всей цепочке.
После мультипликатора 100-share и комиссии 5-dollar кандидаты ранжируются по ожидаемому P/L, делённому на maximum-risk. maximum-risk — это капитал под риском по длинному опциону, взятый как сегодняшняя премия, масштабированная на число контрактов. Ранжирующая статистика — это p-to-r-ratio: ожидаемые прибыль и убыток после издержек, делённые на эту величину maximum-risk.
saddle-point — это страйк, чьё соотношение риск-доходность превышает оба соседних страйка после этого модельного сдвига премии на один страйк.
Историческая иллюстрация на листинговой цепочке
В цепочке IBM от 12 November 2002, при цене акции около 78.51, p-to-r-ratio колла December 90 превысил оба соседних страйка и рассматривался как saddle-point. Более высокий p-to-r-ratio колла April 95 был отложен из-за большей временной стоимости.
Тот же скрининг на путах
Внезапное падение базового актива описывается как приходящее вместе с более высокой подразумеваемой волатильностью, что может позволить закрыть длинную позицию вне денег без убытка, даже если актив ниже уровня входа. Тот же скрининг соседних премий и соотношения риск-доходность указан как применимый к путам вне денег так же, как и к коллам.
IBM: прибыль к риску коллов по страйкам после роста на $5
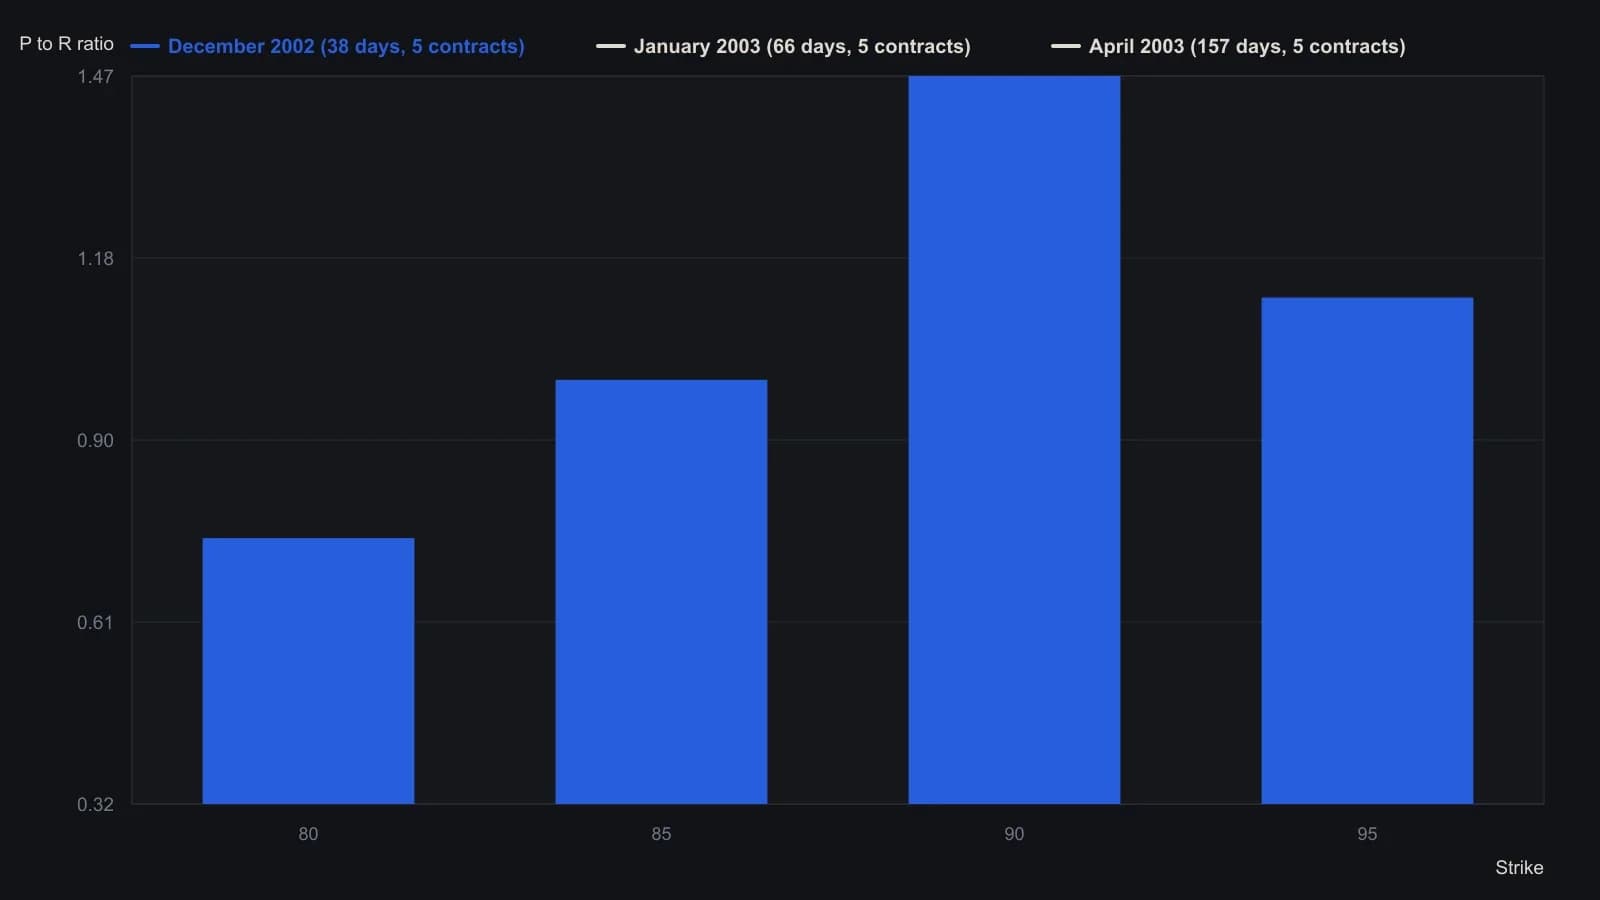
Снимок строится на допущении роста базового актива на $5, при котором каждый страйк переоценивается по цене покупки следующего более низкого страйка; значения поэтому приближённые. Комиссия $5 с каждой стороны. Серия November 2002 опущена (три дня до экспирации). Прибыль к риску (P to R) — это прибыль/убыток на пять контрактов, делённые на максимальный риск на пять контрактов (100, умноженное на сегодняшнюю цену продажи).
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту