1999выпуск C081-4
Завершите вход одной полосой value-at-risk
Стоп, взятый только из боли на уровне счёта, игнорирует, насколько бумага обычно колеблется. Архивный рабочий процесс строит однопериодную полосу value-at-risk по непрерывно начисляемой доходности, затем той же полосой ограничивает число акций и ставит стоп на соответствующую цену.
- Стоп, заданный только из допустимой потери на уровне счёта, например удар в 4 percent по счёту на 100000 единиц, фиксирует личную неприязнь к риску и игнорирует типичное ценовое колебание бумаги.
- Price-volatility измеряет промежуточное колебание процентных изменений, а не чистое направление, и представляет собой стандартное отклонение наблюдений continuously-compounded-return.
- Value at risk — это деньги, которые могут быть потеряны на фиксированном горизонте при выбранной вероятности, взятые из среднего доходности, стандартного отклонения доходности и confidence-coefficient.
- Volatility-position-sizing делит долларовый бюджет риска на оценочный downside-процент value-at-risk, а stop-loss — это цена, согласованная с той же заложенной потерей.
Вход не завершён без полосы потери
Редакторское чтение: считайте технический вход незавершённым, пока однопериодная полоса потери не взята из собственной волатильности доходности бумаги и затем не использована дважды. Один проход масштабирует число акций так, чтобы заранее принятый долларовый бюджет нельзя было превысить. Другой проход ставит стоп на цену, которая отмечает тот же бюджет.
Боль счёта — не мера волатильности
Стоп, заданный только из допустимой потери на уровне счёта, например удар в 4 percent по счёту на 100000 единиц, использует личную неприязнь к риску и игнорирует типичное ценовое колебание бумаги.
Два пути могут совпадать в концах и различаться колебанием
Два ценовых пути, которые начинаются и заканчиваются на одних и тех же уровнях, могут иметь разную волатильность, потому что волатильность измеряет промежуточное колебание, а не чистое направление. Price-volatility — это дисперсия процентных изменений цены вдоль пути, а не чистое направление от начала интервала к его концу.
Полоса строится по непрерывно начисляемой доходности
Волатильность количественно задаётся как стандартное отклонение непрерывно начисляемых процентных изменений цены, с использованием натурального логарифма последней цены к цене предыдущего периода. Continuously-compounded-return — это то логарифмическое наблюдение. Его среднее и стандартное отклонение питают полосу value-at-risk.
Цены и процентные изменения не разделяют одну форму
Сырые уровни цен тяготеют к асимметричной, log-normal-подобной форме, потому что цены не могут уйти в минус, тогда как процентные изменения ближе к симметрии. Нормальная модель всё равно опускает толстые хвосты и скос.
Value at risk — деньги при выбранной вероятности
Value at risk для одной позиции — это деньги, которые могут быть потеряны на фиксированном горизонте при выбранной вероятности, считаемые как среднее плюс или минус confidence-coefficient, умноженный на стандартное отклонение доходности. Иллюстративные коэффициенты: 1.645 для интервала 90 percent, 1.96 для 95 percent и 2.326 для 99 percent. Повышение уровня доверия расширяет величину value-at-risk.
Длинная позиция читает нижний хвост
Длинная позиция использует нижний хвост этой полосы. Двусторонний интервал 90 percent оставляет шанс 5 percent на худшую потерю, что также описывается как уверенность 95 percent не превысить downside-процент.
Число акций использует полосу до входа
Volatility-position-sizing делит долларовый бюджет риска на оценочный downside-процент value-at-risk, так что число акций ограничено и неприязнью к риску, и измеренной волатильностью ещё до входа. Фильтр берёт капитал счёта, долларовый бюджет потери и оценочную волатильность бумаги, чтобы экспозиция оставалась внутри этого бюджета.
Стоп отмечает ту же заложенную потерю
Stop-loss затем является ценой, согласованной с этой заложенной, подразумеваемой волатильностью потерей, а не круглым числом, выбранным только из дискомфорта. Это фильтр до входа и внутри сделки, который держит выход выровненным с тем же бюджетом, которым задано число акций.
Недельные закрытия IBM со стопом по стоимости под риском и комфортным стопом
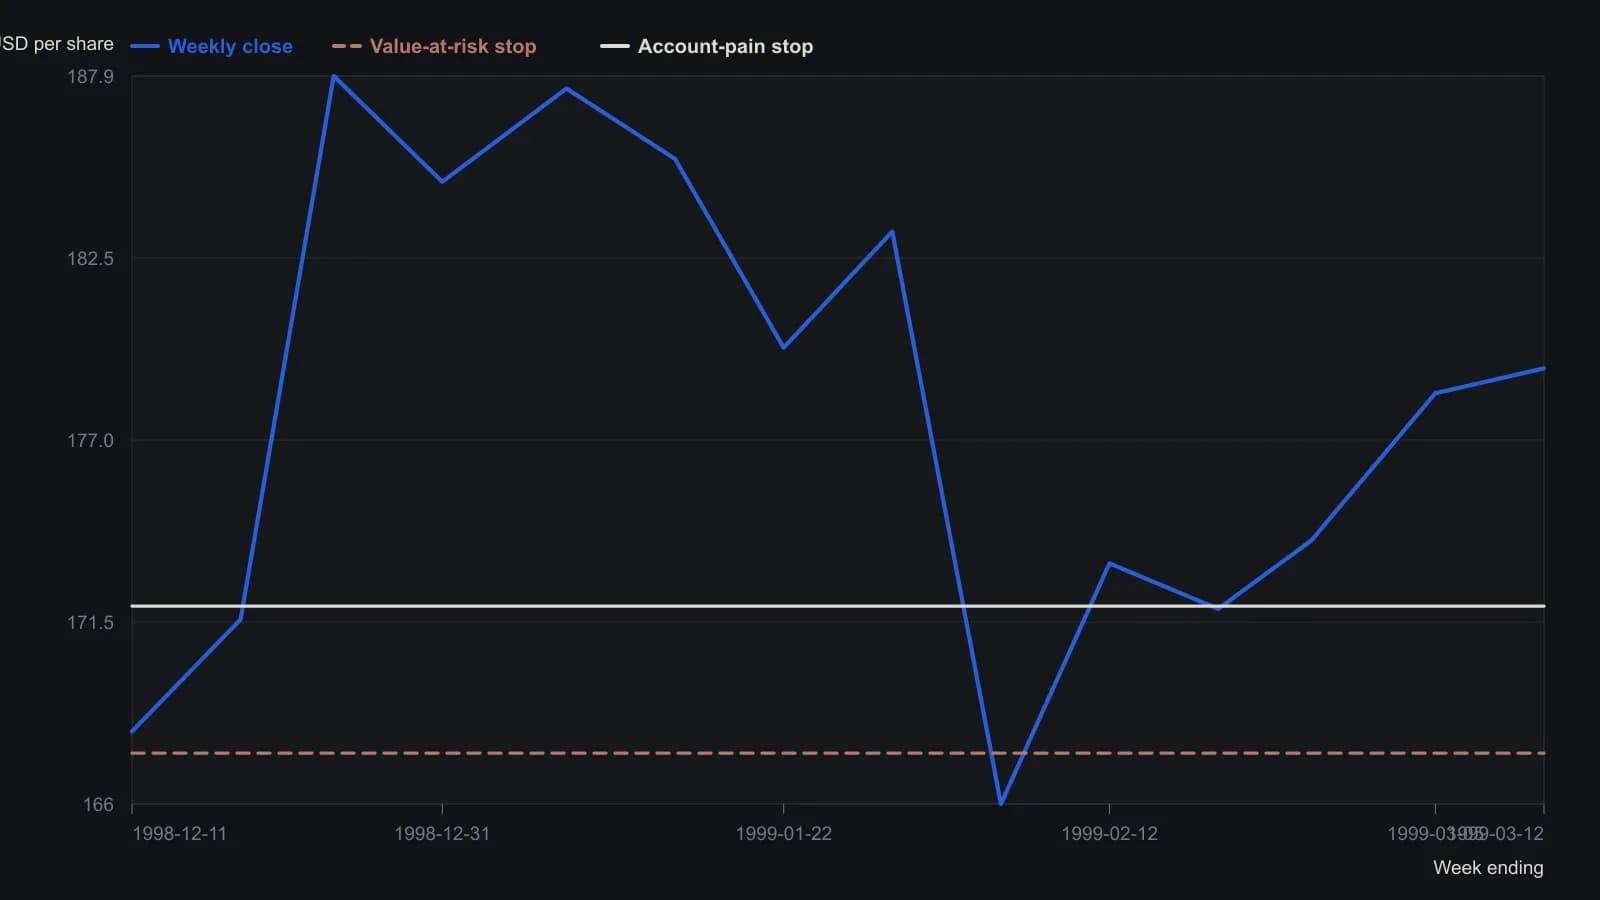
Обе горизонтальные цены относятся к входу 12 March 1999, а не действуют как скользящие стопы на более ранних неделях. Среднее недельных логарифмических доходностей 0.485 процента и стандартное отклонение 4.364 процента; нижняя полоса — среднее минус 1.6448 стандартных отклонений, пересчитанная обратно как 179.13×exp(−0.06474)≈167.53. Автор отмечает тяжёлые хвосты и затем откладывает их в сторону.
Все разборы дорожки · 5 разборов
- 1993Оценка шортфолла по нижней стороне в сравнении с дисперсией и бетой
- 1999Завершите вход одной полосой value-at-risk
- 2002Прошедшая скрининг позиция и стресс-тест индекса коммунальных компаний
- 2012Полосы кривой эквити как критика Value at Risk
- 2019Бюджет восстановления, число акций и первый стоп по одному ранжированному хвосту