2010выпуск C0739
Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
Опционный стрэддл с горизонтом от недели до месяца и сопоставимым долларовым риском поставил прокси S&P 500 с двукратным плечом рядом с индексным фондом без плеча. После того как подразумеваемая волатильность, полосы безубыточности и греки были приведены к сопоставимым денежным затратам, остаточный разрыв оказался невелик.
- Четыре стрэддла May 41 на прокси S&P 500 с двукратным плечом по 2.75 рассматривались как почти долларовое соответствие трём стрэддлам May 116 на фонде без плеча по 3.87.
- Котируемая подразумеваемая волатильность составила 50.5 на стрэддле прокси с плечом против 25.3 на стрэддле фонда без плеча — почти удвоение, согласующееся с дневной конструкцией с двукратным плечом.
- Полосы безубыточности прокси с плечом подразумевали примерно 7-процентное движение вверх и 6.50-процентное движение вниз против примерно 3.50 процента и 3.20 процента на фонде без плеча.
- Редакторское прочтение: после приведения этих котировок и греков к плечу и сопоставимым денежным затратам дополнительный импульс уже заложен в цену, а не является бесплатной надстройкой.
Сопоставление с сопоставимым долларовым риском после шока
Через несколько сессий после индексного шока в начале May опционный стрэддл — длинный колл и пут с одним страйком и одной экспирацией — использовался для сравнения двух индексных инструментов при сопоставимом долларовом риске на горизонте от недель до месяцев. Парой индексных прокси были дневной фонд S&P 500 с двукратным плечом и фонд S&P 500 без плеча; каждый стартовал от страйка около денег, страйка ближнего месяца, ближайшего к закрытию, так что оба пакета начинались с сопоставимой монежности.
Прокси S&P 500 с двукратным плечом закрылся на 40.86 против страйка May 41. Фонд S&P 500 без плеча закрылся на 115.83 против страйка May 116.
Размер с сопоставимым долларовым риском подбирал каждый стрэддл так, чтобы затраты составляли схожую долю небольшой книги, а не совпадали по числу акций или номиналу. На гипотетической книге 50000 с риском чуть более 2 процентов на линию четыре стрэддла May 41 на прокси с плечом по 2.75, затраты 1100, рассматривались как почти долларовое соответствие трём стрэддлам May 116 на фонде без плеча по 3.87, затраты 1161. При такой конструкции три стрэддла без плеча стоили примерно на 6 процентов, или на 60 долларов, дороже четырёх стрэддлов с плечом.
Подразумеваемая волатильность и полоса безубыточности
Подразумеваемая волатильность — это волатильность, уже заложенная в котировке каждого стрэддла. Котируемая подразумеваемая волатильность составила 50.5 на стрэддле прокси с плечом против 25.3 на стрэддле фонда без плеча — почти удвоение, согласующееся с дневной конструкцией с двукратным плечом.
Полоса безубыточности — это процентное движение базового актива, которое каждый стрэддл должен пройти до экспирации, чтобы окупить уплаченную премию. Уровни безубыточности прокси с плечом 43.75 и 38.25 подразумевали примерно 7-процентное движение вверх и 6.50-процентное движение вниз от 40.86. Уровни безубыточности фонда без плеча 119.87 и 112.13 подразумевали примерно 3.50-процентное движение выше и 3.20-процентное движение ниже.
Приведение греков при сопоставимых денежных затратах
Приведение греков ставит вопрос, как дельта, гамма, тета и вега пакета на прокси с плечом соотносятся с долларово сопоставимым пакетом без плеча. Оба пакета были почти дельта-флэт. Гамма пакета с плечом составила 93 против 49 у пакета без плеча. Тета была близка: -54 против -58. Вега составила 22 против 46.
После того как подразумеваемая волатильность и греки были приведены к плечу и сопоставимым денежным затратам, параллельное сопоставление оставило небольшой остаточный разрыв между прокси с плечом и индексным фондом без плеча.
Ходы до безубыточности по стрэддлам SSO и SPY с выравниванием денежных затрат
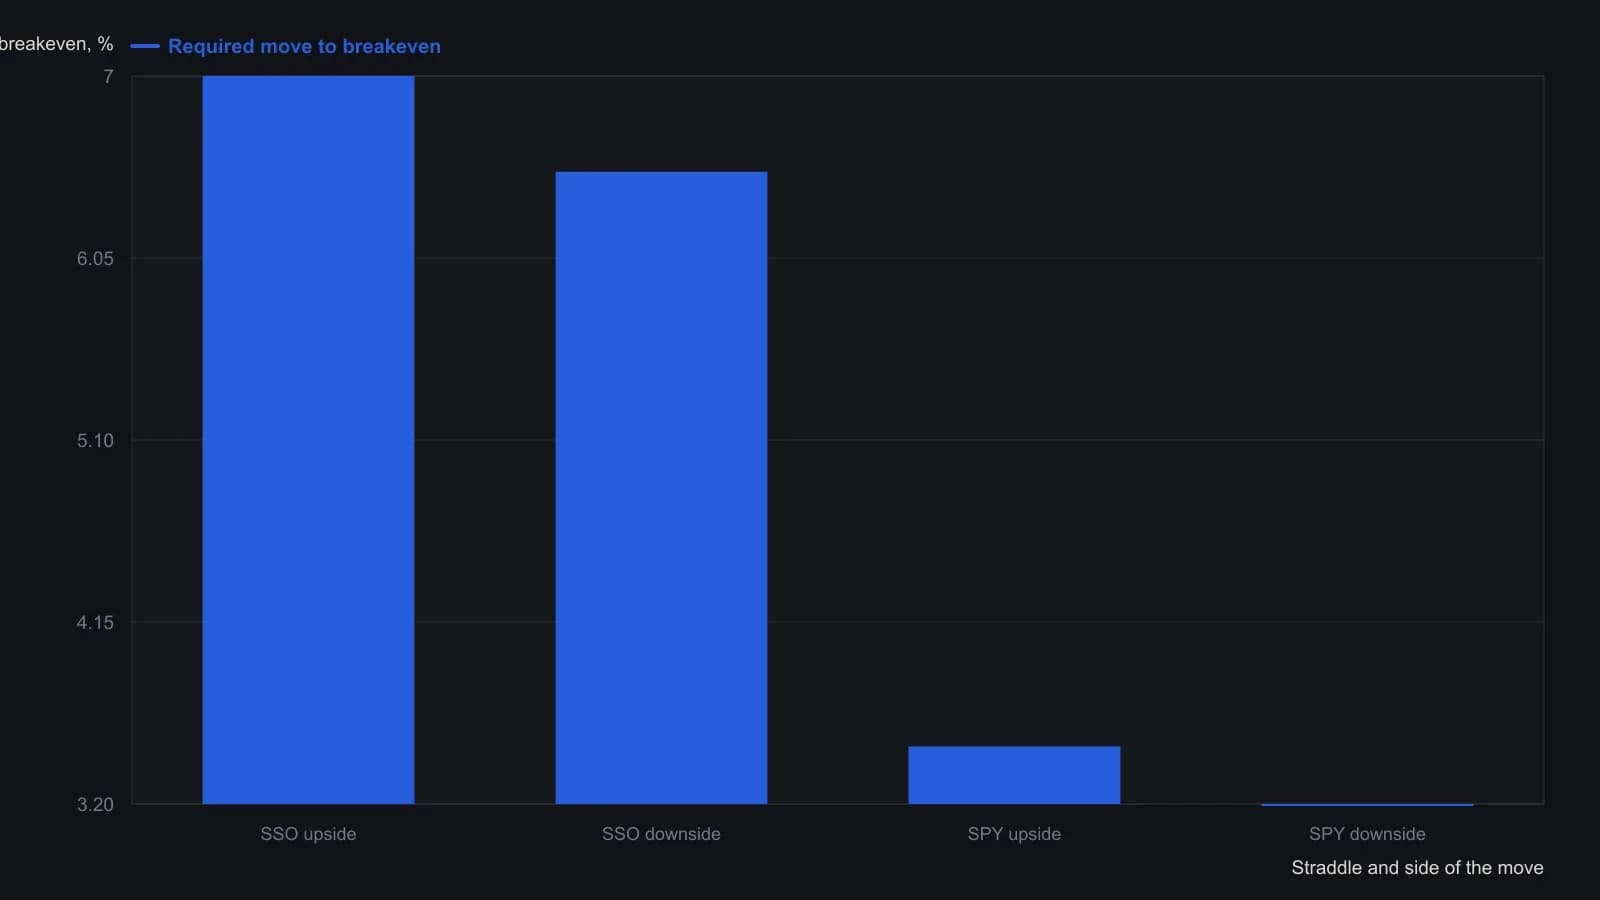
Стрэддлы ближайшего месяца при деньгах спустя несколько дней после флэш-крэша May 2010, в размере 4 контрактов SSO May 41 против 3 контрактов SPY May 116 на гипотетической книге $50,000. Нижний ход SSO — округлённые в статье 6.50 процента.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций