2000выпуск C031-4
Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
Исторический анализ опционных премий откалибровал ценовую модель по подразумеваемой волатильности так, чтобы теоретическая стоимость оказалась рядом с живой котировкой, затем провёл длинный колл и многоногую книгу через ценовые шоки и временной распад.
- Стандартная модель ценообразования опционов принимает текущую цену базового актива, страйк, время до экспирации, подразумеваемую волатильность и безрисковую ставку и возвращает графическую кривую премия–цена — кривую затраты–прибыль, используемую в анализе опционных премий.
- Историческая волатильность 50-52 дала более низкую модельную премию, чем живая котировка; подразумеваемая волатильность около 60 приблизила теоретическую цену к этой котировке в пределах четырёх центов.
- Кривая длинного колла в первый день не является взаимно однозначным отображением цены, потому что опционная премия также меняется с временным распадом; при базовом активе 176 смоделированный выигрыш составлял около 80% на середине пути к экспирации и около 60% на экспирации.
- Многоногая стратегия, включая опционный стрэддл, который сочетает колл с путом, строится путём ввода каждого опциона как отдельной ноги, чтобы можно было изучить совокупную траекторию премии.
Как ценовая модель строит премию
Архивный процесс применил анализ опционных премий со стандартной моделью ценообразования опционов. Модель принимала в качестве входов текущую цену базового актива, страйк, время до экспирации, подразумеваемую волатильность и безрисковую ставку и возвращала графическую кривую премия–цена. Эта кривая затраты–прибыль сопоставляла опционную премию с ценой базового актива, чтобы читатель сразу видел, ограничен ли риск или вознаграждение.
На четырёх базовых диаграммах выплат длинные коллы и длинные путы ограничивали убыток уплаченной опционной премией. Короткие коллы и короткие путы ограничивали прибыль полученной опционной премией и оставляли убыток открытым, если базовый актив двигался против позиции.
Калибровка котировки по подразумеваемой волатильности
Использование исторической волатильности 50-52 на волатильной бумаге дало более низкую модельную премию, чем живая котировка. Подразумеваемая волатильность около 60 приблизила теоретическую цену к котируемой цене в пределах четырёх центов. Подразумеваемая волатильность — это вход волатильности, который выравнивает теоретическую стоимость ценовой модели с живой котировкой опциона. Историческая волатильность — это ретроспективное показание волатильности по прошлым движениям базового актива; в разобранном случае она занижала живую премию относительно подразумеваемой волатильности.
Квартальные дивидендные входы величиной до двух, или около 8% в годовом выражении, рассматривались как имеющие пренебрежимо малое влияние на модельную премию и оставлялись равными нулю.
Ценовые шоки и временной распад на длинном колле
Кривая длинного колла в первый день не является прямой взаимно однозначной картой, потому что опционную премию определяют и цена базового актива, и временной распад. Временной распад — это снижение модельной стоимости опциона по мере продвижения календаря к экспирации при фиксированных остальных входах.
В случае длинного колла немедленное падение базового актива до 140 дало смоделированный убыток около 810 на контракт против заявленного максимального риска 1050, тогда как рост на 20 пунктов до 180 дал смоделированный выигрыш 1350. Немедленное удвоение опционной премии этого колла требовало роста базового актива на 10%, с 160 до 176.
При удержании базового актива на 176 продвижение календаря на середину пути к экспирации оставляло смоделированный выигрыш около 80%, а проведение той же цены до экспирации оставляло смоделированный выигрыш около 60%.
Длинный декабрьский колл 160: смоделированный P&L относительно цены акции
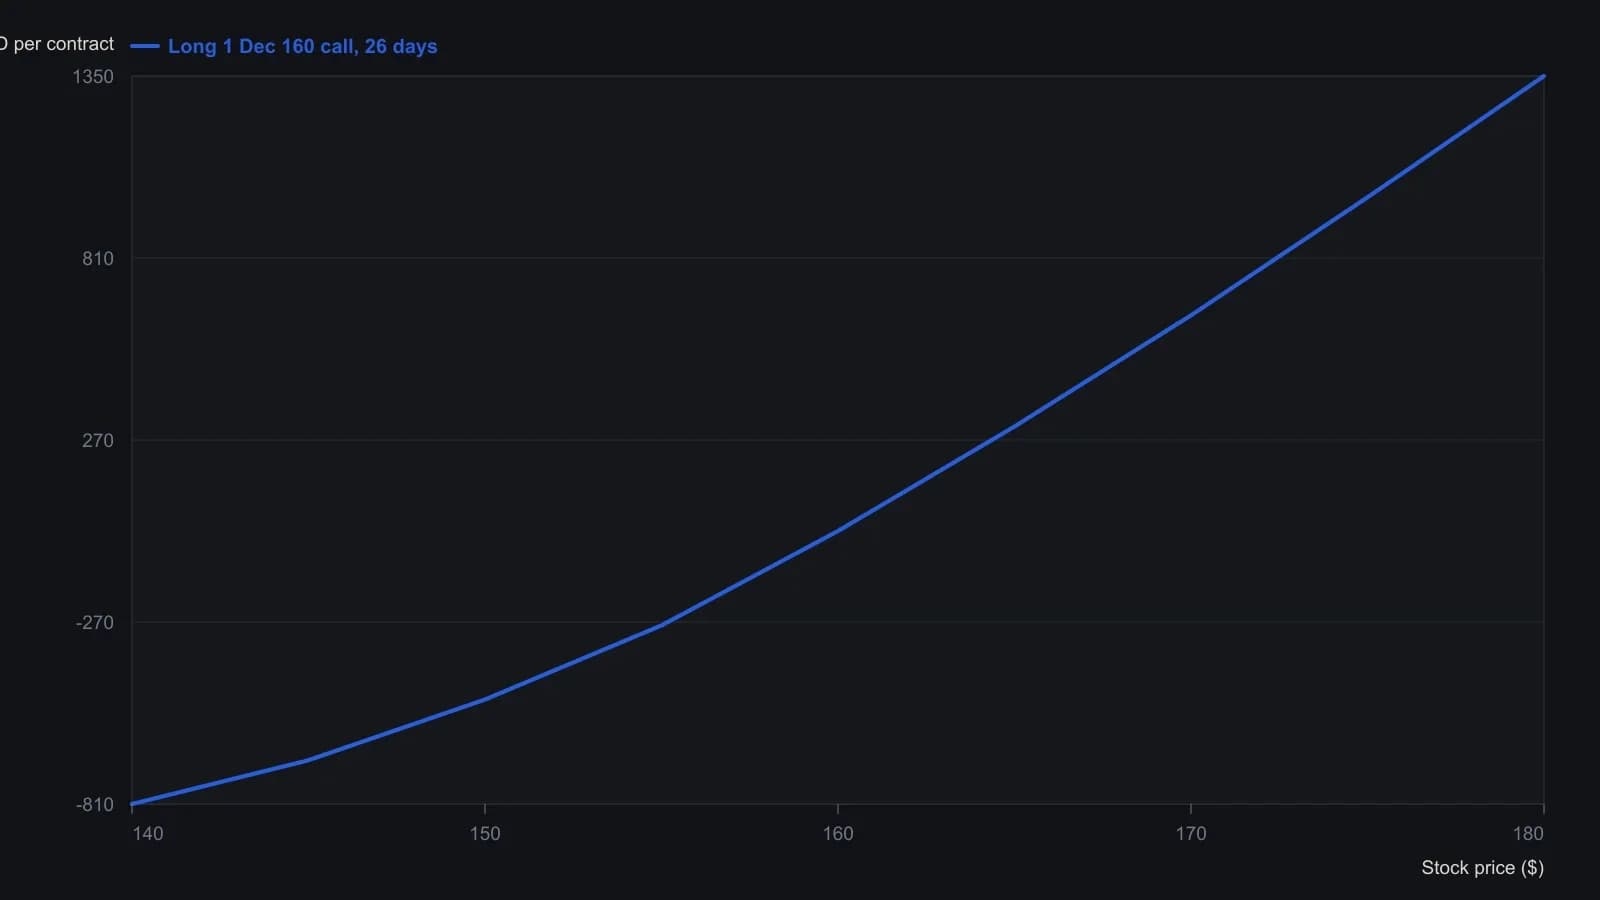
Подразумеваемая волатильность зафиксирована на уровне 60, а тестовая дата — 22 November 1999 (26 дней до декабрьского истечения). В калькуляторе инструмент подписан XYZ Corp.; в тексте живым случаем названа America Online. Промежуточные значения P&L между указанными опорными точками $140, $160 и $180 — приблизительные отсчёты по растру.
Просмотр многоногой книги
Многоногая стратегия, включая комбинации, которые сочетают колл с путом, строится в той же модели путём ввода каждого опциона как отдельной ноги, чтобы можно было изучить совокупную траекторию премии. Опционный стрэддл — это та двухногая книга: колл и пут на один и тот же базовый актив, читаемые как рукав волатильности.
Редакция: как только эти ноги делят одну книгу, совокупная траектория — это то, как идея оценивается как портфельный контекст, а не как автономная картина выплат.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности