2006выпуск C081
Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
Когда у биржевого фонда на физический металл нет опционов, рабочий процесс из архива состоял в том, чтобы взять индекс-прокси на акции добывающих, затем считать подразумеваемую волатильность и недавний диапазон и судить, закладывает ли опционная премия узкий или широкий режим волатильности.
- Биржевой фонд на физический металл, который держит металл и торгуется как акция, всё равно может оставлять опционный пробел, если на этот фонд не котируются контракты.
- Ликвидная золотодобывающая компания или индекс акций добывающих может служить индекс-прокси через связь акций добывающих с металлом, которая полезна, но несовершенна.
- Опционная премия на фиксированном страйке дешевле после узкого диапазона и дороже после широкого, а подразумеваемая волатильность поднимает или удешевляет эти премии.
- Автоматическое исполнение может превратить колл в деньгах в акции и в маржин-колл, если счёт не может оплатить бумагу.
Опционный пробел
Биржевой фонд на физический металл, который держит металл и торгуется как акция, всё равно может оставлять опционный пробел, если на этот фонд не котируются контракты. Рабочий процесс из архива затем переносил тезис по металлу на биржевой добывающий инструмент, у которого контракты были, и только после этого считывал премии на этом инструменте.
Выбор индекс-прокси
Когда у фонда на металл нет опционов, биржевые контракты на крупную ликвидную золотодобывающую компанию могут служить направленным прокси, потому что акции в целом движутся вместе с металлом, хотя связь несовершенна. Эта связь акций добывающих с металлом полезна как прокси, но не является заменой один к одному.
Два индекса акций добывающих компаний, один с 16 ведущими именами и один с 15, имеют биржевые опционы и обычно движутся вместе с металлом, потому что отслеживают динамику акций добывающих, а не физический металл. Индекс-прокси — это биржевой индекс акций добывающих или ликвидная добывающая компания, которые используют, чтобы построить опционную экспозицию, когда у металла или фонда на металл нет биржевых контрактов.
Автоматическое исполнение на экспирации
Колл, который заканчивается в деньгах на 0.25 или больше, подлежит автоматическому исполнению. Автоматическое исполнение — это процедура клиринговой палаты, которая конвертирует опцион в деньгах в базовый актив на экспирации, если держатель вовремя не дал иных указаний.
Если на счёте нет денег, чтобы купить акции, брокер выставляет маржин-колл и может ликвидировать бумагу, зачисляя разницу между ценой акции и страйком.
Режим волатильности и опционная премия
При прочих равных одномесячный колл со страйком 35 дёшев, когда акция оставалась в диапазоне 30-32, потому что шанс закончить выше страйка невелик. Тот же одномесячный колл со страйком 35 дороже, когда акция недавно торговалась в диапазоне от 30 до 80, потому что возврат к верхней границе сделал бы право купить 100 акций по 35 ценным.
Режим волатильности — это то, был ли базовый актив зажат в узкой полосе или в широкой, что меняет шанс, что фиксированный страйк закончит в деньгах. Опционная премия — это цена контракта, которая растёт, когда ожидаемый или реализованный диапазон широк, и падает, когда ожидается, что базовый актив останется спокойным.
Подразумеваемая волатильность по именам
Подразумеваемая волатильность, которую можно считать по модели ценообразования или по цепочкам опционов, — это ожидаемая рынком волатильность базового актива. Её выводят из котировок или модели ценообразования и используют, чтобы сравнивать дороговизну премии по именам и во времени. Рост подразумеваемой волатильности поднимает премии, а снижение подразумеваемой волатильности их удешевляет.
На момент источника средняя подразумеваемая волатильность различалась по крупным именам: примеры около 40 процентов, 33 процента и 30 процентов, что показывает: уровни премий специфичны для имени даже в одной сессии.
Подразумеваемая волатильность, заложенная в трёх опционных цепочках на акции
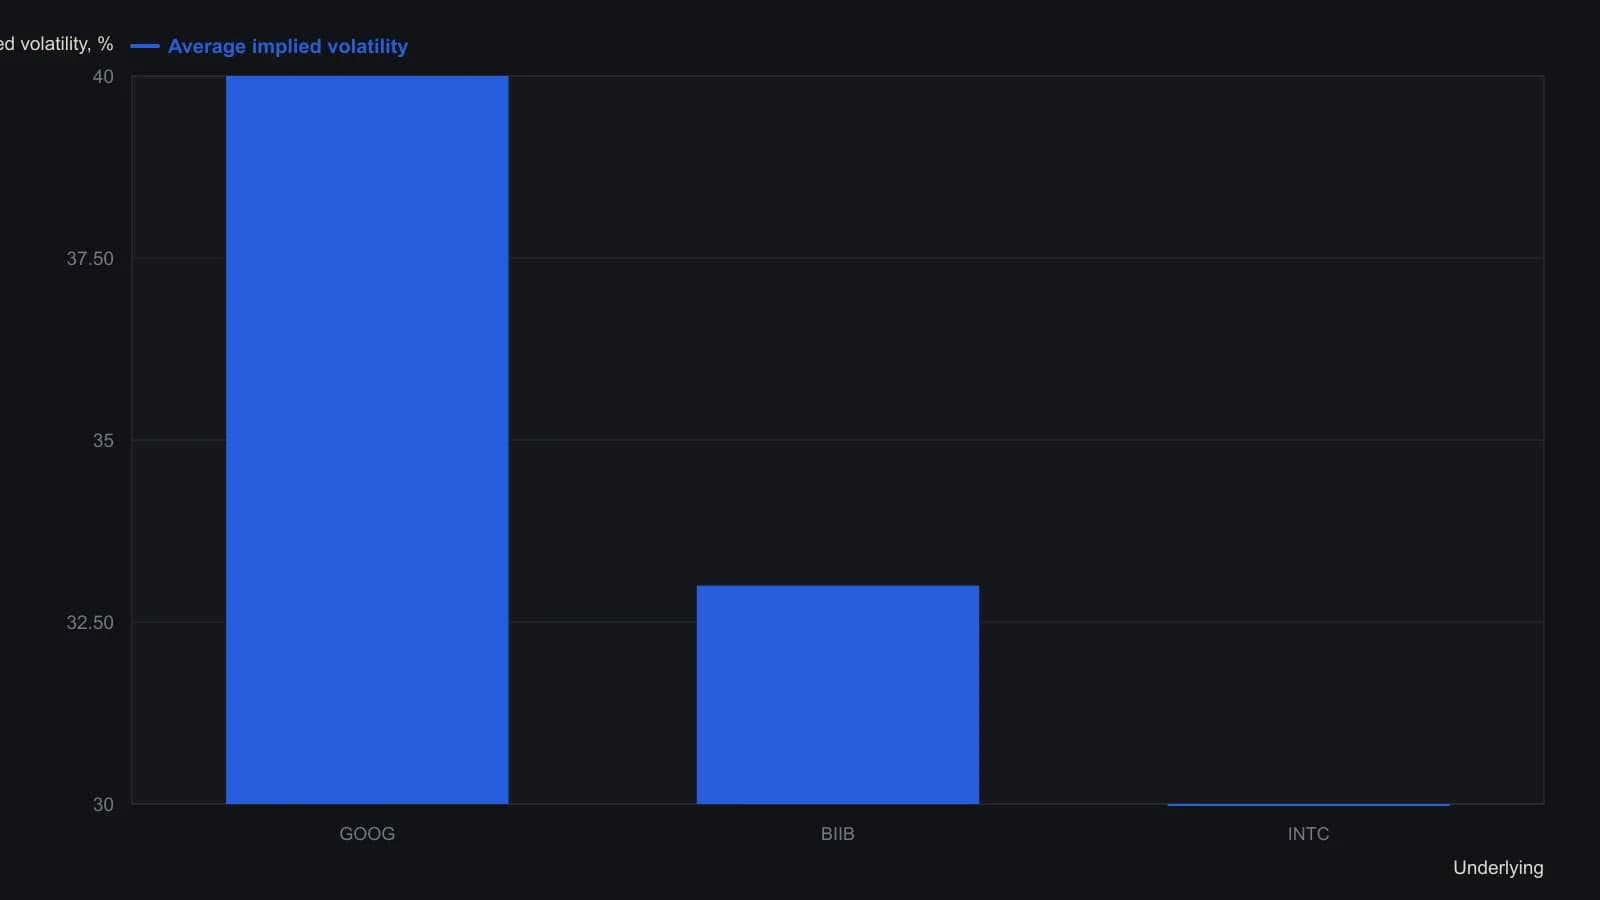
Разовый снимок публикации, а не история. Google приведён как среднее 40 percent, Biogen Idec — около 33 percent, Intel — примерно 30 percent.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций