2005выпуск C011-3
Веса index-etf-core, growth-index-clock и implementation-cost-ledger
Историческая пятишаговая последовательность собирает index-etf-core из фондов капитализации и стиля, задаёт тайминг рукава роста с помощью growth-index-clock, держит рядом с ядром три отраслевые корзины и выстраивает коэффициенты расходов, комиссии и вознаграждения управляющего в implementation-cost-ledger.
- Последовательность построения представлена как пять шагов, охватывающих тайминг, посредничество, набор index-fund, базовое сочетание рисков и исполнение на уровне счёта.
- index-etf-core выделяет 15 процентов каждому из четырёх фондов style-and-size и 10 процентов каждому из двух широких фондов размера, затем добавляет три отраслевые корзины по 5 процентов каждая и 5 процентов кэша.
- growth-index-clock входит после абсолютного снижения S&P 500 BARRA Growth длительностью более одного года и выходит после абсолютного роста длительностью более двух лет, затем применяет value-overweight-defense.
- На номинале 100000 implementation-cost-ledger указывает коэффициенты расходов от 0.06 процента до 0.20 процента, потолок комиссии в 10 единиц, 158 годовых расходов фондов плюс 90 комиссий, строку вознаграждения управляющего 2.4 процента и строку расходов фондового комплекса 1.75 процента.
Пятишаговая последовательность построения
Последовательность построения представлена как пять шагов, охватывающих тайминг, посредничество, набор index-fund, базовое сочетание рисков и исполнение на уровне счёта.
index-etf-core
Набор индексных прокси охватывает бенчмарки large-cap value, large-cap growth, small-cap value, small-cap growth, large-cap blend и mid-cap blend.
Иллюстративные веса ядра выделяют 15 процентов каждому из четырёх фондов style-and-size и 10 процентов каждому из двух широких фондов размера, итого 80 процентов. Этот рукав и есть index-etf-core.
Оставшийся инвестированный рукав — три отраслевые корзины по 5 процентов каждая, что доводит инвестированную долю до 95 процентов при 5 процентах кэша.
growth-index-clock
Вход в фонды роста привязан к абсолютному снижению S&P 500 BARRA Growth длительностью более одного года, а выход — к абсолютному росту длительностью более двух лет. Это правило и есть growth-index-clock.
Продажа фондов роста сопровождается value-overweight-defense: перевесом в парных фондах стоимости до более поздней ребалансировки после последующего многолетнего снижения.
Правило тайминга growth-index описывается как удержание с 1979 по 2003 год, за исключением периода 1998-2001.
Скользящие 5-летние аннуализированные доходности: S&P 500 против роста и стоимости
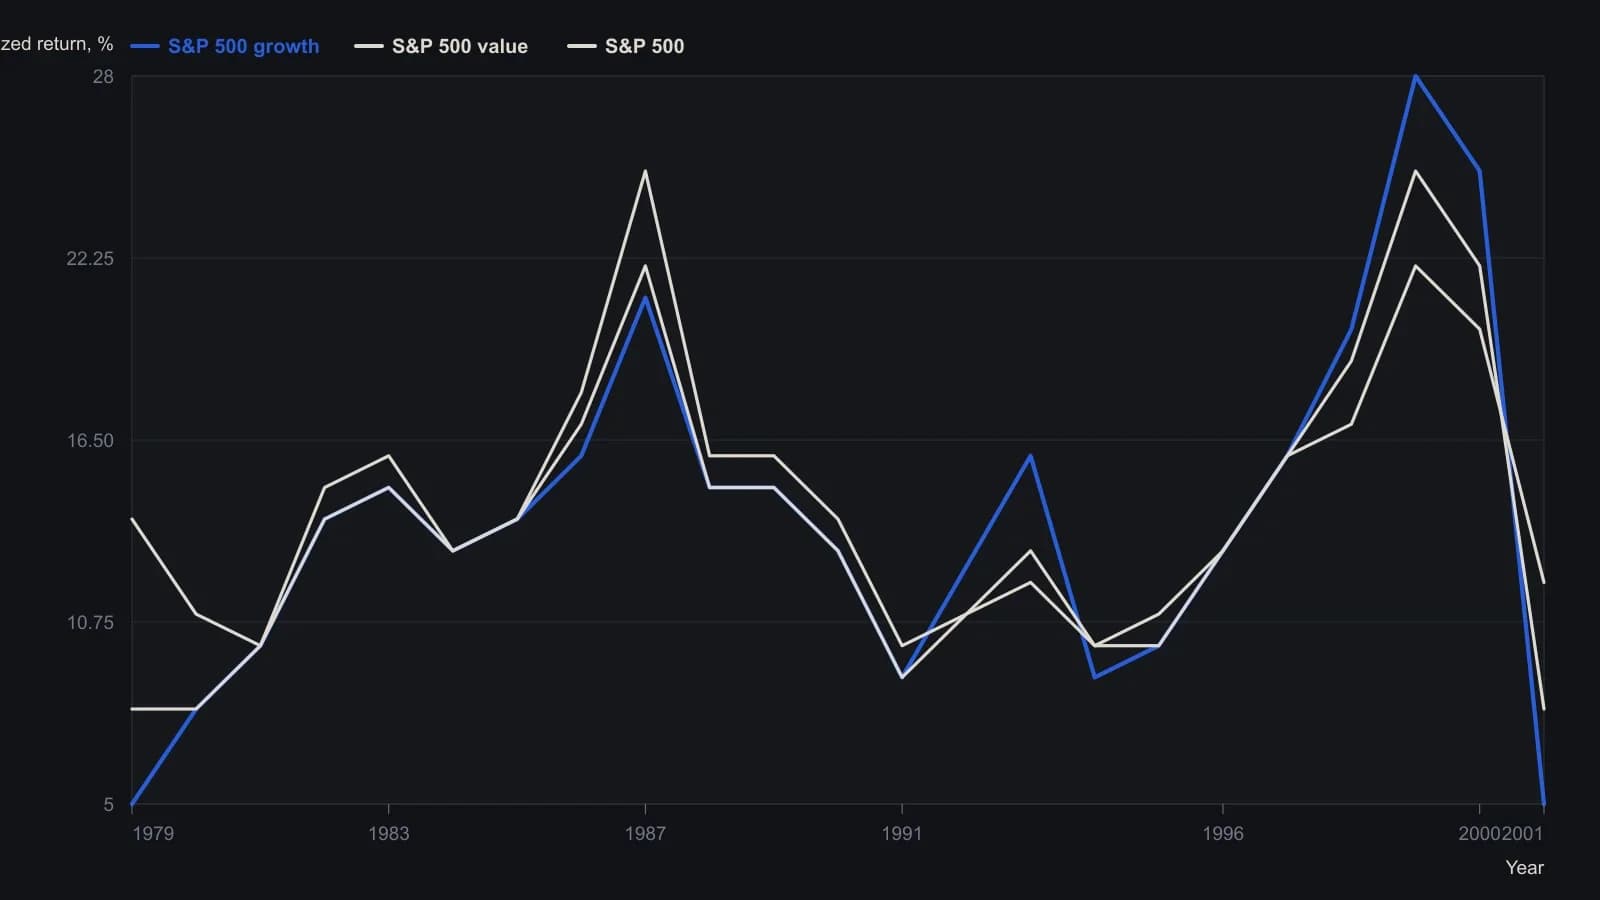
Оцифровано с растра Figure 4 (Moving 5-year Annualized Return). Отсчёты даны с точностью до ближайшего 1 процентного пункта. Печатные ряды обрываются около 1991–92; этот разрыв оставлен незаполненным. Сам источник отмечает 1998–2001 как аномальные.
industry-basket-sleeve
Отраслевые корзины ротируются после годового максимума выше цены покупки.
Редакторское прочтение: каждый industry-basket-sleeve — это индексная позиция той же отрасли, используемая для выражения секторального взгляда без концентрации в отдельных именах.
implementation-cost-ledger
Иллюстрация на номинале 100000 указывает коэффициенты расходов фондов от 0.06 процента до 0.20 процента и потолок комиссии в 10 единиц на сделку.
Та же иллюстрация указывает 158 годовых расходов фондов плюс 90 комиссий, строку вознаграждения управляющего 2.4 процента и строку расходов фондового комплекса 1.75 процента.
Редакторское прочтение: implementation-cost-ledger — это параллельная сводка указанных коэффициентов расходов фондов, комиссий за тикет и вознаграждений управляющего или комплекса на фиксированном номинале.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций