2004выпуск C111
Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
Кейс по биржевым опционам связывает три проверки в одну процедуру: достаточно ли богатыми выглядят премии по подразумеваемой волатильности для кредитного спреда с ограниченным риском, достаточно ли мелкий шаг страйков для спредов и стрэддлов и прописан ли выход «экспирация против офсета» до открытия сделки.
- Подразумеваемая волатильность — это чтение рыночного режима о том, достаточно ли богатыми выглядят биржевые премии, чтобы оправдать кредитный спред с ограниченным риском.
- Шаг страйков и стиль расчёта определяют, можно ли выставить опционный спред или опционный стрэддл с достаточной точностью.
- Многодесятилетнее исследование показало, что около 60 процентов биржевых опционов закрывались встречными сделками, поэтому правило выхода не может исходить из бесполезной экспирации.
- В кейсе по акциям завышенные премии были причиной бычьих пут-спредов: экспирация, если акция выросла, и закрытие встречной сделкой или исполнение, если упала.
Одна процедура, три проверки
Опционный спред — это парные длинный и короткий опционы, которые рассматриваются как одна процедура входа, выхода и воздержания, а не как две отдельные ставки. Подразумеваемая волатильность — это чтение рыночного режима по премии, которое используют, чтобы решить, достаточно ли богаты биржевые цены, чтобы оправдать открытие кредитного спреда с ограниченным риском. Опционный стрэддл — это структура из колла и пута с одной экспирацией, практичная только когда биржевые страйки стоят достаточно близко, чтобы центрировать базовый актив.
Редакторское прочтение: архив наиболее полезен, когда эти три идеи записаны как один чеклист до отправки любого ордера. Во-первых, спросите, достаточно ли богатыми выглядят биржевые премии для кредитного спреда. Во-вторых, подтвердите, что шаг страйков достаточно мелкий, чтобы выставить спред или стрэддл. В-третьих, укажите, заканчивается ли каждый путь экспирацией, закрытием встречной сделкой или исполнением.
Когда премии выглядят достаточно богатыми
Кредитный спред — это открытие с ограниченным риском, при котором продают более богатый опцион и покупают более дальний опцион того же типа, так что счёт получает чистый кредит. Бычий пут-спред — это та же структура в путах: продать пут с более высоким страйком и купить пут с более низким страйком, сохранив чистый кредит, если оба пута истекут без исполнения.
В одном кейсе по акциям завышенные премии подразумеваемой волатильности были указанной причиной открытия нескольких июньских кредитных спредов в путах. Плановый выход, если акция вырастет, — дать обеим ногам истечь. Если акция упадёт, план состоял в том, чтобы закрыть спред или принять исполнение по короткому путу, в то время как длинный пут ограничивал дальнейшее снижение.
Шаг страйков и стиль расчёта
Опционы на денежный индекс Nasdaq-100 и связанные опционы на биржевой фонд ссылаются на одну и ту же корзину из 100 акций. Они различаются денежным расчётом против расчёта акциями, европейским исполнением против американского и тем, насколько мелко котируются страйки. Стиль расчёта — это то, может ли исполнение произойти до экспирации и является ли поставкой акции или денежные средства.
Акция фонда описывалась примерно как одна сороковая денежного индекса, поэтому индекс около 1,000 соответствовал цене фонда около 25. Однопунктовые шаги страйков по опционам фонда приводились как причина, почему опционные спреды и стрэддлы проще выставлять, чем на контракте денежного индекса. Шаг страйков — это котируемый инкремент между доступными страйками, и он задаёт, насколько точно можно выставить спред или стрэддл.
Опционы Mini Nasdaq-100 описывались как с денежным расчётом и европейским стилем, равные одной десятой полного индекса и более активно торгуемые, чем полноразмерные индексные опционы.
Почему большинство путей — не бесполезная экспирация
Многодесятилетнее исследование биржевых опционов показало, что около 30 процентов истекли бесполезными, около 10 процентов были исполнены и около 60 процентов были закрыты встречными сделками. Неформальные оценки, что 70, 80 или 90 процентов опционов истекают бесполезными, описывались как более высокие, чем результат этого исследования.
Закрытие встречной сделкой — это противоположная транзакция, которая завершает опцион до экспирации вместо того, чтобы оставить исходом исполнение или бесполезную экспирацию. Редакторское прочтение: поскольку офсет был самым частым завершением в том исследовании, процедура кредитного спреда неполна, пока не указано, когда ждать экспирации, когда делать офсет и когда приемлемо исполнение по короткому путу.
Как на самом деле завершаются биржевые опционные контракты
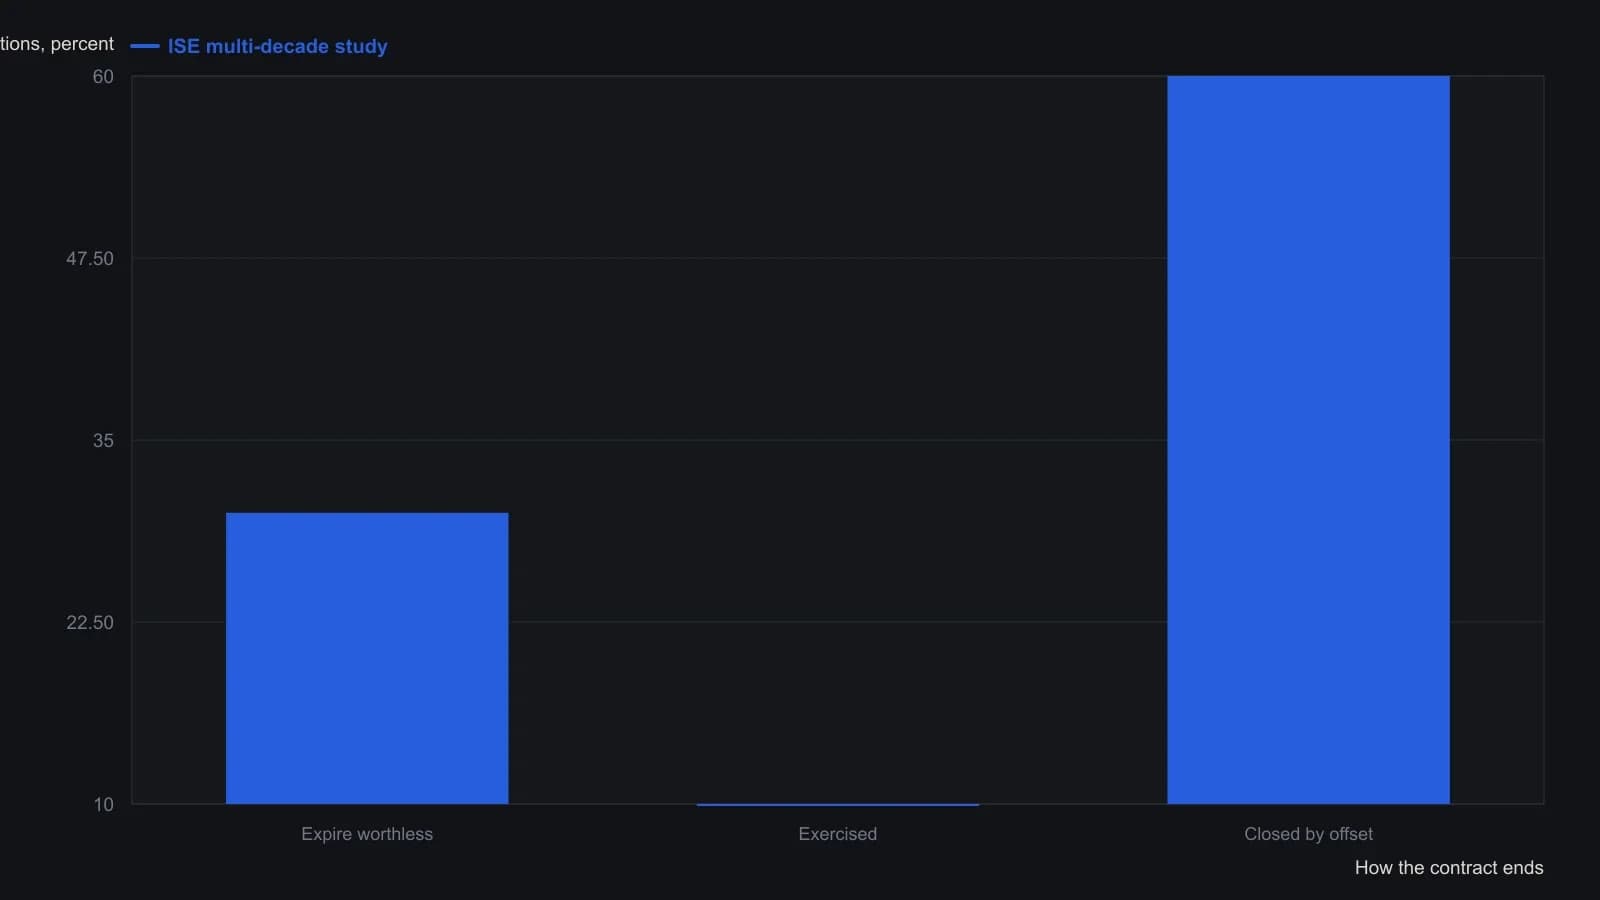
Доля исполнения указана примерно как 10 процентов; доля офсета в 60 процентов — это остаток после цифры 30 процентов истечений без стоимости. Уличная молва о 70–90 процентах истечений без стоимости упомянута только как контраст, а не как измеренный ряд.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности