1993выпуск C061-18
Зоны подразумеваемой волатильности для стрэддл-оверлеев
Когда премия листинговых опционов считается эффективной, анализ подразумеваемой волатильности и карта отклонений из шести зон решают, должен ли оверлей быть коротким стрэддлом, направленным опционом или покрытой продажей.
- После того как листинговые путы восстановили конверсию, квартальный оверлей продажи at-the-money показал, что превышение продавца над покупателем сошло к нулю, когда премия листинговых опционов стала жёстко арбитражируемой.
- Работа с премией затем свелась к анализу подразумеваемой волатильности, а 90-дневная карта отклонений поместила индексные, секторные и single-name книги на одни и те же шесть зон подразумеваемого риска.
- Зона 1 задавала наиболее агрессивную длинную позицию по акциям и опционам, противоположный край благоприятствовал страхованию и продаже, а середина по умолчанию сводилась к короткому опционному стрэддлу.
- Конструкции выбирались под зону, а правило 25 процентов ограничивало покупку опционов скромным числом чуть более дальних at-the-money контрактов, остальное — в низкорисковом рукаве.
От премии листинговых опционов к плотному рынку
Неуправляемый, индексно-подобный оверлей продавал 90-дневные at-the-money опционы в первый день каждого квартала и выкупал их в последний день. Упражнение сравнивало исходы продавца и покупателя и влияние оверлея на риск портфеля.
После появления листинговых путов в 1980 году этот квартальный оверлей продажи показал, что сторона избыточной доходности в сравнении продавец–покупатель сошла к нулю, когда премия листинговых опционов стала жёстко арбитражируемой. Анализ опционной премии затем читал листинговые премии в обратную сторону, чтобы восстановить доход, передачу риска и баланс продавец–покупатель, которые закладывал рынок.
Конверсия вернула ноги в линию
Листинговые путы восстановили конверсию и связанный арбитраж. Конверсия — это пакет cash-and-carry, который сочетает акцию, коллы и путы так, что неправильно оценённые ноги принудительно возвращаются в линию. Это восстановление вернуло в линию неправильно оценённые коллы, путы и позднее пакеты фьючерс против акции.
Подразумеваемая волатильность как неизвестная
Среди обычных входов ценообразования только волатильность считалась неизвестной, поэтому работа с премией свелась к анализу подразумеваемой волатильности: волатильности, которая при известных сроке, ставках, дивидендах и ценах обосновывает наблюдаемую опционную премию, выраженную как аннуализированное дневное стандартное отклонение.
Подразумеваемая волатильность могла держаться в диапазонах, а затем переоцениваться вместе с акцией. Одна бумага крупной капитализации сидела около 20-22 годами, взлетала до 48 после снижения в конце 1992 года, затем смягчалась к нижним 30-м, когда акция восстанавливалась.
Шесть зон подразумеваемого риска
90-дневное отклонение скользящей средней масштабировалось оценкой волатильности опционного рынка и наносилось на шесть зон подразумеваемого риска. Корзины шли от более чем двух стандартных отклонений ниже 90-дневной средней (зона 1) до более чем двух выше (зона 6), так что индексные, секторные и single-name книги сидели на одном поле подразумеваемого риска.
За около 13 лет этой карты зона 1 появилась только семь раз, включая октябрь 1987 и октябрь 1990. Эти экстремумы рассматривались как обстановка для наиболее агрессивной длинной позиции по акциям и опционам. Противоположный край благоприятствовал страхованию и продаже.
Сопоставление конструкции с зоной
В середине ценового распределения нейтральной конструкцией по умолчанию был опционный стрэддл: пакет пут-и-колл, короткий, когда книга была готова покупать ниже и продавать выше. Продажа и пута, и колла означала, что книга соглашалась покупать ниже и продавать выше.
Как только зона была определена, спектр конструкций выбирался под эту зону, а не чтобы охотиться за неправильно оценённой премией. Длинные коллы сидели на нижнем конце, длинные путы — на верхнем, buy-write или путы с денежным обеспечением — через более широкую среднюю полосу, а стрэддлы — на нейтральности.
Правило 25 процентов ограничивало покупку опционов скромным числом чуть более дальних at-the-money контрактов, а остаток — в низкорисковом рукаве, вместо того чтобы набивать книгу самыми дешёвыми ближними out-of-the-money контрактами. Тот же потолок распределения капитала ограничивал покупку опционов скромным кратным числа акций за кэш и парковал остальное в этом низкорисковом рукаве.
Оценки подразумеваемого риска по 20 отраслевым группам
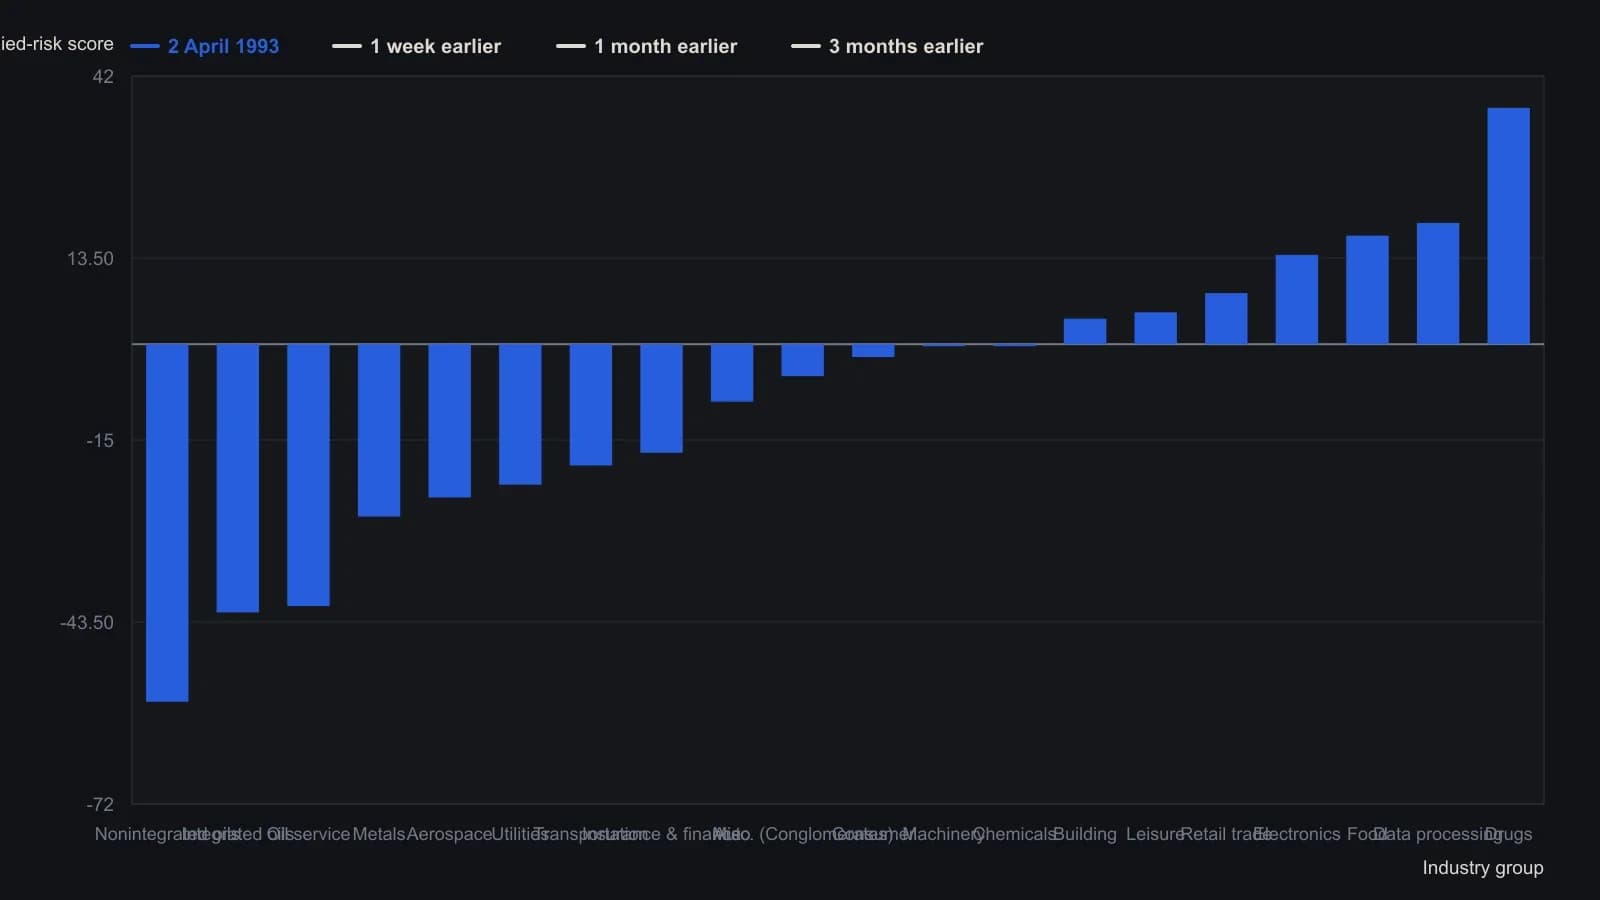
Оценка — среднее 90-дневное значение подразумеваемого риска по опционируемым акциям в каждой из двадцати групп DYR. Более отрицательные значения лежат выше 90-дневного тренда (зоны 5–6, перекупленность); более положительные — ниже него (зоны 1–2, перепроданность). Границы зон заданы по сжатой 20-балльной шкале, потому что усреднение приглушает хвосты.
Все разборы дорожки · 17 разборов
- 1993Зоны подразумеваемой волатильности для стрэддл-оверлеев
- 2000Опционные премии, подразумеваемая волатильность и выплаты многоногих стратегий
- 2003Слоты режимов волатильности для спредов, стрэддлов и плеча
- 2003Режимы подразумеваемой волатильности, стрэддлы и защитные путы
- 2004Построение опционного стрэддла по исторической и подразумеваемой волатильности
- 2004Выходы из кредитного спреда, подразумеваемая волатильность и сетки страйков
- 2005Два шлюза для выбора опционной структуры: режим, чек-лист, затем геометрия страйков
- 2008Неиспользованные дни в стрэддле с коротким удержанием всё равно заложены в цену
- 2008Почему длинный стрэддл не подходит читаемому боковому рынку
- 2011Выборочная дисперсия как проверка контекста для идей на диапазон и стреддл
- 2013Конструкция стрэддла на фоне индексной дилюции и ранга волатильности
- 2015Подразумеваемая волатильность, стреддлы и премиально-взвешенный пут-колл как контекст рыночного режима
- 2016Изоляция подразумеваемой волатильности с помощью дельта-нейтральной опционной книги дохода
- 2017Дивергенция стохастика как кейс опционов с ограниченной выплатой
- 2017Подразумеваемая и реализованная волатильность в учебном кейсе стрэддла
- 2018Почему опционные кривые риска не приносят тету
- 2019Долгосрочный call ratio backspread при сжатой подразумеваемой волатильности