1992выпуск C061-8
Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
Бескупонный фонд казначейских облигаций с погашением через 30 лет может замещать наличную 30-летнюю облигацию, потому что единственный платёж при погашении растягивает ценовые колебания. Архив выстраивает срок до погашения портфелей денежного рынка, U.S. Dollar Index и bond Bullish Consensus с осциллятором 10-week минус 4-week, по которому действуют на сменах направления, а не на пересечениях нулевой линии.
- Бескупонный фонд казначейских облигаций с погашением через 30 лет может служить индексным прокси для 30-летней казначейской облигации, потому что единственный платёж при погашении преувеличивает ценовые колебания наличной облигации.
- Управляющие денежного рынка сокращают средний срок портфеля, когда ждут более высоких ставок, и удлиняют его, когда ждут более низких; эта траектория следовала за доходностью 90-дневных Treasury bill, и оба нисходящих тренда застопорились в January 1992.
- Рост U.S. Dollar Index часто читают как ожидание валютного рынка более высоких долгосрочных ставок США, и в задокументированном периоде пик доллара пришёлся рядом с пиком доходности 30-летней облигации.
- Bond Bullish Consensus вблизи 70 процентов трактуется как экстремум оптимизма, а значения ниже 43 процентов — как экстремум пессимизма; пессимизм описан как более устойчивая метка. На фонде по ten-minus-four-oscillator действуют на сменах направления, и эти развороты совпали с разворотами цены.
Бескупонный фонд как прокси облигации
Бескупонный фонд казначейских облигаций с погашением через 30 лет может служить прокси для 30-летней казначейской облигации. Фонд платит только при погашении, поэтому его ценовые колебания преувеличивают колебания рынка наличных облигаций.
Именно это преувеличение бескупонного фонда делает его индексным прокси здесь: выбран более торгуемый инструмент вместо менее удобного бенчмарка, со встроенной волатильностью для упражнений по таймингу.
Срок погашения портфелей денежного рынка как карта ожиданий по ставкам
Управляющие денежного рынка сокращают средний срок портфеля, когда ждут более высоких процентных ставок, и удлиняют его, когда ждут более низких. money-market-maturity — это средний срок до погашения этих портфелей в днях, читаемый как недельная карта ожиданий по коротким ставкам среди управляющих кэшем.
Сроки погашения портфелей денежного рынка удлинялись с December 1990 по мере снижения ключевых ставок, нашли поддержку вблизи 52 дней и сокращались с January 1992, когда вернулись восстановление и ожидания более высоких ставок. Траектория сроков погашения портфелей денежного рынка следовала за доходностью 90-дневных Treasury bill, и оба нисходящих тренда застопорились в January 1992.
Средний срок погашения фондов денежного рынка, Dec 1990–Sep 1992
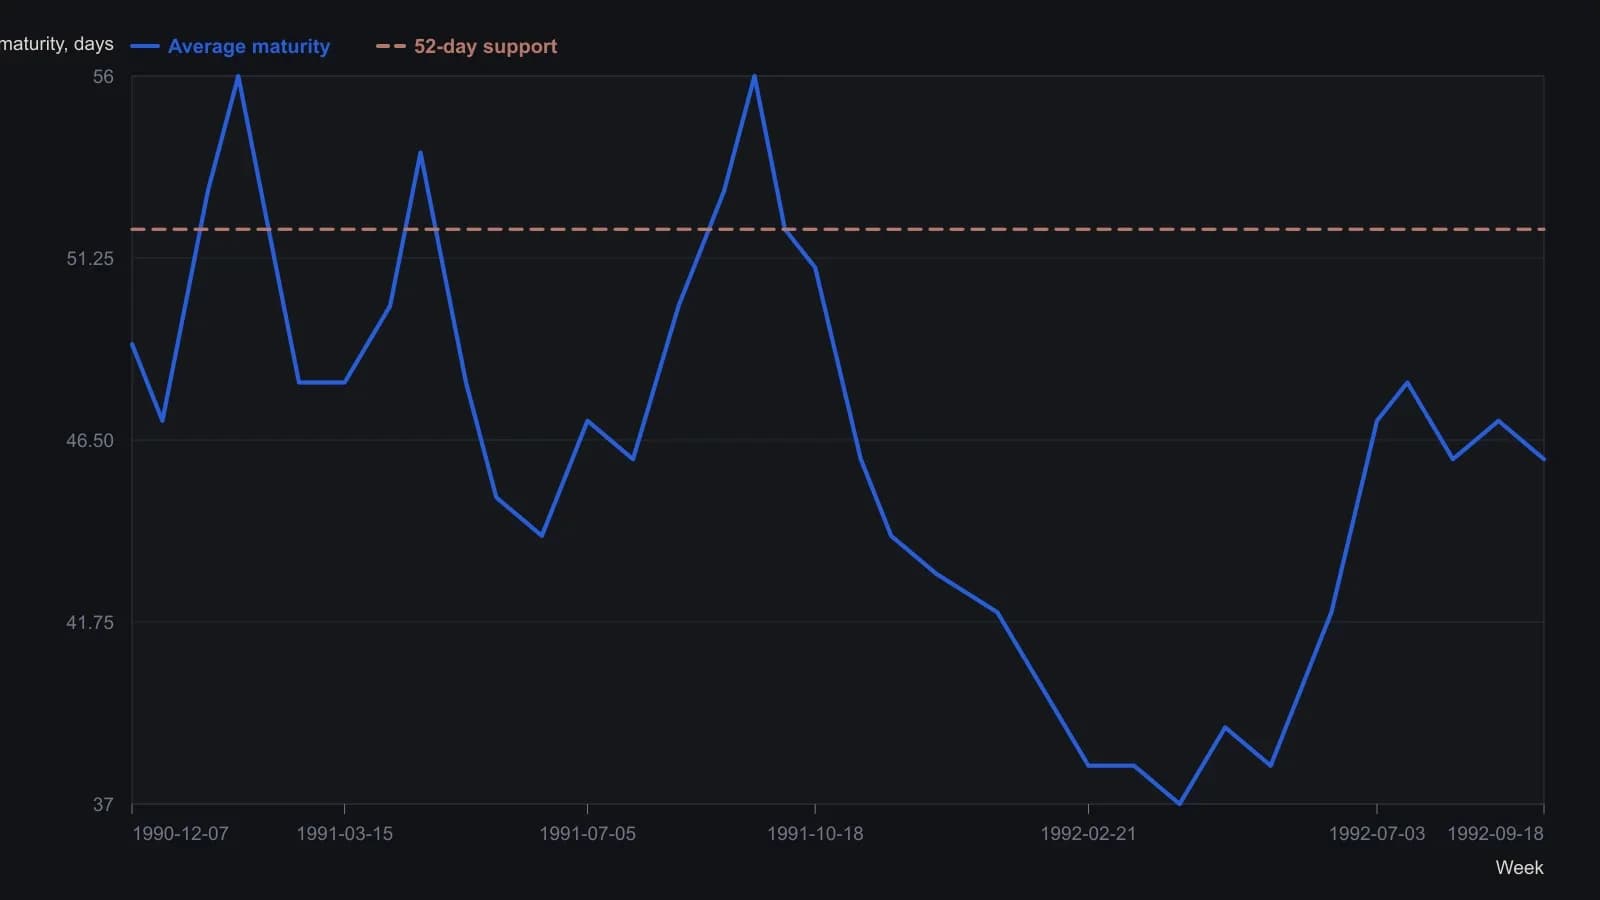
Источник проводит горизонтальную линию поддержки на уровне 52 дней. Оцифрованы приблизительно недельные выборки; значения по оси y приблизительны с точностью до ближайшего дня, потому что у растра шаг делений составляет 2 дня.
Подтверждение по индексу доллара
Рост U.S. Dollar Index часто читают как ожидание валютного рынка более высоких долгосрочных ставок США. dollar-index-confirmation использует этот индекс как внешнюю проверку того, разделяют ли валютные трейдеры ожидание по длинным ставкам, которое подразумевают доходности облигаций.
В задокументированном периоде пик доллара пришёлся рядом с пиком доходности 30-летней облигации, а последующее снижение доллара сопровождало падение доходностей облигаций.
Экстремумы Bullish Consensus
bullish-consensus-extreme — это публикуемая доля быков по облигациям, трактуемая как контрарный порог. Bond Bullish Consensus вблизи 70 процентов трактуется как экстремум оптимизма, который часто предшествует вершине, а значения ниже 43 процентов трактуются как экстремум пессимизма, который обычно отмечает дно. Порог пессимизма описан как более устойчивый из двух.
После значений December выше 60 процентов значение 67 процентов быков January 11, 1991 отметило пик настроений, за которым последовали более высокие доходности. Позднейший пессимизм в June и July, подтверждённый одновременной вершиной индекса доллара, предшествовал росту цены облигаций.
Осциллятор ten-minus-four
На волатильном бескупонном фонде ten-minus-four-oscillator — это разница между 10-week и 4-week скользящими средними. По нему действуют на сменах направления, а не на пересечениях нулевой линии. Эти развороты совпали с разворотами цены фонда.
Редакторская комбинация трёх проверок
Задокументированная последовательность даёт отдельные совпадения: bullish-consensus-extreme January 1991, позднейший внутригодовой пессимизм, подтверждённый вершиной индекса доллара, траекторию money-market-maturity 1990–1992 рядом с доходностью 90-day bill и развороты осциллятора, совпавшие с разворотами на фонде.
Редакторская интерпретация: оставайтесь без позиции, пока money-market-maturity, dollar-index-confirmation и bullish-consensus-extreme не описывают один и тот же режим ожиданий по ставкам. Когда они согласны, считайте смену направления ten-minus-four-oscillator сигналом войти, развернуться или воздержаться. Требование, чтобы все три проверки совпали, прежде чем разворот осциллятора берут в работу, — это редакторское правило сочетания, а не инструкция архива.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций