1995выпуск C111-18
Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
Когда у кассового фонда есть годовой бюджет на переключения, межрыночный прокси для тайминга следует принимать только если его можно исполнить в той же сессии, он использует разреженное правило с двумя порогами и продолжает работать после того, как половины выборки меняют местами.
- Используйте биржевые фьючерсы на муниципальные облигации как прокси индекса, потому что биржевая торговля описывалась как первое место, где проявляются внебиржевые, хеджевые и спекулятивные реакции.
- Требуйте исполнения в той же сессии, чтобы закрытие фьючерса ещё могло стать заявкой на фонд в тот же день. Исполнения на следующий день не принимались за стандарт оценки.
- На одной половине выборки подберите равные вверх и вниз delta-thresholds плюс jump-threshold при ограничении на переключения, которое отдаёт предпочтение низкочастотному набору правил.
- Принимайте конструкцию только если те же правила остаются работоспособными после того, как половины меняют местами, и не считайте это совпадение доказательством того, что параметры спрогнозируют более поздний отрезок цен фонда.
Что кассовый инструмент заставляет вас проверять
Долгосрочный фонд муниципальных облигаций рассматривался как фонд постоянного срока погашения: он постоянно меняет облигации, чтобы средний срок погашения оставался в заявленном длинном диапазоне, а цена пая никогда не погашается к фиксированному номиналу. Поэтому более поздняя продажа может вернуть меньше вложенной суммы. Прокси индекса, который задаёт тайминг этого инструмента, нужно оценивать как одну механическую торговую систему, включая периоды, когда система остаётся вне рынка.
Фьючерс как замена
Фьючерсы на муниципальные облигации использовались как межрыночный драйвер. Биржевые фьючерсы описывались как первое место, где проявляются внебиржевые, хеджевые и спекулятивные реакции. Позиция фонда берётся из этого связанного биржевого контракта, а не из собственной цены фонда.
Непрерывный дневной ряд фьючерсов на муниципальные облигации сопоставлялся с рядом фонда, скорректированным на распределения прироста капитала, но не на ежемесячные процентные выплаты.
Механическое правило с двумя порогами
Механическая торговая система покупала фонд, когда закрытие фьючерсов на муниципальные облигации вырастало на заданный jump-threshold от предыдущего закрытия или восстанавливалось на заданный delta-threshold от краткосрочного минимума фьючерса. Продажа шла по зеркальным условиям, измеренным от долгосрочного максимума.
Пороги изменения цены вверх и вниз принудительно делались равными, и добавлялся jump-threshold. Так свободных параметров оставалось мало, но правило всё ещё могло реагировать на крупное закрытие, сдвигающее консенсус.
Исполнение в той же сессии и годовой бюджет на переключения
Требовалось исполнение в той же сессии. Фьючерсы рассчитывались достаточно рано, чтобы заявку на фонд ещё можно было выставить в тот же день после полудня. Исполнения фонда на следующий день не принимались за стандарт оценки.
Ограничение на переключения, годовой лимит фонда на покупку и продажу паёв, заставляло оценку отдавать предпочтение низкочастотному набору правил. Альтернативы, которые торговали гораздо чаще, откладывались в сторону, даже если они выше ранжировались на внутривыборочном отборе.
Подбор на одной половине, затем переворот половин
Выборка была разделена на два примерно равных окна. Delta-threshold и jump-threshold выбирались на одном окне с предпочтением малого числа сделок, затем без изменений применялись к другому окну. Процедуру переворачивали, чтобы каждое окно один раз служило для подбора и один раз для проверки.
Walk-forward анализ здесь означает оптимизацию правил входа, выхода и пребывания вне рынка на одном окне, проверку их на другом, затем переворот окон, чтобы та же процедура шла в обоих направлениях. Совпадение двух перевёрнутых вневыборочных окон не считалось доказательством того, что те же параметры спрогнозируют более поздний отрезок цен фонда.
Чистая прибыль длинных сделок после обмена половин выборки
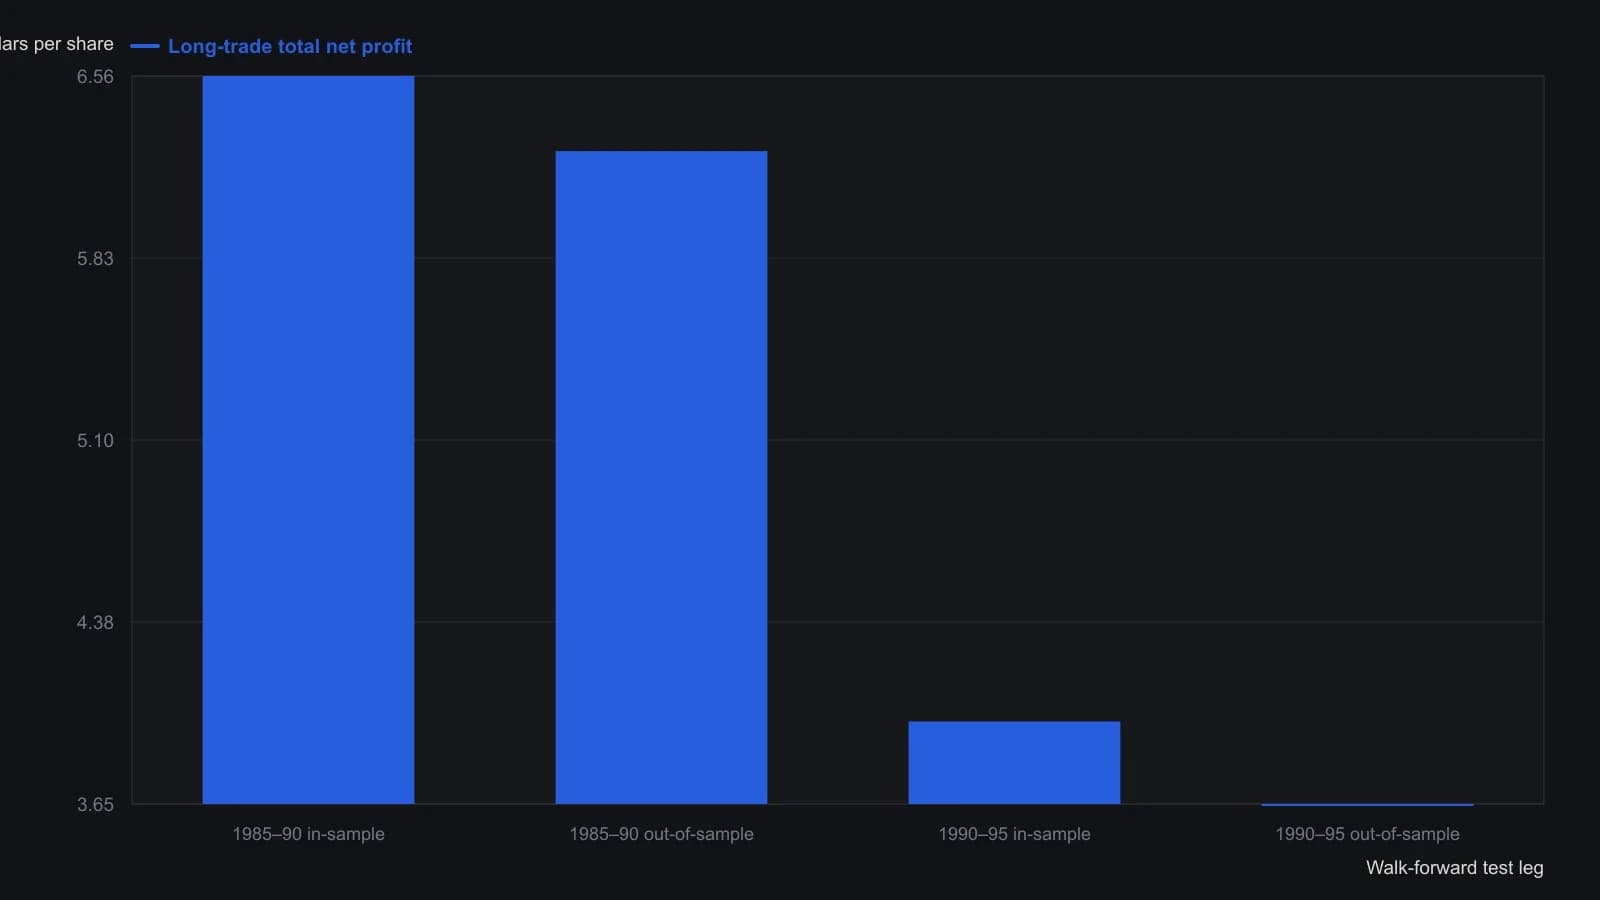
Участок 1 — 11 June 1985–30 June 1990; участок 2 — 15 June 1990–31 May 1995. Подгонка 1985–90 использовала дельту 48/32 и скачок 38/32; подгонка 1990–95 — дельту 57/32 и скачок 33/32. Каждый вневыборочный столбец использует пару противоположной половины. Ежемесячные процентные распределения не добавлялись обратно.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций