2003выпуск C071-2
Общая сетка недельных средних для четырёх азиатских индексных прокси
Сравнительный кейс выстроил страновые фонды акций как прокси для Сингапура, Гонконга, Малайзии и Японии и оценил каждый ряд по одним и тем же 50-недельным и 200-недельным скользящим средним. Позиции внутри этих прокси затем показали разные секторальные смеси за соседними недельными пробоями.
- Четыре страновых фонда акций использовались как индексные прокси для Сингапура, Гонконга, Малайзии и Японии, чтобы четыре ряда могли делить одну недельную сетку.
- Каждый прокси оценивался относительно одних и тех же 50-недельных и 200-недельных скользящих средних, что позволяло сравнивать локальный пробой с соседними режимами.
- Банковская экспозиция доминировала в сингапурском прокси, тогда как гонконгский прокси смешивал недвижимость с капитальными товарами, банками и коммунальными услугами.
- Малайзийский прокси соскользнул ниже обеих недельных средних поздней осенью 2002 года, но оставался близко к этим линиям, что кейс трактовал как относительно более сильное поведение по сравнению с соседями.
Одна сетка для четырёх страновых прокси
Сравнительный кейс выстроил четыре страновых фонда акций как прокси для Сингапура, Гонконга, Малайзии и Японии.
Каждый прокси оценивался относительно одних и тех же 50-недельных и 200-недельных скользящих средних.
Как каждый прокси располагался относительно недельных средних
Сингапурский прокси опустился ниже обеих недельных средних в конце 2000 года. После ралли конца 2001 года он удерживался выше 50-недельной средней несколько месяцев в 2002 году, затем потерял эту среднюю позднее в 2002 году.
Гонконгский прокси потерял обе недельные средние в начале 2001 года после слабости конца 2000 года. Он вернул 50-недельную среднюю к лету 2002 года и снова опустился ниже неё к осени 2002 года.
После снижения конца 2000 года малайзийский прокси поднялся выше обеих недельных средних осенью 2001 года. Затем он соскользнул под них поздней осенью 2002 года, оставаясь близко к этим линиям.
Японский прокси оставался в многолетнем снижении. Пробой конца 2000 года ниже обеих недельных средних трактовался как ещё одна фаза, а не как разрешённый минимум.
После ралли первой половины 2002 года сравниваемые азиатские рынки не ушли значимо ниже предшествующих долгосрочных минимумов, датированных осенью 2001 года для Гонконга и Сингапура и началом 2002 года для Японии.
Секторальная концентрация в соседних прокси
Банковская экспозиция доминировала в сингапурском прокси: три крупнейшие позиции около 16 процентов, 15 процентов и 11 процентов, а банки как группа — около 43 процентов.
Гонконгский прокси смешивал недвижимость около 27 процентов с капитальными товарами, банками и коммунальными услугами, а две его крупнейшие позиции были около 16 процентов и 12 процентов.
Малайзийский прокси удерживал крупнейшую одиночную позицию около 9 процентов.
Редакторская заметка: секторальная концентрация — это вес нескольких отраслей или имён внутри странового прокси, который может определять, как этот прокси отслеживает локальный рынок. TradersWeek читает банковски насыщенную сингапурскую смесь и гонконгскую смесь недвижимости, капитальных товаров, банков и коммунальных услуг как одну из причин, почему два соседа могут терять одну и ту же 50-недельную среднюю по разным структурным причинам.
Относительная сила в слабом региональном наборе
В слабом региональном наборе то, что малайзийский прокси оставался близко под недельными средними после соскальзывания конца 2002 года, трактовалось как относительно более сильное поведение по сравнению с соседями.
Редакторская заметка: контекст относительной силы здесь означает оценку одного рынка по тому, насколько близко он остаётся к общим средним по сравнению с более слабыми соседями. Архив уже использовал такое прочтение для Малайзии после соскальзывания конца 2002 года, тогда как пробой японского прокси конца 2000 года он трактовал как ещё одну фазу многолетнего снижения, а не как разрешённый минимум.
Недельное закрытие EWM против 50-недельной и 200-недельной скользящих средних
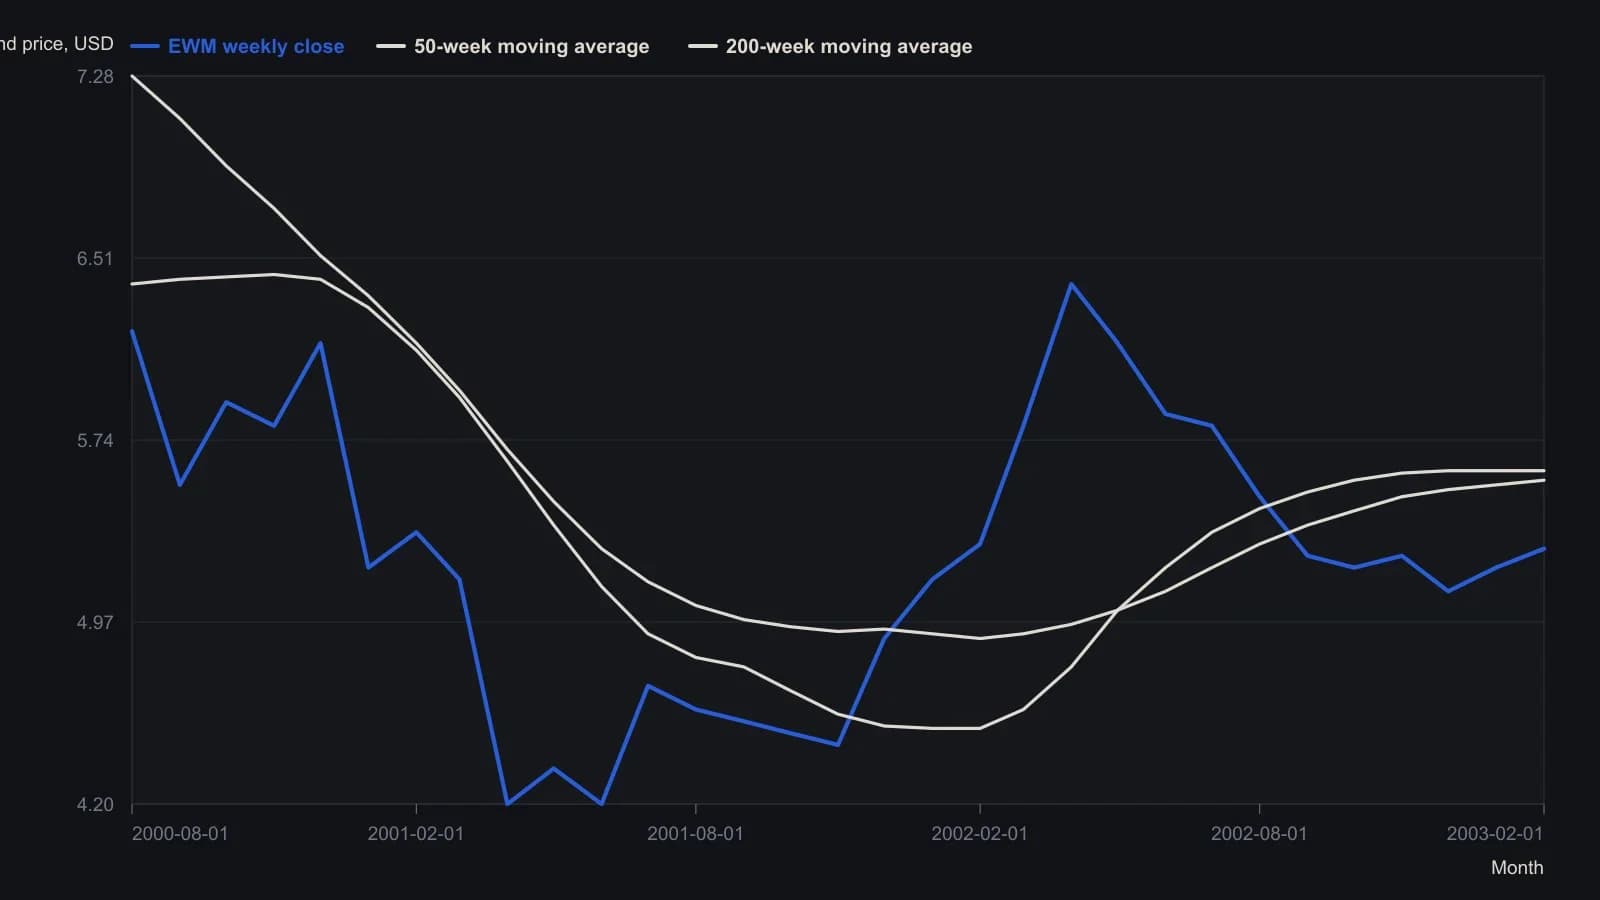
Месячные выборки с недельных баров на печатном графике. Более быстрая зелёная линия — 50-недельная скользящая средняя; более медленная фиолетовая — 200-недельная скользящая средняя. Растровые отсчёты приблизительны, за исключением трёх подписанных конечных печатных значений.
Все разборы дорожки · 19 разборов
- 1992Страновой режим внутри глобальной аллокации и индексных прокси
- 1992Межрыночное подтверждение для тайминга фонда облигаций длинной дюрации
- 1993Парные прокси облигаций и валюты с подтверждением недельного пересечения
- 1995Walk-forward оценка переключения фонда по таймингу муниципальных фьючерсов
- 1999Аллокация по рыночному режиму с ограниченным плечом индексного оверлея
- 1999Тестирование следования за трендом с контролем cash-price-control
- 2002Кейс сохранения капитала для аллокации через индекс-прокси
- 2003Общая сетка недельных средних для четырёх азиатских индексных прокси
- 2005Веса index-etf-core, growth-index-clock и implementation-cost-ledger
- 2005Европейские индексные прокси как одна панель недельных режимов
- 2006Прокси индексных фондов как межрыночные инструменты режима
- 2006Построение опционной экспозиции на металл через прокси добывающих компаний и подразумеваемую волатильность
- 2010Сопоставленные стрэддлы на индексных прокси с плечом и без плеча
- 2013Наследование как кейс индекс-прокси и аллокации
- 2014Уровни заголовочного индекса смешивают меняющуюся корзину с меняющимся дивизором
- 2017Скрининг ETF по ликвидности, соответствию индексу и рангу
- 2019Товарные прокси с плечом не проходят фьючерсный тест
- 2020Построение траекторий до листинга для новых сегментов фондов
- 2020Рукав после cost-drag, оцениваемый по index-proxy, взвешенный в смеси акций и облигаций