2004выпуск C061-4
Розничные форекс-тикеты как контракты на издержки исполнения
Эта архивная критика рассматривает розничный валютный тикет как контракт на издержки исполнения. Котируемый спред — это дилерская комиссия, стопы и реквоты могут так и не достичь живого рынка, а высокое плечо способно превратить несколько пунктов трения в событие для капитала.
- Читайте клиентский бид-оффер как истинную дилерскую комиссию, включая любую надбавку к спреду сверх межбанковского рынка, даже если тикет помечен как без комиссии.
- Проверьте, отслеживается ли рыночная, стоп- или лимитная заявка внутри платформы, передаётся ли банку-корреспонденту, исполняется ли через непроторгованный принт или прерывается реквотой.
- Подбирайте номинал так, чтобы встроенный спред, несколько пунктов проскальзывания и умеренное неблагоприятное движение не могли съесть большую долю капитала до того, как позиция будет проверена.
- Пригодная платформа показывает живые позиции и капитал, держит маржу на сегрегированном застрахованном депозите, завершает выводы в течение двух рабочих дней и не закрывает сделку на уровне, который рынок никогда не торговал.
Тикет без стандарта дилинга
Описанная здесь розничная валютная площадка не имела общего бенчмарка исполнения и центрального органа, который устанавливал или обеспечивал стандарты дилинга для операторов платформ.
Редакция: без общей ленты и органа, который принуждает к правилам дилинга, клиент должен читать каждый тикет как контракт на издержки исполнения до выбора любого номинала.
Читайте спред как дилерскую комиссию
Анализ комиссий на этой площадке означает чтение клиентского бид-оффер как истинной дилерской комиссии, включая любое расширение сверх межбанковского рынка, независимо от того, появляется ли строка комиссии в выписке.
Метка «без комиссии» всё равно может скрывать дилерскую комиссию, когда межбанковский рынок в один-два пипа расширяется для клиента. Покупка одного миллиона евро по 1.1506 против межбанковского рынка 1.1501-02, при покрытии оператором по 1.1502, оставляла оператору четыреста долларов. Эта дополнительная ширина — надбавка к спреду, которую платформа добавляет к межбанковской котировке и удерживает как свою дилерскую выручку.
Покупка и продажа одной и той же валюты одновременно на одной платформе не создаёт чистой экспозиции и всё равно платит спред, часто плюс удвоенная дилерская комиссия.
Спросите, куда маршрутизируется стоп
Маршрутизация заявок спрашивает, отслеживается ли рыночная, стоп- или лимитная заявка внутри платформы, передаётся ли банку-корреспонденту, исполняется ли через непроторгованный принт или прерывается реквотой до того, как сможет достичь живого бида или оффера.
Sell-stop по 1.1565 был исполнен на четыре пункта сквозь ночной минимум 1.1570, который подтвердили три нью-йоркских банка и один лондонский. Платформа заявила, что исполнение следовало тому, как была настроена её технология.
Редакция: official-print — это максимум или минимум, принимаемый только когда достаточный объём действительно торговался по этой цене на межбанковских системах, которые формируют ленту. Стоп, исполненный сквозь подтверждённый банком минимум, — это исход маршрутизации, а не доказательство того, что лента напечатала эту цену.
После срабатывания стопа один-три пункта проскальзывания описывались как типичные, когда берётся следующий живой бид или оффер. О некоторых розничных платформах говорили, что они берут двадцать пять — тридцать пунктов на движениях, которым соответствовало исполнение в пять-семь пунктов.
Некоторые платформы прерывают сделку реквотой, которая предлагает обычно менее выгодный рабочий курс вместо завершения тикета по показанной цене. Реквота заменяет показанный торгуемый курс новым, обычно худшим, рабочим курсом до завершения тикета.
Ограничьте плечо до того, как задан размер тикета
Рекламируемое плечо 100 к 1 и 400 к 1 позволяло счёту в десять тысяч долларов контролировать четыре миллиона долларов валютного номинала.
На пятипунктовом спреде при плече 200 к 1 продажа двух миллионов евро по 1.1510 и обратная покупка по 1.1515 дали убыток в одну тысячу долларов без движения рынка, равный одной десятой заявленного стартового капитала. Пять пунктов против позиции удваивали этот убыток, а ещё сорок пять пунктов исчерпывали счёт.
Плечо не выше 20 к 1 представлялось как оставляющее место для стоп-лосс заявок и ограничивающее скорость, с которой спред и неблагоприятные тики съедают капитал.
Редакция: управление маржой здесь — не прогноз цены. Это подбор номинала так, чтобы встроенный спред, несколько пунктов проскальзывания и умеренное неблагоприятное движение не могли съесть большую долю капитала счёта до того, как позиция будет проверена.
Межбанковские композитные спреды покупки-продажи по валютным парам
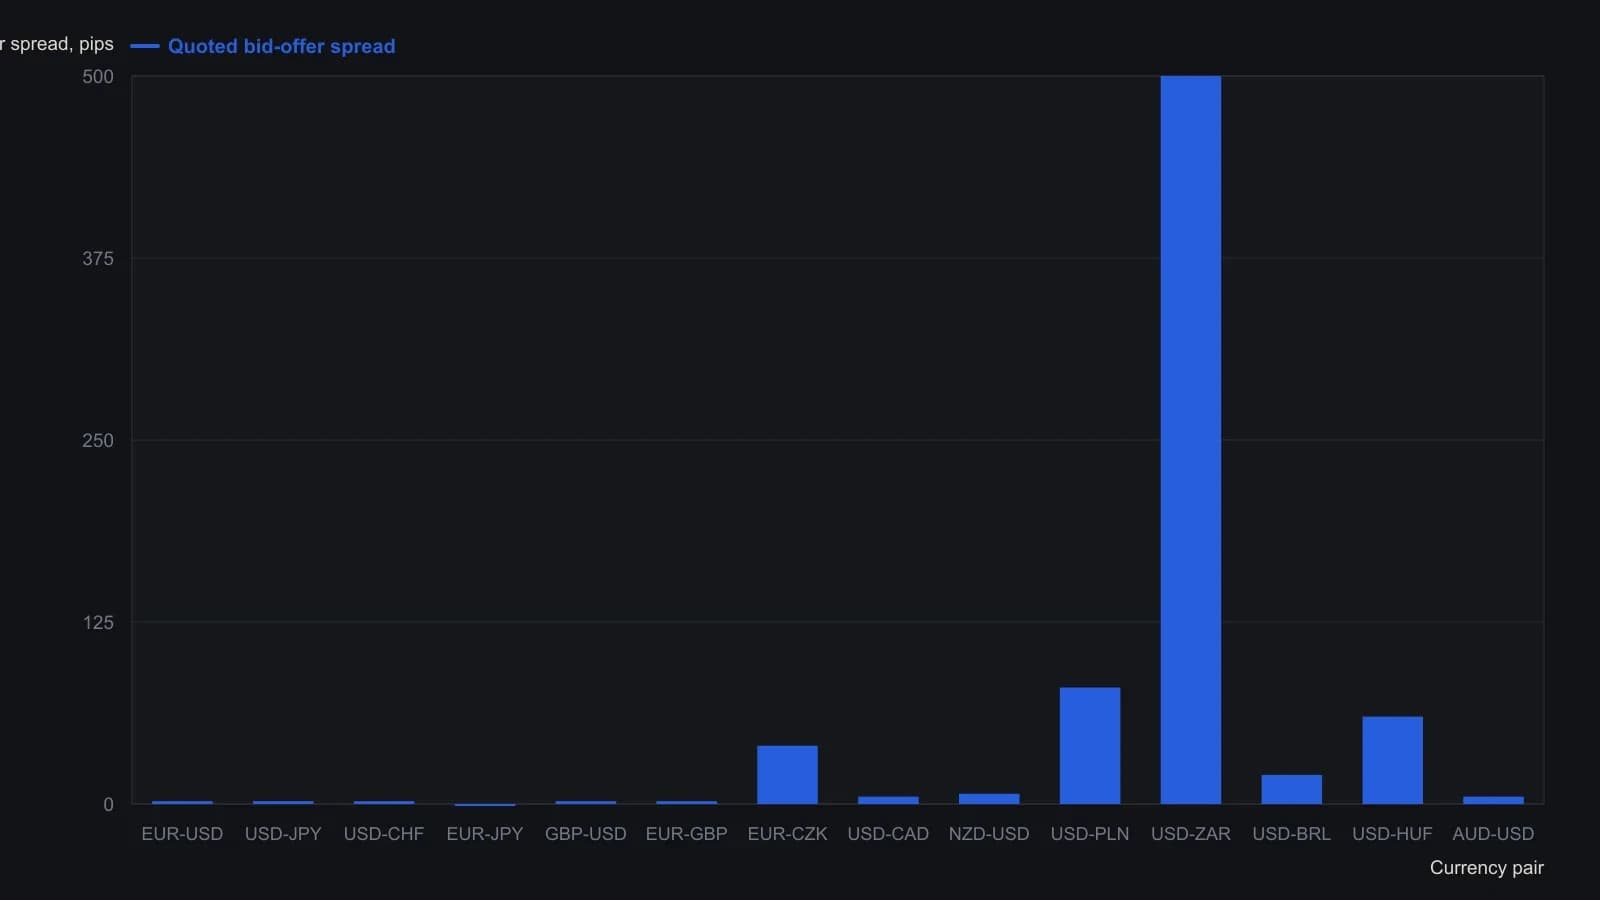
Пункт равен 0.0001 для пар, котируемых с четырьмя знаками после запятой, 0.01 для пар с иеной и USD-HUF и 0.001 для EUR-CZK — как напечатано на табло. У EUR-JPY цена покупки и цена продажи совпали.
Признаки пригодной платформы
Пригодная платформа описывалась как показывающая живые позиции, прибыль и убыток в реальном времени, балансы и совокупный капитал; держащая маржу на сегрегированном застрахованном депозите; завершающая выводы в течение двух рабочих дней; и избегающая логики заявок, которая закрывает сделку на уровне, который рынок никогда не торговал.
Все разборы дорожки · 30 разборов
- 1988Почему мгновенная маршрутизация корзин перегружает ликвидность специалиста
- 2004Розничные форекс-тикеты как контракты на издержки исполнения
- 2005Двухшлюзовый фильтр ликвидности для маршрутизации фьючерсных ордеров
- 2006Ручная маршрутизация во внеурочную сессию и риск исполнения в open outcry
- 2010Котировка фьючерсного брокера — это спецификация исполнения
- 2011Smart order routing, мейкер-тейкер и издержки исполнения на мидпоинте
- 2012Сравнивайте эквивалентные листинги до маршрутизации
- 2012Rebate-aware routing и стоимость исполнения
- 2012Маршрутизация на платформе, комиссии и серверные стопы
- 2013Сравните эквивалентные листинги, затем направьте заявку
- 2013Подтвердите маршрутизацию, маржу и издержки исполнения перед живым форекс-ордером
- 2013Выбор брокера как фильтр издержек исполнения и маршрутизации
- 2014Маршрутизация ордеров, pass-through rebates и выбор ликвидности
- 2014Сравнение биржевых площадок до маршрутизации заявки
- 2014Выбор фьючерсного брокера как задача архитектуры исполнения
- 2014Шопинг комиссий — неверный первый фильтр для фьючерсного ордера
- 2015Маршрутизация заявок, когда эквивалентные продукты торгуются на нескольких площадках
- 2015Проверки форекс-площадки по скорости, марже и стоимости реализации
- 2015Резервные площадки и разделение символов в маршрутизации фьючерсов
- 2016Маршрутизируйте заявки между конкурирующими биржевыми площадками
- 2016Фильтруйте торговые площадки перед маршрутизацией заявок
- 2017Выбор площадки как фильтр маршрутизации заявок
- 2017Маршрутизация на площадки для эквивалентных листинговых контрактов
- 2017Проверки форекс-брокера по скорости исполнения, соблюдению котировок и марже
- 2017Выбор брокера как фильтр скорости исполнения и комиссии
- 2018Маршрутизация эквивалентных контрактов между конкурирующими площадками
- 2018Выбор форекс-площадки по скорости исполнения, маржинальным условиям и соблюдению цены
- 2019Фильтры исполнения на форексе для маршрутизации, издержек и ликвидности
- 2020Маршрутизация эквивалентных листингов между конкурирующими биржами
- 2020Брокерские фильтры по маршрутизации, комиссиям и ликвидности