2020выпуск C0616-20
Риск досрочного исполнения коротких коллов из-за дивидендов
Предстоящий дивиденд повышает риск досрочного исполнения короткого колла в деньгах, если оставшаяся временная стоимость не превышает дивиденд. Котировки коллов перед дивидендом могут дешеветь, поэтому практическими ориентирами служат временная стоимость пута того же страйка и падения открытого интереса.
- Риск досрочного исполнения растёт, когда короткий колл находится в деньгах и оставшаяся временная стоимость низкая, а предстоящий дивиденд повышает этот риск ещё сильнее, если оставшаяся временная стоимость не превышает дивиденд.
- У колла с 30 и более днями до экспирации временная стоимость часто всё ещё больше типичного дивиденда, тогда как в последние недели или дни это сравнение становится гораздо теснее.
- Котируемая временная стоимость колла перед дивидендом — ненадёжный ориентир исполнения; временная стоимость внеденежного пута того же страйка чище отражает истинную временную стоимость колла в деньгах.
- Если оставшаяся временная стоимость колла не выше дивиденда, практический выбор — закрыть, перенести на более высокий страйк или перенести дальше по времени.
Контрольная точка для размера короткого колла
Редакция: TradersWeek рассматривает приближающуюся экс-дивидендную дату как контрольную точку риска и размера позиции для продавцов покрытых коллов. Вопрос в том, остаётся ли у короткого колла в деньгах достаточно оставшейся премии относительно дивиденда, чтобы удерживать, сокращать или переносить позицию, используя цены опционов, подразумеваемую волатильность и контекст позиции, чтобы поместить эту одну сделку в более широкий рыночный и дивидендный режим.
Когда растёт риск досрочного исполнения
Когда короткий колл находится в деньгах и оставшаяся временная стоимость низкая, риск досрочного исполнения растёт. Предстоящий дивиденд повышает этот риск ещё сильнее, если оставшаяся временная стоимость не превышает дивиденд.
Рост оценивают по числу дней до экспирации, денежности и соотношению экс-дивидендной даты и экспирации. У колла с 30 и более днями до экспирации временная стоимость часто всё ещё больше типичного дивиденда, тогда как в последние недели или дни это сравнение становится гораздо теснее.
Котируемая временная стоимость колла может вводить в заблуждение
В экс-дивидендную дату акция переоценивается вниз на величину дивиденда. В одном случае 2019 года денежная сумма 1.17 соответствовала ночной переоценке с 85.95 до 84.78.
Поскольку маркет-мейкеры закладывают в цену предстоящую переоценку вниз, коллы, истекающие после экс-даты, обычно дешевеют, а путы обычно дорожают. Котируемая временная стоимость колла перед дивидендом — ненадёжный ориентир исполнения.
В отсутствие дивиденда временные стоимости колла и пута одного страйка совпадают. При предстоящей экс-дате временная стоимость внеденежного пута того же страйка чище отражает истинную временную стоимость колла в деньгах.
После дивидендной корректировки
После дивидендной корректировки временные стоимости коллов в деньгах нормализуются, и цены опционов отражают более низкий уровень акции. Цены на деньгах не обязаны падать в соответствии с дельтой, потому что подразумеваемая волатильность может вырасти.
Подразумеваемая волатильность вокруг дивидендного события — способ интерпретировать этот разрыв. В одном примере после экс-даты колл со страйком 85 и 31 днём до экспирации сдвинулся с 1.54 при подразумеваемой волатильности 11.54% до 1.61 при подразумеваемой волатильности 18.08%.
Открытый интерес вокруг экс-даты
Открытый интерес по коллам в деньгах резко падал после недавних экс-дивидендных дат, что согласуется с массовым исполнением или закрытием. Не каждый контракт с временной стоимостью ниже дивиденда исчез.
Изменения открытого интереса коллов вокруг экс-дивидендной даты служат фильтром того, исполняли ли держатели контракты в деньгах или закрывали их.
Открытый интерес колл-опционов Philip Morris до и после дивиденда $1.17
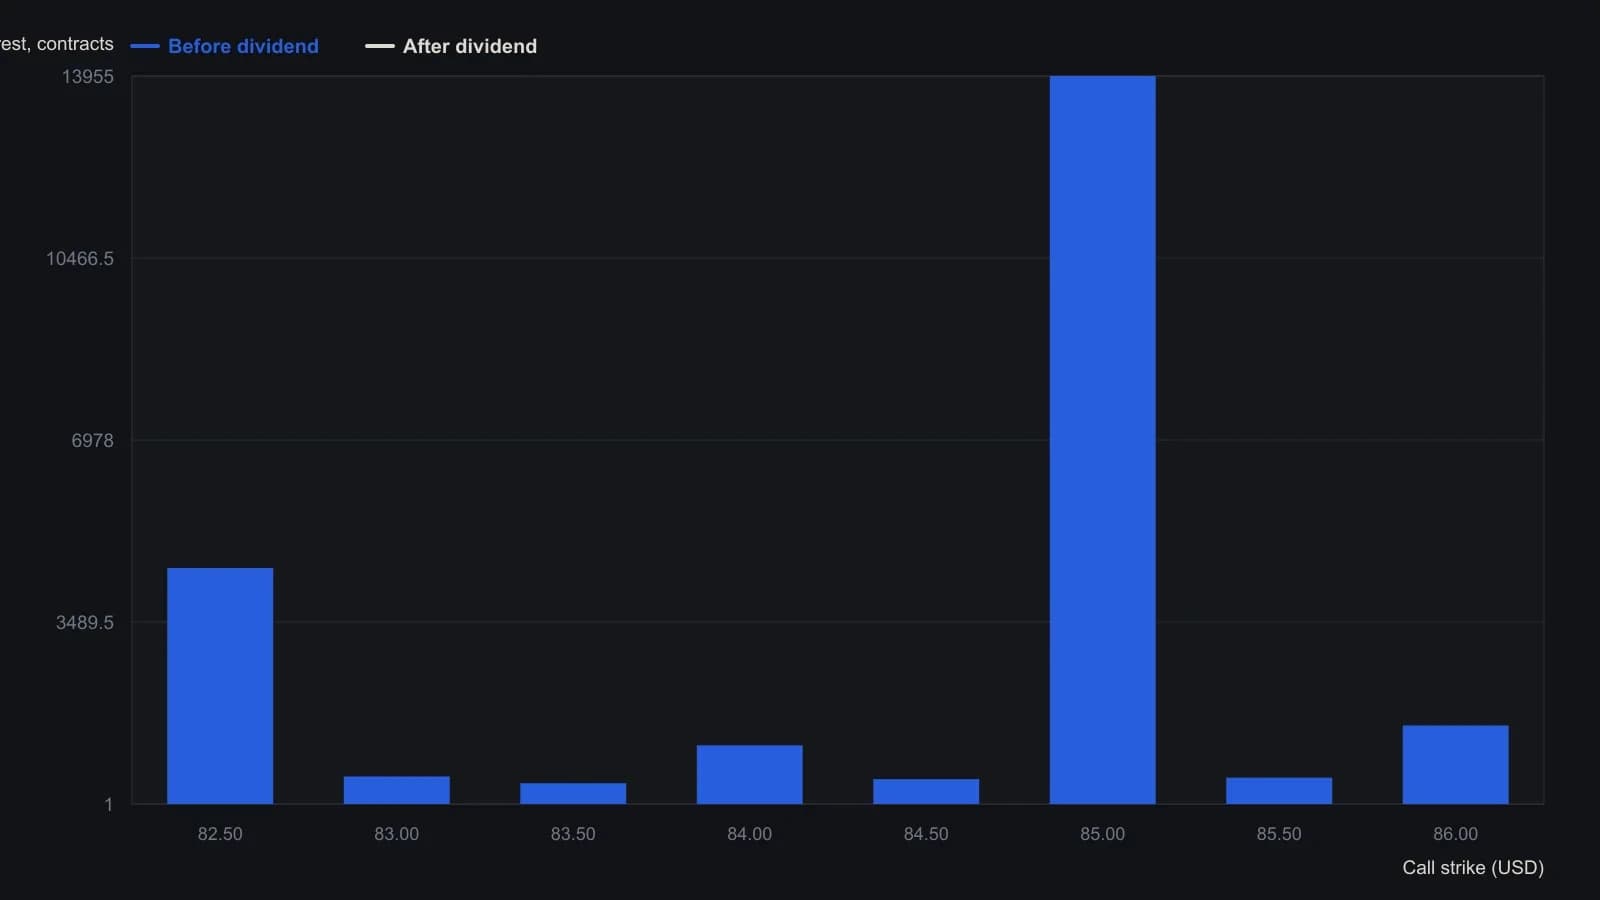
В той же таблице есть и колл-опционы AbbVie January 2020 — у них тот же обвал «в деньгах»; на графике только Philip Morris, чтобы ось страйков относилась к одному имени. В тексте статьи указана корректировка на открытии $84.78; в таблице используется $84.76.
Удерживать, сокращать или переносить
Удержание риска исполнения короткого колла на низком уровне требует, чтобы оставшаяся временная стоимость колла была выше дивиденда. Если это не так, практический выбор — закрыть, перенести на более высокий страйк или перенести дальше по времени.
Редакция: эти варианты — исторический рабочий процесс снижения риска исполнения, а не ранжирование последующих результатов.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов