2012выпуск C0868-70
Экспирация PM-settled индексного опциона в защитном секторном режиме
Снимок середины июня 2012 задавал европейский, с расчётом наличными, PM-settled опцион на индекс large-cap и рассматривал лидерство товаров повседневного спроса и коммунального сектора как подтверждение всё ещё защитного рынка.
- Архив задавал cash-settled-index-option с european-exercise и PM-settlement: исполнение только на экспирации, а итоговое значение берётся с послеполуденного закрытия пятницы.
- На 14 June 2012 товары повседневного спроса и коммунальный сектор были трёхмесячными лидерами секторов, и это sector-leadership рассматривалось как подтверждение всё ещё защитного рынка.
- Финансовый сектор и потребительский дискреционный сектор по-прежнему должны были лидировать вместе, прежде чем широкий рынок можно было назвать бычьим; для локализации этой проверки использовалась moving-average-map.
- Редакторское прочтение: конструкция экспирации — это часы, а лидерство секторов — погода. Доступ к индексу после закрытия меняет момент маркировки хеджа, а не то, захватили ли циклические сектора лидерство.
Рабочий процесс середины июня
Архив фиксирует два параллельных прочтения середины июня 2012. Одно задавало, как маркируется PM-settled опцион на индекс large-cap. Другое спрашивало, подтверждают ли товары повседневного спроса и коммунальный сектор всё ещё защитный рынок.
Анализ экспирации опциона, как он используется здесь, помещает этот отдельный контракт в контекст, учитывающий режим. Конструкция расчёта ставит хедж на календарь. Она не заменяет секторный тест.
Как маркировался PM-settled контракт
PM-settled опцион на индекс large-cap был задан как европейского стиля и с расчётом наличными, с исполнением только на экспирации. Эта связка — european-exercise на cash-settled-index-option: контракт можно исполнить только на экспирации, и он выплачивает денежную разницу вместо поставки акций.
PM-settlement фиксирует итоговое значение опциона по закрытию базового актива в пятницу экспирации, а не по принту открытия. Экспирация приходилась на субботу после третьей пятницы месяца экспирации. Последним торговым днём была предшествующая пятница, а расчёт использовал послеполуденное закрытие.
PM-settled контракт имел размер в 10 раз больше опциона на ETF акций large-cap, использовал множитель 100 и котировался в десятичных. Ближние экспирации простирались примерно на 12 месяцев вперёд. Более дальние PM-settled серии листились со сроками до пяти лет и начальными декабрьскими экспирациями для 2012–2016. Эти более длинные теноры — это long-dated-expiration: листинговые сроки индексных опционов, измеряемые годами, а не ближними месяцами.
Что говорило лидерство секторов
На 14 June 2012 товары повседневного спроса и коммунальный сектор были определены как трёхмесячные лидеры секторов. Это лидерство рассматривалось как подтверждение всё ещё защитного рынка. В этом рабочем процессе sector-leadership — относительная сила среди отраслевых групп, используемая как сигнал market-regime.
Паттерн соответствует defensive-rotation: товары повседневного спроса, здравоохранение или коммунальный сектор опережают циклические сектора, такие как финансовый и дискреционный. Июньский снимок назвал товары повседневного спроса и коммунальный сектор лидерами. Здравоохранение лидером не называлось.
Финансовый сектор и потребительский дискреционный сектор были названы секторами, которые должны лидировать, прежде чем широкий рынок можно назвать бычьим. Совместный рост ETF финансового и потребительского дискреционного секторов был сформулирован как условие более широкого бычьего сдвига.
Карта скользящих средних по отсутствующим лидерам
На тот снимок середины июня ETF финансового сектора описывался как находящийся в диапазоне выше своей 200-дневной средней, а 17.30 указывался и как уровень подтверждения пробоя, и как более долгосрочное сопротивление.
ETF потребительского дискреционного сектора описывался как удерживающийся заметно выше своей 200-дневной средней, а нисходящая 50-дневная средняя рассматривалась как ближайшее сопротивление. moving-average-map использует наклон и ценовое положение 50-дневной и 200-дневной средних, чтобы локализовать поддержку, сопротивление и подтверждение тренда в секторном фонде.
Держать два прочтения раздельно
Редакторское прочтение: сначала поставьте индексный опцион на часы экспирации, затем спросите, отмечает ли лидерство товаров повседневного спроса и коммунального сектора всё ещё защитный режим. Послеполуденный расчёт и european-exercise говорят, когда маркируется хедж. Они не решают, захватили ли финансовый и дискреционный сектора лидерство вместе.
Трёхмесячная доходность секторальных SPDR относительно S&P 500, середина июня 2012
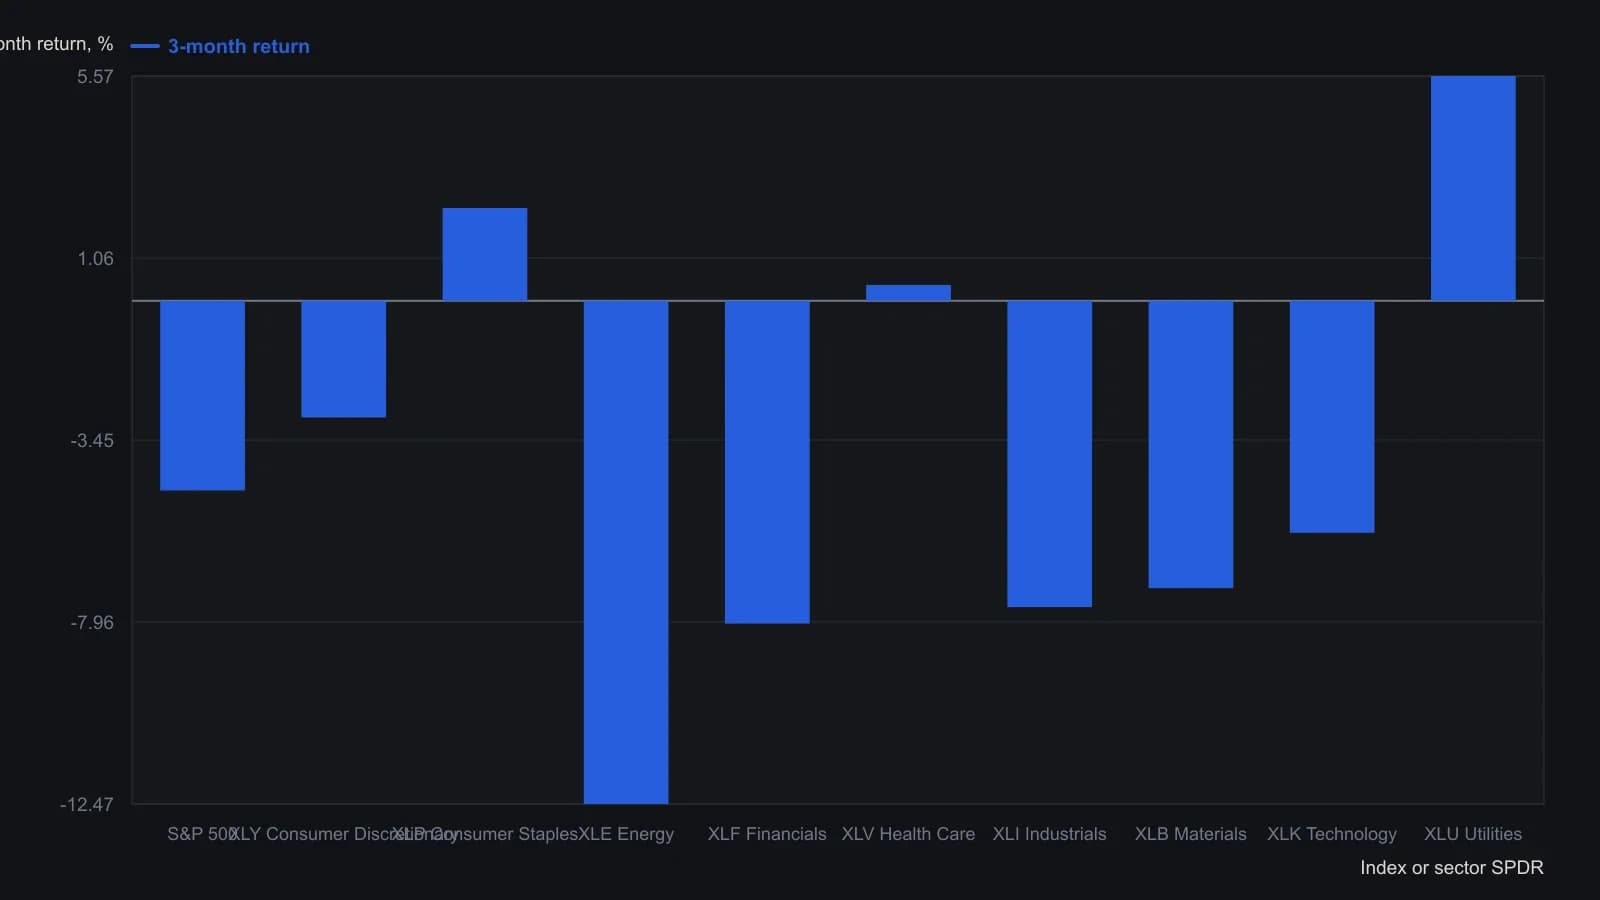
Снимок с подписью Sector Components as of 6/13/12; период установлен на 3 месяца. Последние цены Watchlist на той же странице — это котировки того же момента, а не отображённые на графике доходности.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов