1995выпуск C101-10
Оценка недель экспирации опционов как режимов индекса
Месячный календарь индексных опционов можно разметить как три недельных состояния. Статья проводит историческую оценку этих состояний по средним пунктовым изменениям, частоте растущих недель и тестам дисперсии, затем повторяет её на более поздней выборке — прежде чем метка используется как сезонное правило или вход модели.
- Неделя экспирации опционов, следующая за ней постэкспирационная неделя и любая неделя вне влияния экспирации образуют календарную метку трёх состояний, а не сезонные часы фиксированной длины.
- Тесты на полной выборке по недельному пунктовому изменению и частоте растущих недель отделяли недели экспирации от постэкспирационных недель яснее, чем недели экспирации от остальных недель.
- Проверка разбиением выборки не сохранила каждый контраст полной выборки, а тесты дисперсии не показали недели экспирации и постэкспирационные недели как систематически более волатильные.
- Редакторская позиция: сначала закодировать тип недели, затем повторить тесты среднего, частоты и дисперсии — прежде чем считать метку сезонным правилом или входом модели.
Три типа недель в опционном календаре
Биржевые индексные опционы прекращали торги в третью пятницу каждого месяца. Календарная неделя, содержащая это закрытие, — неделя экспирации опционов. Следующая сразу за ней неделя — постэкспирационная неделя. Любая неделя, не относящаяся ни к одной из этих двух, — неделя вне влияния экспирации.
Неделя экспирации описывалась как часто более сильная, а следующая за ней неделя — как часто разворачивающаяся вниз. Последовательные экспирации не образуют фиксированный интервал, и расстояние между ними может меняться от года к году. Поэтому сезонному или модельному входу нужна кодировка типа недели: категориальная метка трёх состояний, а не постоянный лаг.
Что сравнивали
Оценка использовала недельное пунктовое изменение — движение индекса в пунктах, а не в процентах, потому что биржевые страйки задаются на абсолютных уровнях индекса. Двусторонний тест среднего сравнивал средние недельные пунктовые изменения без предположения, какой тип недели больше. Частота растущих недель сравнивала долю недель с положительным изменением индекса. Те же вопросы ставились к медианам и к недельной дисперсии.
Проверка разбиением выборки затем повторила тесты среднего, частоты и дисперсии на более позднем окне, чтобы увидеть, сохраняется ли более ранний контраст.
Средние, медианы и растущие недели
На полной выборке среднее недельное пунктовое изменение было положительным в целом, больше в неделях экспирации опционов и отрицательным в постэкспирационных неделях. Двусторонний тест среднего отверг равенство средних недельных изменений для недель экспирации против постэкспирационных недель. Сравнение медиан совпало с этим тестом среднего.
Недели экспирации закрывались выше чаще, чем постэкспирационные недели. Недели вне влияния экспирации находились между этими двумя частотами. Сравнение двух долей отметило разрыв частот экспирации против постэкспирации как значимый контраст.
Недели экспирации не были значимо сильнее остальных недель на полной выборке. Постэкспирационные недели были значимо слабее остальных недель на полной выборке. Неделя обвала в выборке отмечена как возможный перекос.
Из совокупного роста выборки недели экспирации обеспечили большую часть итога, тогда как неделя после экспирации дала совокупное снижение.
Доля растущих недель S&P 100 по типу недели экспирации опционов
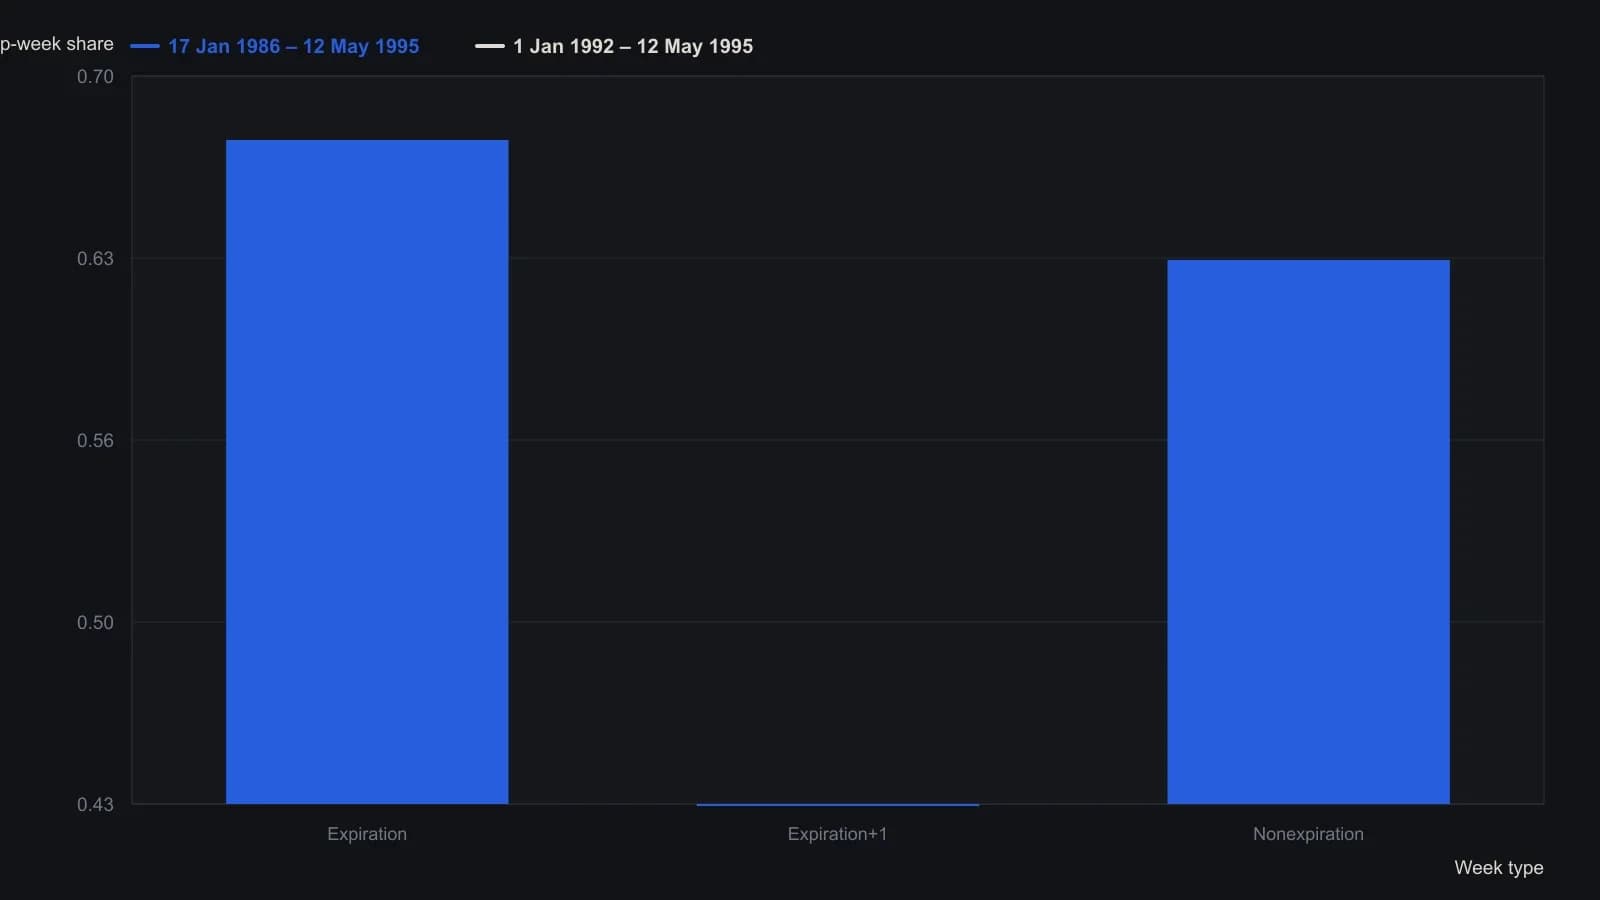
Источник сравнивал доли Z-критерием для двух пропорций относительно двустороннего порога 1.96. Экспирация против следующей недели преодолела этот порог на интервале 1986–95 (Z = 3.713), но не на 1992–95 (Z = 1.626). Доля неэкспирационных недель 0.615 на 1992–95 — это та же цифра того же окна в парной таблице долей и в тексте (61.5 процента).
Более позднее окно и дисперсия
В более позднем окне недели экспирации по-прежнему закрывались выше чаще, чем следующая неделя, а остальные недели оставались между ними. Этот более поздний разрыв частот оказался ниже общепринятой статистической значимости.
Недели экспирации были сильнее остальных недель в более позднем окне. Постэкспирационные недели не были значимо слабее остальных недель в этом окне.
Тесты недельной дисперсии не подтвердили ожидаемый паттерн, что недели экспирации и постэкспирационные недели систематически более волатильны, чем остальные недели. Единственный значимый контраст волатильности — постэкспирационные против остальных недель, и только на более поздней выборке.
Использование метки без фиксированных часов
Поскольку последовательные экспирации могут стоять на разных расстояниях от года к году, правило, предполагающее постоянный недельный лаг, неверно пометит некоторые недели. Кодировка типа недели сохраняет три состояния как категории.
Редакторский вывод: исторический рабочий процесс поддерживает рассмотрение экспирации опционов как недельной режимной метки с последующей проверкой этой метки. Сам по себе он не устанавливает торговое правило. Среднее, частоту растущих недель и дисперсию всё ещё нужно перепроверить на изучаемом окне, и волатильность не следует предполагать по календарной метке.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов