2004выпуск C121-4
Expiration-loss позднего цикла и скив как режимный контекст
Опционную книгу позднего цикла можно читать как режимный контекст, сопоставив впадину expiration-loss с точкой пут-колл скива и затем классифицировав ближний страйк как симметричный пин, зеркальный диапазон экспирации или хедж, который книга не в состоянии удержать.
- Деньги, уже поставленные по страйкам, рассматриваются как полезная информация о месте экспирации, хотя точное число реальных шансов описывается как невозможное установить.
- Совпадающие маркеры expiration-loss и скива рассматриваются как самый симметричный и самый информативный случай. Когда впадины расходятся, разрыв отражается в зеркальный диапазон экспирации, а более широкий разрыв описывается как менее предсказательный.
- После того как дилеры нейтрализуют остаточную дельту, окно дельта-хеджа позднего цикла — это период, когда базовый актив, как утверждается, тянется к впадине expiration-loss. Более острые кривые убытка и больший номинал на кону представлены как повышающие вероятность защиты этого страйка, тогда как высокий шорт-интерес по акциям описывается как пересиливающий сигнал.
- Редакторское прочтение: используйте эту пару маркеров как режимную надстройку для одного ближнего страйка, а не как самостоятельный прогноз.
Книга позднего цикла как режимный контекст
Деньги, уже поставленные по страйкам, рассматриваются как полезная информация о месте экспирации. Точное число реальных шансов описывается как невозможное установить. Архив всё равно читает эти поставленные деньги как информацию о том, где может оказаться экспирация.
Редакторское прочтение: рассматривайте одну опционную книгу позднего цикла как режимную надстройку, а не как самостоятельный прогноз. Сопоставьте впадину expiration-loss с долларовым дисбалансом пут-колл и затем классифицируйте, находится ли один ближний страйк в симметричном пине, зеркальном диапазоне экспирации или в хедже, который книга не в состоянии удержать.
Впадина expiration-loss и точка пут-колл скива
Максимальный убыток определяется как совокупная долларовая стоимость путов и коллов по страйку. Этот уровень — впадина expiration-loss: страйк, где совокупная долларовая стоимость путов и коллов на экспирации была бы наименьшей для опционной книги; он используется как кандидатный уровень пина.
Точка пут-колл скива — это их разность, страйк, где долларовый разрыв между путами и коллами наиболее экстремален; она используется, чтобы отметить односторонние ставки. Несовпадающие впадины читаются как односторонний наклон подразумеваемой волатильности, а не как случайная колоколообразная кривая.
Когда эти впадины расходятся, разрыв отражается на противоположную сторону распределения, образуя зеркальный диапазон экспирации. Более широкий разрыв описывается как менее предсказательный. Совпадающие впадины рассматриваются как самый симметричный и самый информативный случай.
QQQ: убыток на экспирации и пут-колл перекос по страйкам, 13 June 2004
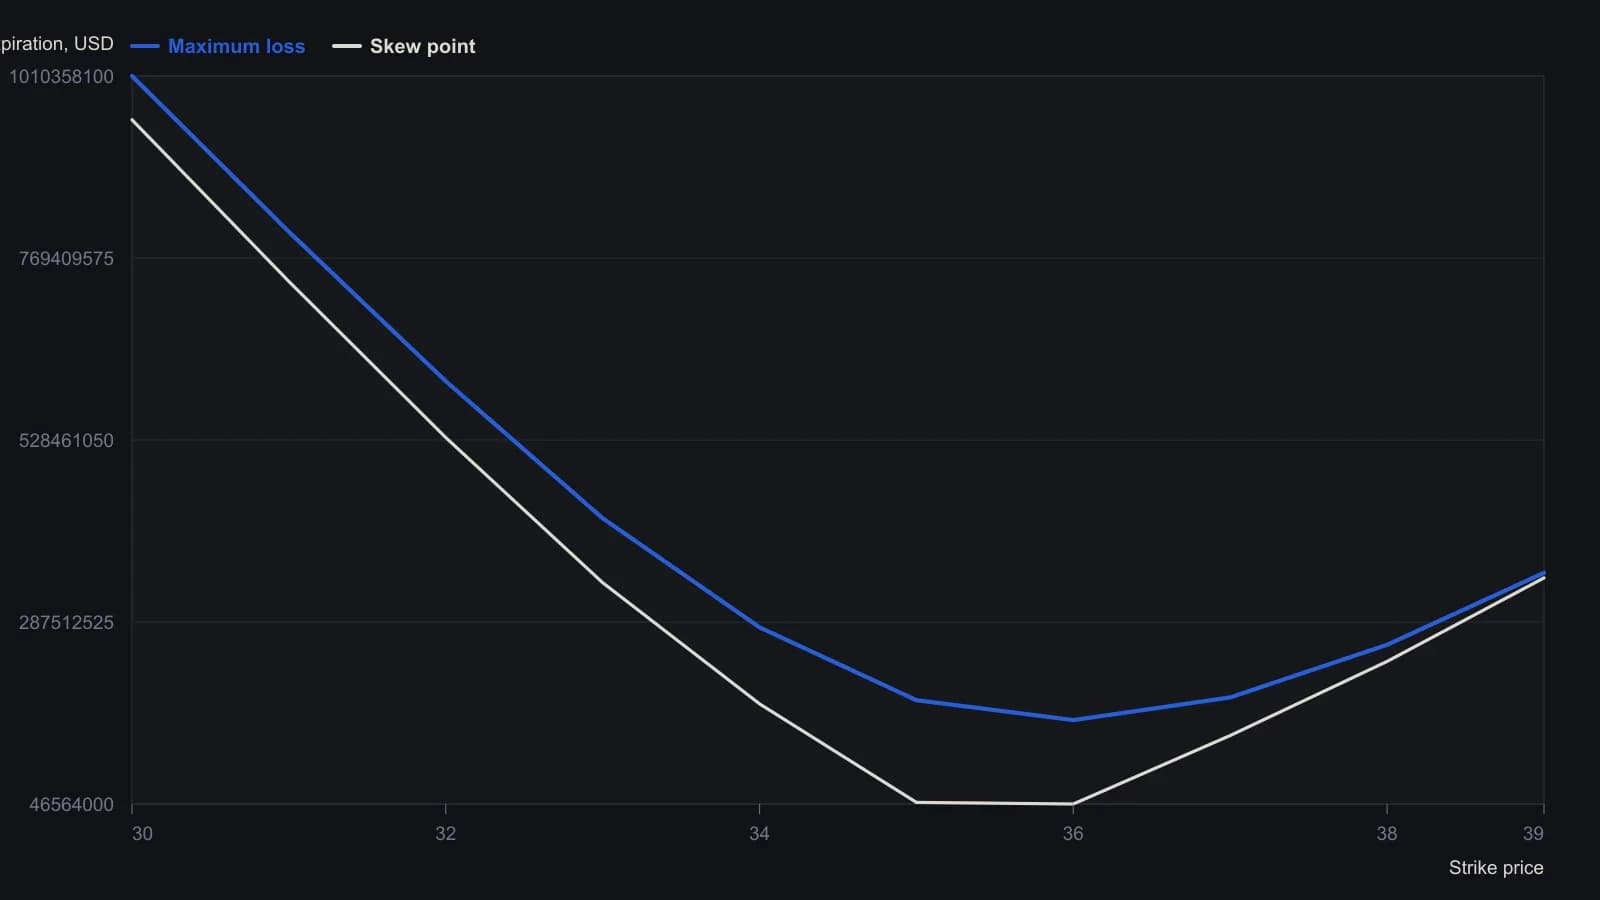
Максимальный убыток — долларовая стоимость коллов плюс долларовая стоимость путов; точка перекоса — их разность. Источник считывал книгу в последние семь сессий перед экспирацией и предупреждал, что большой короткий интерес перевешивает пин.
Датированные снимки
Снимок expiration-loss по SPX от 13 June 2004 помещал впадину expiration-loss на 1100, точку пут-колл скива на 1060 и предлагаемую полосу от 1100 до 1140. Расчётная цена составила 1129.60, закрытие — 1135.02.
Снимок OEX той же сессии помещал впадину expiration-loss на 550 и точку пут-колл скива на 545, предлагая от 550 до 555, при закрытии 554.81. У QQQ оба маркера стояли на 36, экспирация прошла на 36.44.
NDX 13 June 2004 показал впадину expiration-loss на 1425 и точку пут-колл скива на 1400, предлагая от 1425 до 1450. Расчётная цена 1457.35 и закрытие 1464.65 оказались вне этой полосы.
У IBM 11 June 2004 оба маркера стояли на 90, закрытие — 90.06.
Дельта-хедж позднего цикла и защита номинала
Дилерский дельта-нейтральный хедж описывается как концентрирующийся вокруг среды за десять сессий до экспирации. После этой концентрации последние семь сессий используются, чтобы построить кривые, и базовый актив, как утверждается, тянется к впадине expiration-loss.
Это более позднее окно — дельта-хедж позднего цикла: после того как дилеры нейтрализуют остаточную дельту, базовый актив может тяготеть к сильно защищаемому страйку. Более острые кривые убытка и больший номинал на кону представлены как повышающие вероятность защиты указанного страйка. Это и есть защита номинала.
Высокий шорт-интерес по акциям описывается как пересиливающий этот сигнал expiration-loss.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом