2008выпуск C031-6
Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
Длинный стрэддл собирается покупкой колла и пута на один и тот же базовый актив, чтобы значимое движение в любую сторону могло иметь значение. Конструкция затем проверяет подразумеваемую волатильность, оставшийся срок до экспирации и то, делает ли консолидация или событийный сетап такое движение правдоподобным.
- Длинный стрэддл покупает колл и пут на один и тот же базовый актив, чтобы позиция могла реагировать на значительное движение в любую сторону и не могла быть скопирована удержанием только акции или фьючерсного контракта.
- Низкая подразумеваемая волатильность рассматривается как необходимое условие, потому что более высокая уплаченная премия и последующее снижение подразумеваемой волатильности могут снижать цены опционов сильнее, чем одно только временное затухание.
- Экспирация строится как 30–60-дневное окно, когда катализатором является объявление, и как 90–180-дневное окно в остальных случаях, чтобы базовый актив успел пройти путь по мере расширения точек безубыточности.
- Фильтры страйков покупают коллы с дельтой от +35 до +60 и путы с дельтой от −35 до −60, а тайминг ищет значимое объявление или тренд после очевидной консолидации.
Двусторонняя позиция, а не замена акции
Длинный стрэддл конструируется покупкой колла и пута на один и тот же базовый актив. Позиция может приносить прибыль от значительного движения в любую сторону и не может быть воспроизведена удержанием только самой акции или фьючерсного контракта.
В этой конструкции опционный стрэддл — это длинный колл и длинный пут с одним страйком и одной экспирацией, используемые, чтобы получить прибыль от значительного движения в любую сторону, а не от одного прогноза. Конструкция означает выбор страйка, окна экспирации и режима волатильности так, чтобы комбинированная позиция колл-плюс-пут была построена под двусторонний пробой, а не под направленную ставку.
Редакция: TradersWeek читает собранный стрэддл как двустороннюю позицию рыночного режима. Подразумеваемая волатильность задаёт бюджет премии, оставшийся срок до экспирации задаёт, насколько далеко должен пройти базовый актив, а консолидация или событийный сетап решает, правдоподобно ли это движение вообще.
Подразумеваемая волатильность как бюджет премии
Низкая подразумеваемая волатильность рассматривается как необходимое условие для покупки стрэддла. Подразумеваемая волатильность — это рыночная оценка волатильности, заложенная в премии опционов. Когда она низка относительно собственной истории бумаги, временная премия, уплачиваемая за длинный стрэддл, дешевле.
Более высокая подразумеваемая волатильность повышает уплачиваемую премию. Последующее снижение подразумеваемой волатильности может снижать цены опционов сильнее, чем одно только временное затухание.
Оставшийся срок и расширяющиеся точки безубыточности
Главный риск конструкции в том, что базовый актив не успевает пройти достаточно далеко до экспирации, чтобы компенсировать временное затухание, поэтому всё, что меньше ценового движения выше среднего, может не принести прибыль. Анализ экспирации опционов сопоставляет оставшиеся дни до экспирации с временным затуханием и расширяющимися точками безубыточности, чтобы судить, достаточно ли у стрэддла срока для значимого ценового движения.
Конструкция экспирации использует более короткое 30–60-дневное окно, когда катализатором являются отчётность или иное объявление, и 90–180-дневное окно в остальных случаях, чтобы базовый актив успел пройти путь.
В проиллюстрированном примере October 47.50 колл был оценён в 3.70, а пут в 4.00, совокупная премия составила 7.70, при 126 оставшихся днях до экспирации, что рассматривалось как достаточный срок для значимого движения.
Кривые риска для этого длинного стрэддла показывают, как временное затухание увеличивает потенциальный убыток и расширяет верхнюю и нижнюю цены безубыточности по мере приближения экспирации, причём затухание ускоряется в последний месяц.
Фильтры страйков и сетапы тайминга
Вероятностные фильтры для этой конструкции покупают коллы с дельтой от +35 до +60 и путы с дельтой от −35 до −60. Скью рассматривается как нерелевантный при покупке стрэддла.
Конструкция тайминга ищет либо значимое предстоящее объявление, либо осмысленный тренд после очевидной консолидации, например тест уровня сопротивления, который многократно не устоял.
Страйк и точки безубыточности длинного стрэддла SNDK October 47.50
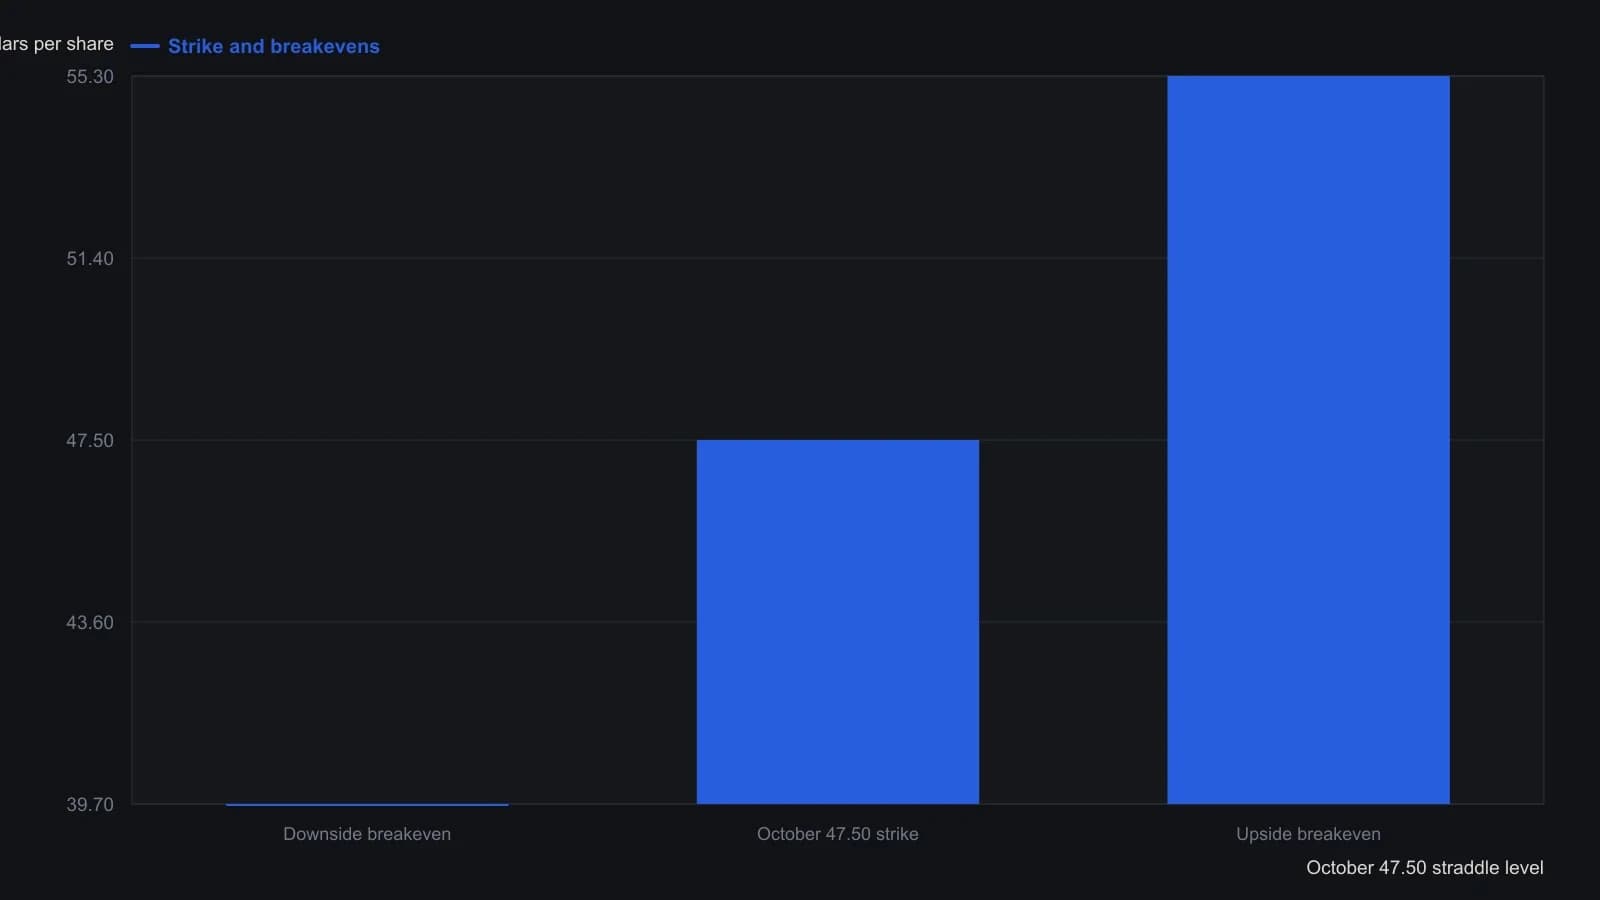
Блоттер оценивает пут в 4.10, а дебет на один лот — в 780 долларов; в тексте статьи эти величины округлены до 4.00 и 770. Подразумеваемая волатильность по тикету составляет 36.5 процента по коллу и 35.5 процента по путу.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов