2011выпуск C0248-53
Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
Историческая expiration-week-sale по опционам на казначейские облигации США November 2010 рассматривала слегка внеденежную премию как временную стоимость, которая исчезнет, если выбранная граница устоит. Траектория December futures и stochastic-of-option-price колла November 131 задавали рамку, уже ли эта премия подавлена.
- Все опционы вне денег истекают без стоимости, поэтому практическая задача — найти out-of-the-money-boundary, которая к экспирации по-прежнему останется вне денег.
- В кейсе использовался five-day-holding-limit к экспирации опциона на казначейские облигации США November 2010 в Friday, October 22, 2010, который рассчитывался против December futures.
- Слегка внеденежные опционы рассматривались как time-value-only-premium, которая должна была уйти в ноль к Friday, если эта граница устоит.
- График December T-bond показал семь более низких закрытий и закрытие около 131.00, а 10-day stochastic-of-option-price колла November 131 достиг 2.22 и был прочитан как уже подавленная премия.
Проблема границы
Все опционы вне денег истекают без стоимости. Практическая задача — найти страйк, который останется вне денег. В этом рабочем процессе этот страйк и есть out-of-the-money-boundary: цена, которой рынок, по оценке, вряд ли достигнет до экспирации.
Архивные факты описывают исторический рабочий процесс недели экспирации. Там, где TradersWeek извлекает из этого процесса урок о режиме, прочтение помечено как редакционное.
Пятидневная продажа
Кейс ограничил продажу максимальным пятидневным удержанием к экспирации опциона на казначейские облигации США November 2010 в Friday, October 22, 2010, который рассчитывался против December futures. Этот five-day-holding-limit удерживает expiration-week-sale внутри оставшейся календарной недели, так что оставшаяся временная стоимость — главный источник прибыли, если страйк остаётся вне денег.
Слегка внеденежные опционы рассматривались как time-value-only-premium, которая должна была уйти в ноль к Friday, если граница устоит.
Ценовая траектория к неделе
Дневной график December T-bond показал краткосрочную распродажу с семью более низкими закрытиями и закрытием около 131.00 на входе в неделю экспирации. Четырёхпунктовая распродажа за короткий отрезок оставляла открытыми и сценарий отскока, и продолжение слабости на следующей неделе.
Чтение премии на деньгах
Колл November 131 был контрактом на деньгах. Его 10-day stochastic-of-option-price опускался до 2.22 и был прочитан как перепроданная премия, которая может остаться подавленной до экспирации.
Этот stochastic-of-option-price применяет чтение моментума к собственной ценовой траектории опциона, а не к базовому активу, и здесь использовался, чтобы судить, уже ли премия подавлена.
10-дневный стохастик ноябрьского пута 131
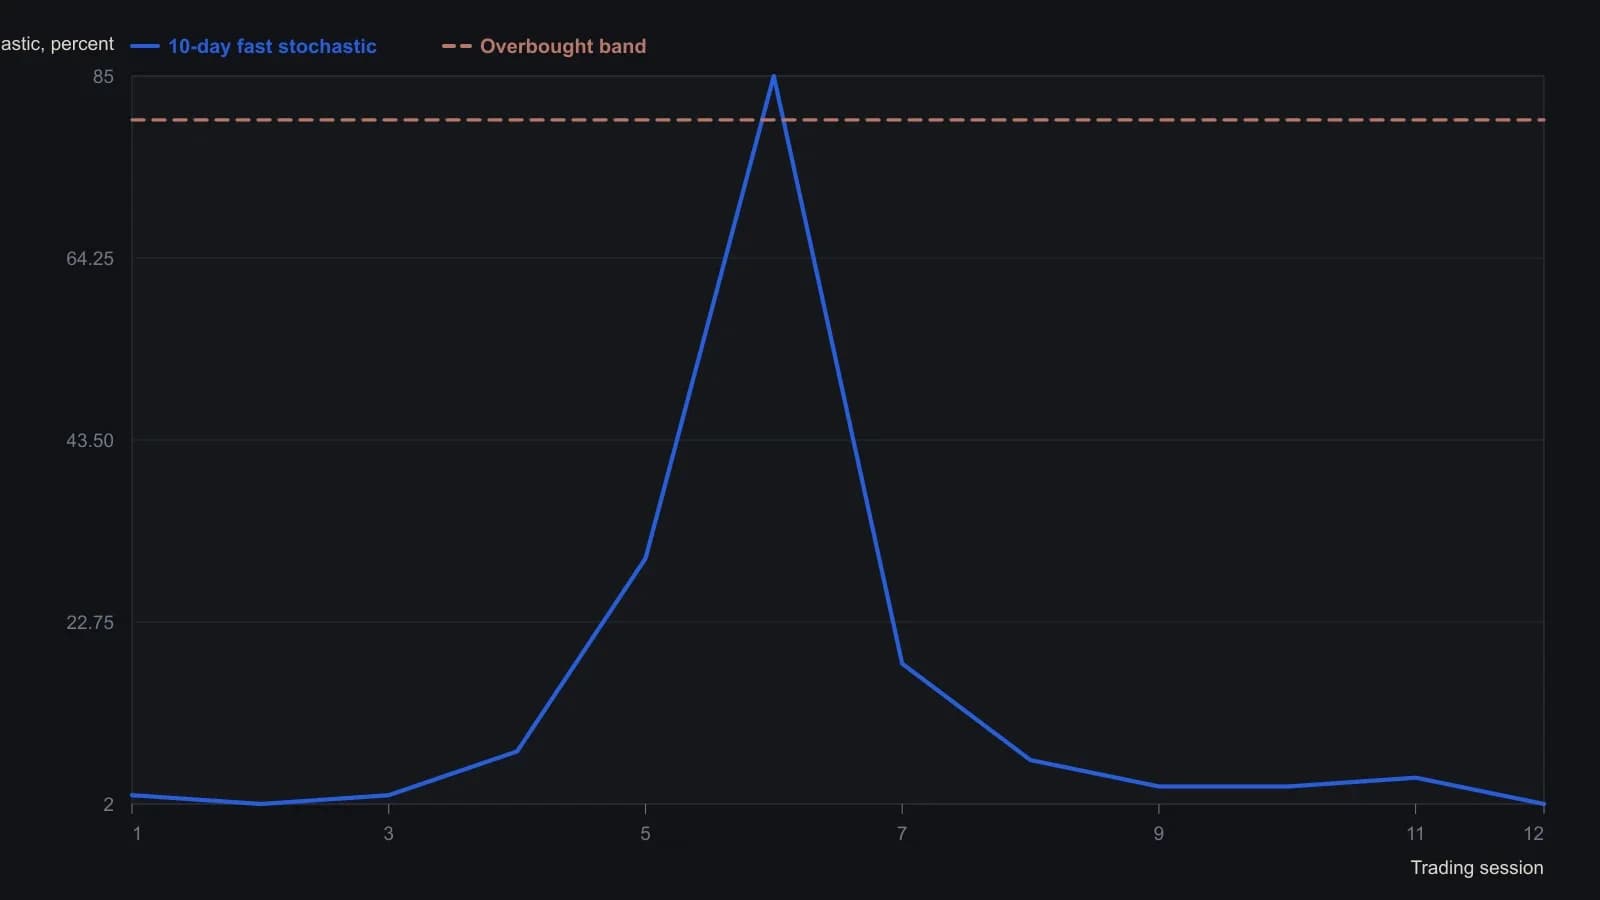
Быстрый стохастик TradeStation по цене самого опциона (максимум, минимум, закрытие; период 10, сглаживание 3), а не по базовому фьючерсу. Точки, кроме указанного пика 85, считаны с растра и округлены до целых пунктов осциллятора. Ноябрьские опционы на казначейские облигации истекли 22 October 2010.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов