1994выпуск C101-10
Оценка слабости DJIA внутри квартального фьючерсного цикла
Архив датировал распродажи DJIA по трёхмесячному циклу фьючерсов на фондовые индексы и свёл в таблицу окно слабости середины цикла, более позднее окно, примыкающее к экспирации, и окно роста начала квартала на фоне накрутки на конец квартала и спроса на реинвестирование.
- Экспирации фьючерсов на фондовые индексы в третью пятницу марта, июня, сентября и декабря задают трёхмесячный фьючерсный цикл, по которому датируют слабость спот-индекса.
- После октября 1987 снижения DJIA минимум на 104 пункта группировались в окне слабости середины цикла, и шесть из восьми снижений на 200 пунктов и более начинались в этой фазе.
- К 1991 появилось и более позднее окно, примыкающее к экспирации, а за обеими зафиксированными фазами слабости в выборке следовали зарегистрированные отскоки.
- С конца 1990 сессии последнего дня квартала и первые четыре сессии нового квартала не показали одностороннего направленного паттерна, поэтому накрутку на конец квартала и спрос на реинвестирование можно проверять, а не принимать как данность.
Трёхмесячный фьючерсный цикл как рамка датировки
Фьючерсы на фондовые индексы в выборке экспирировали в третью пятницу марта, июня, сентября и декабря. Эти даты задают трёхмесячный фьючерсный цикл, по которому архив датировал слабость спот-индекса. Цикл открывается фазой ближнего контракта, когда после предыдущей экспирации открываются новые позиции.
Редакционная интерпретация: рассматривайте этот календарь как стенд оценки режима для классификации рыночных фаз, а не как лист торговых подсказок.
Окно слабости середины цикла
В выборке после октября 1987 снижения DJIA минимум на 104 пункта группировались в одной короткой фазе трёхмесячного фьючерсного цикла, и шесть из восьми снижений на 200 пунктов и более начинались в этой фазе. С октября 1987 по середину января 1992 снижения минимум на 105 пунктов DJIA фиксировались как начинающиеся между 10-м и 22-м торговым днём цикла.
Этот интервал и есть окно слабости середины цикла. В этом окне 1987–1992 за каждым зафиксированным снижением середины цикла минимум на 105 пунктов следовал отскок минимум на 80 пунктов.
Распродажи DJIA, датированные днями 10–22 цикла ведущего фьючерса
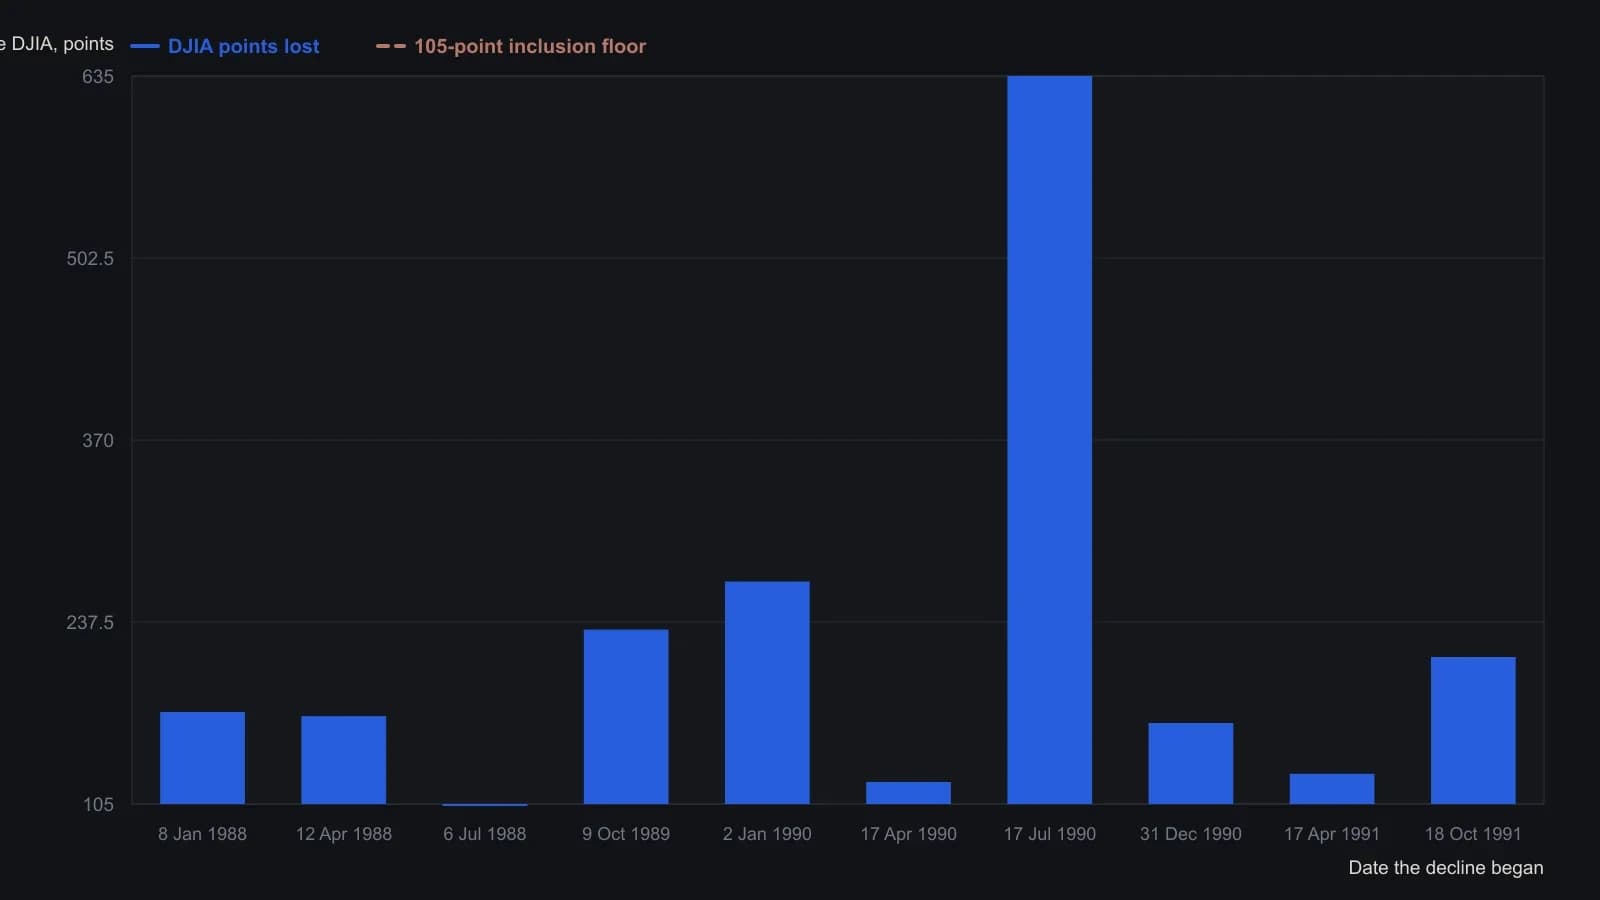
Крах October 1987 назван первым случаем в этом окне, но итог в пунктах в единице не приведён, поэтому он опущен. Падение на 159 пунктов 8–11 October 1990 — последний этап снижения 17 July 1990, а не новое начало. Эпизод 15 January 1992 дан только как 26 пунктов S&P 500 и опущен, чтобы сохранить ряд в пунктах DJIA.
Более позднее окно, примыкающее к экспирации
К 1991 зафиксированная слабость также проявлялась в дни непосредственно перед экспирацией, а с марта 1992 она начиналась до дня экспирации или в сам этот день в девяти из последних 10 циклов выборки. С марта 1991 снижения минимум на 104 пункта DJIA фиксировались как начинающиеся с 16-го дня до экспирации и по день экспирации.
Этот отрезок и есть окно, примыкающее к экспирации, рассматриваемое как более поздняя и отдельная фаза слабости. За этими примыкающими к экспирации снижениями минимум на 100 пунктов в зафиксированной выборке следовали отскоки минимум на 65 пунктов.
Рост начала квартала и фольклор конца квартала
С середины 1990 рост минимум на 68 пунктов DJIA фиксировался как начинающийся между четвёртым и 13-м днём января, апреля, июля и октября. Этот интервал и есть окно роста начала квартала, проверяемое как подъём старта квартала отдельно от тайминга экспирации.
Накрутка на конец квартала — это убеждение, что институционалы поднимают котировки своих позиций в последнюю сессию квартала, потому что вознаграждение привязано к квартальным результатам. Спрос на реинвестирование — это убеждение, что институционалы активно покупают в первые четыре сессии нового квартала. С конца 1990 сессии последнего дня квартала и первые четыре сессии нового квартала не показали одностороннего направленного паттерна в подсчёте по выборке.
Редакционная интерпретация: датированные окна можно сверять с этим фольклором, а не принимать накрутку и реинвестирование как данность.
Сохраняя проверки как одну процедуру
Рабочий процесс архива датирует распродажи по трёхмесячному фьючерсному циклу, отделяет окно слабости середины цикла от окна, примыкающего к экспирации, и держит окно роста начала квартала отдельно от тайминга экспирации.
Редакционная интерпретация: так сезонная торговля, анализ экспирации опционов и анализ сезонности остаются одной проверяемой процедурой классификации рыночных фаз.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов