1994выпуск C101-7
Выбор экспирации и страйка опциона по ожидаемой стоимости
Редакционное прочтение: месяц экспирации и страйк относятся к одной конструкции ожидаемой стоимости, а не к двум отдельным догадкам. Архивный процесс фиксировал самый короткий месяц, который всё ещё покрывал изображённое на графике движение, затем сдвигал монежность по мере изменения оставшегося срока и направленной точности.
- Используйте самый короткий месяц экспирации, который всё ещё приходится после изображённой на графике длительности ожидаемого движения, с лишь скромным дополнительным буфером.
- После фиксации этого месяца архивные правила задают страйк по оставшемуся сроку: ближайший месяц — на деньгах или чуть в деньгах, через месяц — чуть вне денег, через два месяца — чуть или умеренно вне денег.
- Когда смоделированная направленная точность выросла с 65 процентов до 75 процентов, пики ожидаемой стоимости сместились в сторону менее «в деньгах» и более «вне денег» страйков.
- Спред bid-asked и комиссия входят в сравнение. Ролловер продлевает срок, но добавляет ещё один слой этих издержек.
Что входит в премию
Американский колл даёт право, а не обязанность, купить указанное количество базового актива по фиксированному страйку в дату экспирации или раньше. Уплаченная премия — сумма внутренней стоимости и временной стоимости.
Внутренняя стоимость колла равна цене базового актива минус страйк, когда эта разница положительна. У опциона вне денег внутренней стоимости нет, поэтому вся его премия — временная стоимость. Монежность — это то, насколько далеко страйк отстоит от текущей цены базового актива, от глубоко в деньгах до глубоко вне денег.
Четыре направленных шаблона
Заданы четыре простых направленных шаблона. Покупайте колл, если ожидается рост базового актива. Покупайте пут, если ожидается падение. Выписывайте колл, если рост не ожидается. Выписывайте пут, если падение не ожидается.
Убыток покупателя ограничен премией. Продавец принимает противоположную экспозицию и сталкивается с theoretically неограниченным убытком, если позиция не закрыта офсетом. Временная стоимость снижается к экспирации, и этот временной распад благоприятствует продавцу, если остальные факторы не изменились.
Издержки, которые входят в сравнение
Издержки торговли опционами включают спред bid-asked и брокерскую комиссию. Спред может составлять около четверти пункта, или 25 долларов за контракт. Предпочтительны контракты с высоким объёмом и высоким открытым интересом, потому что дилеры могут принять более узкий спред.
Сначала зафиксируйте месяц экспирации
Месяц экспирации — это месяц контракта из листинга, оставшийся срок которого должен покрывать и предпочтительно слегка превышать ожидаемую длительность предполагаемого ценового движения. Экспирация должна приходиться после изображённой на графике длительности этого движения, со скромным дополнительным буфером.
Ролловер закрывает истекающий опцион и открывает контракт с более поздней датой, чтобы продлить время удержания. Переход в более поздний месяц продлевает срок, но добавляет ещё один слой транзакционных издержек.
Как ожидаемая стоимость ранжировала комбинации
Ожидаемая стоимость — это вероятностно взвешенная выплата, используемая для сравнения комбинаций экспирации и страйка до открытия сделки. Краткосрочное кейс-исследование оценивало 30-дневные, 60-дневные и 90-дневные индексные коллы моделью Black-Scholes, предполагало пятипунктовое движение базового актива за 10 дней, игнорировало постоянные транзакционные издержки и оценивало ожидаемую стоимость при направленной точности 65 процентов и 75 процентов.
При направленной точности 65 процентов смоделированные пики ожидаемой стоимости приходились на страйки ближайшего месяца на пять–10 пунктов в деньгах, страйки через месяц — от пяти пунктов вне денег до пяти пунктов в деньгах, и страйки через два месяца — на пять–15 пунктов вне денег. Повышение точности до 75 процентов сдвинуло эти пики в сторону менее «в деньгах» и более «вне денег» страйков.
Правила выбора из этого ранжирования
Полученные правила выбора — использовать самую короткую экспирацию, согласованную с ожидаемым периодом удержания. Если это ближайший месяц, выбирайте страйк на деньгах или чуть в деньгах. Если через месяц — чуть вне денег. Если через два месяца — чуть или умеренно вне денег.
Ожидаемая 10-дневная доходность по денежности, направленная точность 65%
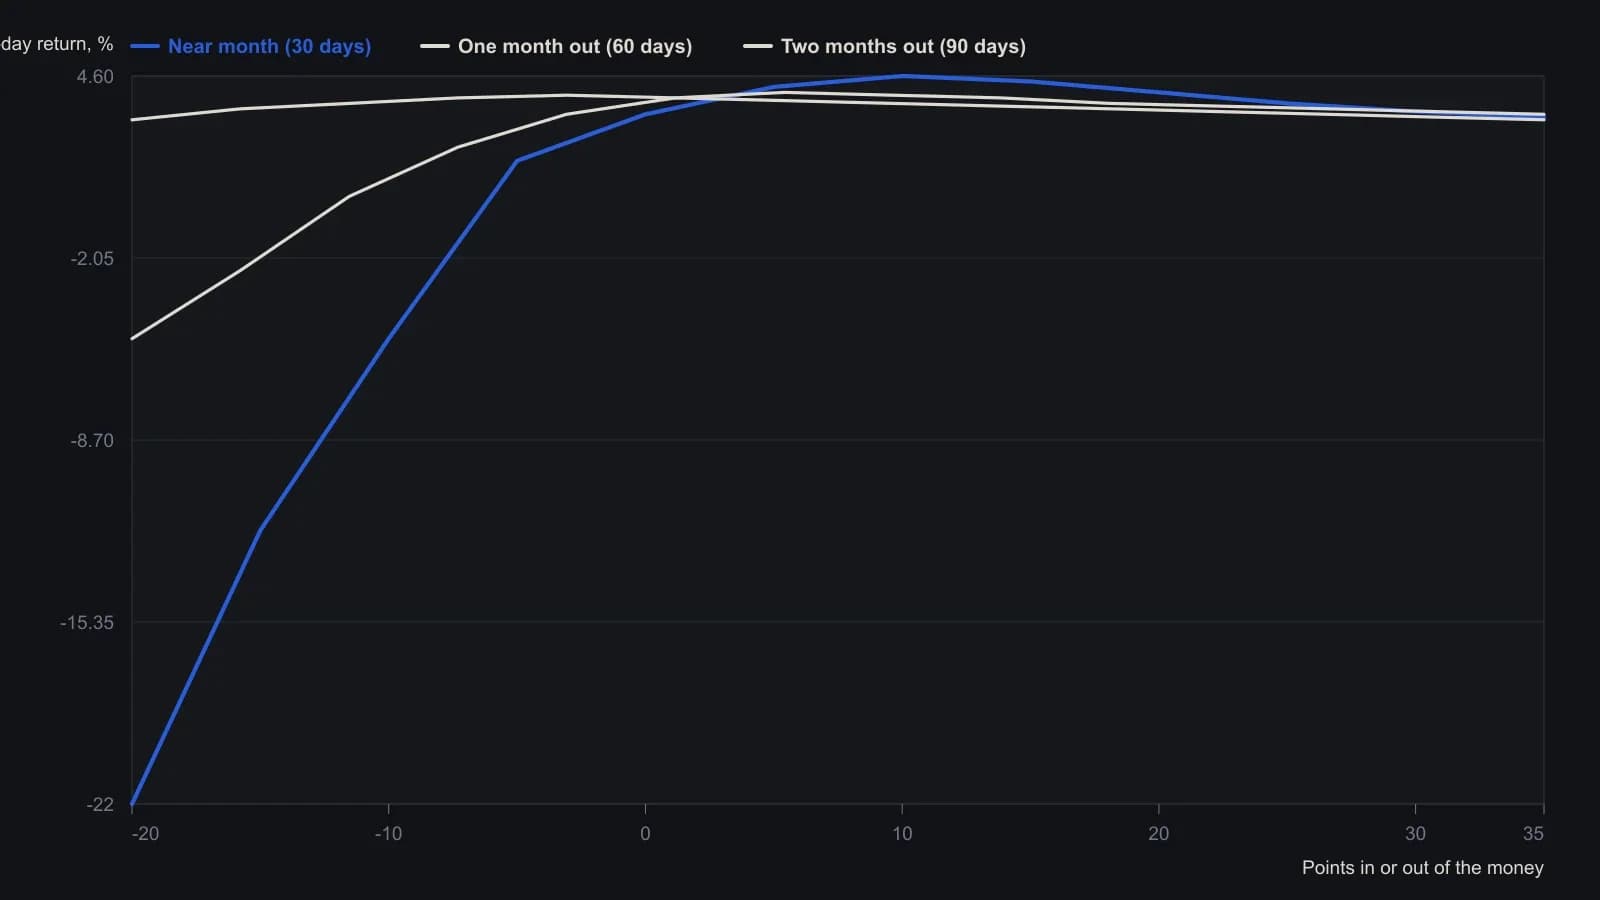
Цены по Блэку–Шоулзу, без спреда покупки-продажи и комиссии; 30/60/90 дней до экспирации на момент покупки; индекс проходит пять пунктов за 10 дней, после чего позиция закрывается. Расчёт рассчитан на короткие умеренные колебания, а не на маловероятные резкие выбросы.
Все разборы дорожки · 23 разбора
- 1994Выбор экспирации и страйка опциона по ожидаемой стоимости
- 1994Оценка слабости DJIA внутри квартального фьючерсного цикла
- 1995Оценка недель экспирации опционов как режимов индекса
- 2004Исполнение индексных опционов через экспирацию и контекст волатильности
- 2005Построение кредитных спредов с учётом стиля исполнения и подразумеваемой волатильности
- 2006Исполнение кредитного спреда из коллов, остаточная премия и распад к экспирации
- 2006Конструкция колла с учётом экспирации и автоматическое исполнение
- 2007Экспирация, остаточная премия и сезонный контекст для конструирования опционов
- 2007Семь ошибок с опционами в премии, экспирации и подразумеваемой волатильности
- 2008Конструкция длинного стрэддла вокруг подразумеваемой волатильности и экспирации
- 2008Опционный доход, критически разобранный через волатильность и экспирацию
- 2011Covered call writing как доходное удержание или оборот buy-write
- 2011Пятидневная продажа опциона на казначейские облигации как выбор рыночного режима
- 2011Разрывы сессионного доступа, исполнение на экспирации и покрытие спредом
- 2011Конструкция недельного тенора опционов и драйверы премии
- 2012Экспирация PM-settled индексного опциона в защитном секторном режиме
- 2014Еженедельный доход от покрытых коллов и тест удержания до экспирации
- 2016Экспирации опционов в будние дни как оверлей тайминга катализатора
- 2017Перекрывающиеся кондоры и окна экспирации
- 2017Смена листинга фьючерсов на индекс малой капитализации как контрольная точка по марже и опционам
- 2017Пин-риск как проблема исполнения в день экспирации
- 2019Опционы на акции, индексы и фьючерсы как фильтр капитала и экспирации
- 2020Риск досрочного исполнения коротких коллов из-за дивидендов