2020выпуск C0148-49
Продажа покрытых коллов против календарного колл-диагоналя
Архивный кейс по одному имени сопоставил 100 акций, купленных по 30.90, с одним проданным November 31 коллом по 3.04, затем разместил тот же короткий колл на пяти January 29 коллах в деньгах. Параллельный анализ премий сравнил затраты на вход, знак веги, незадействованный капитал и снимок экспирации November, а не утверждение, что один оверлей безопаснее.
- Бай-райт покрытого колла одновременно покупает акции и продаёт колл против этой длинной позиции. Календарный колл-диагональ покупает более дальний колл в деньгах как заменитель акций и продаёт более ближний колл на более высоком страйке.
- Обе показанные конструкции имели схожую положительную дельту и отрицательную гамму, но противоположные знаки веги: бай-райт был коротким по веге на -5.47, а диагональ — длинной по веге на 7.64, при более высокой тете у диагонали.
- Затраты на вход составили 2786 у бай-райта против 945 у диагонали. Незадействованные 1841 рассматривались как ёмкость для других позиций, а не как доказательство, что одна конструкция лучше.
- Календарную диагональ отбирали по открытой прибыли сверху, чтобы кривая риска не уходила в минус при росте акции, и по безубытку ниже идентифицируемого уровня поддержки, используемого как ориентир стопа.
Бай-райт покрытого колла держит акции базового актива и продаёт колл против этой длинной позиции. Календарный колл-диагональ покупает более дальний опцион против проданного более ближнего и может использовать более дальний колл в деньгах как длинный якорь вместо акций. Этот архивный кейс поставил обе конструкции вокруг одного и того же короткого November 31 колла.
Редакторское прочтение: TradersWeek рассматривает иллюстрацию как навык портфельного контекста. Одна и та же премия короткого колла может сидеть на акциях или на более дальнем колле. Сравнение — это блокировка капитала, знак волатильности и режим выплаты, а не поиск универсально более безопасного консервативного оверлея.
Показанный бай-райт
Бай-райт покрытого колла строится одновременной покупкой акций и продажей колла против этой длинной позиции. В показанном бай-райте 100 акций, купленных по 30.90, были сопоставлены с одним проданным November 31 коллом по 3.04.
В кейсе указаны безубыток на экспирации 27.86 и подушка вниз 9.8 процента на 73 дня.
Показанный календарный колл-диагональ
Кейс описывал календарный колл-диагональ как покупку более дальнего колла в деньгах как заменителя акций и продажу более ближнего колла на более высоком страйке.
Показанная диагональ купила пять January 29 коллов по 4.93 и продала пять November 31 коллов по 3.04.
AMD: покрытый колл против календарно-диагонального профиля выплат на экспирации November
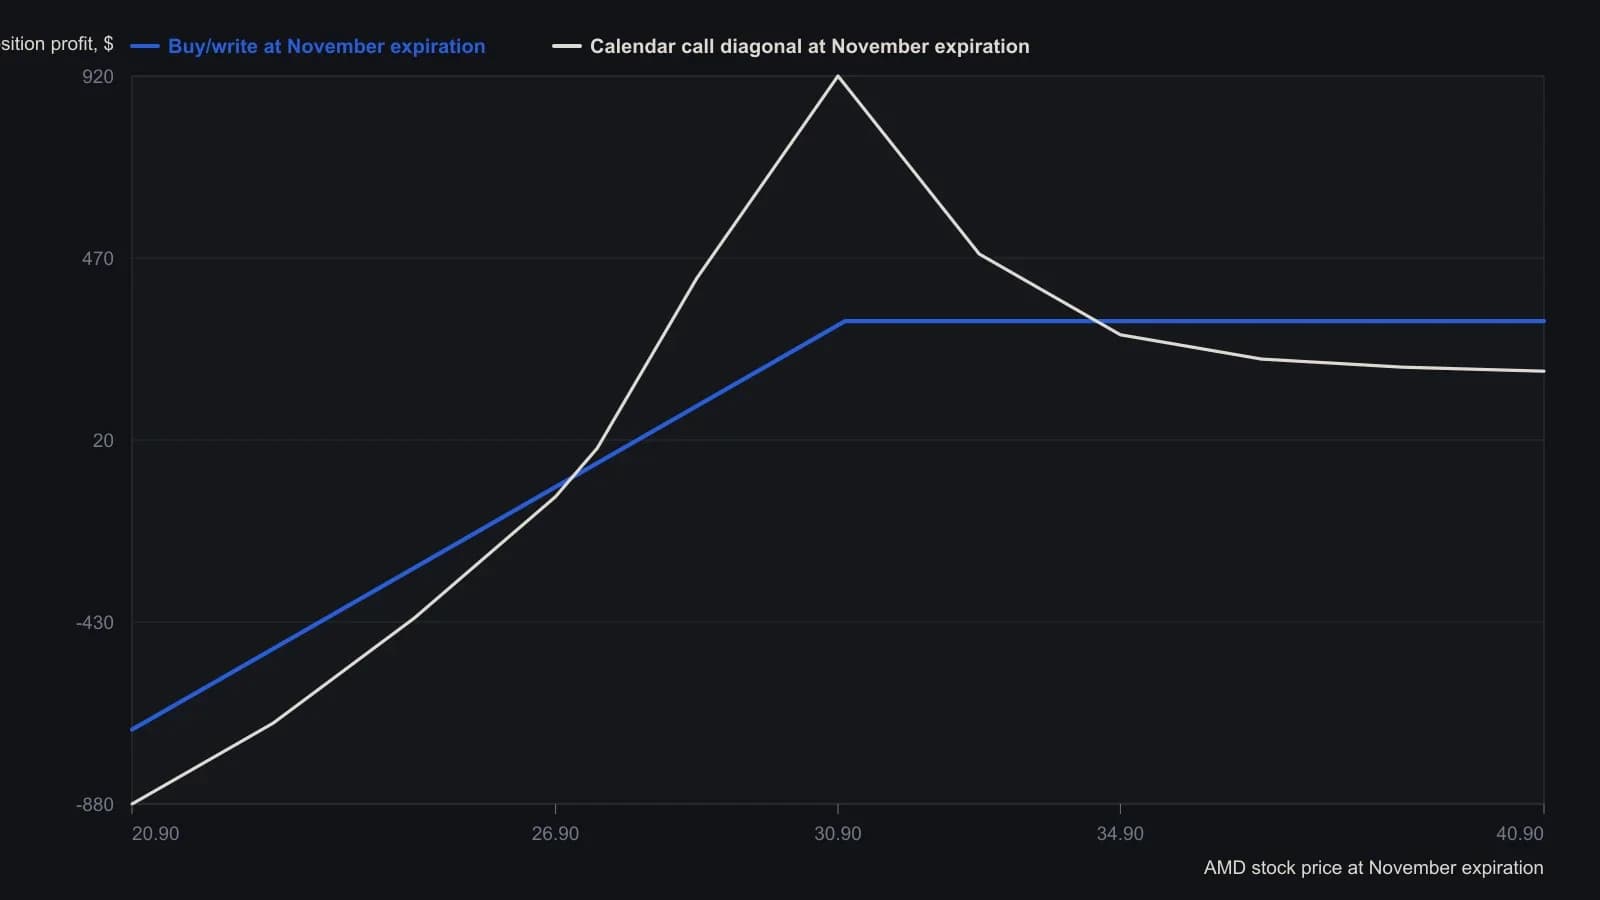
Профиль выплат покрытого колла построен по ценам сделок из статьи (100 акций по 30.90, один колл Nov 31 продан по 3.04). Календарный ряд оцифрован с кривой риска Days-to-expiration-0 для пяти коллов Jan 17 29, купленных по 4.92, против пяти коллов Nov 15 31, проданных по 3.04; оставшаяся временная стоимость January — та, что подразумевал исходный график, без пересчёта.
Затраты на вход, греки и заявленная прибыль
Анализ опционной премии здесь — это параллельное прочтение дебета на входе, собранной премии, греков, безубытков и выплат на экспирации, чтобы каждую сделку можно было оценить в терминах капитала и рыночного режима. В сравнении указаны затраты на вход 2786 у бай-райта против 945 у диагонали и заявленные максимальные прибыли в долларах 314 против 914.
Оба примера несли схожую положительную дельту и отрицательную гамму, но противоположные знаки веги. Бай-райт был коротким по веге на -5.47, а диагональ — длинной по веге на 7.64. У диагонали также была выше тета.
Снимок экспирации November
На снимке экспирации November диагональ показала больший долларовый выигрыш, если акция почти не изменилась, меньший долларовый выигрыш, когда цена была выше примерно 36.90, и больший долларовый убыток между примерно 27.90 и 18.60.
Незадействованный капитал и заметки по отбору
Меньший дебет диагонали оставил 1841 незадействованного капитала относительно бай-райта. Кейс рассматривал этот незадействованный капитал как ёмкость для других позиций, а не как доказательство, что одна конструкция лучше.
Заметки по отбору календарной диагонали включали требование открытой прибыли сверху, чтобы кривая риска не уходила в минус при росте акции, и размещение безубытка ниже идентифицируемого уровня поддержки, используемого как ориентир стопа.
Редакторская интерпретация: когда короткий колл один и тот же, архивное сравнение — сколько капитала заблокировано, короткая или длинная экспозиция к волатильности и какой ценовой режим платит. Эти различия не сводились к одному более безопасному консервативному оверлею.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя