2019выпуск C0136-37
Направленный пут-календарь после ложного пробоя сопротивления
Календарные спреды обычно описывают как нейтральные конструкции с ограниченным долларовым риском. Этот архивный кейс показывает одну акцию, переставленную как направленный календарь после ложного пробоя многолетнего сопротивления, при том что подразумеваемая волатильность на входе по-прежнему считалась относительно низкой.
- Календарный спред может оставаться конструкцией с ограниченным долларовым риском, даже если его ставят как направленный календарь, а не как сделку «цена останется без изменений».
- После ложного пробоя вверх и возврата ниже ключевого уровня в архивном примере календарь поставили на медвежью сторону.
- Относительно низкая подразумеваемая волатильность на входе считается благоприятной для календаря с длинной премией, потому что последующий рост обычно помогает дальнему длинному опциону больше, чем ближнему короткому.
- На отдельных акциях всплески подразумеваемой волатильности обычно совпадают со снижением цены, поэтому последующий всплеск описывается как более полезный для пут-календаря, чем для колл-календаря.
Календарь может быть нейтральным или направленным
Календарный спред — это конструкция на одном страйке: длинный более дальний опцион и короткий более ближний, так что результат могут определять временной распад и изменения подразумеваемой волатильности. Календарные спреды обычно описывают как нейтральные конструкции, которые могут приносить прибыль, когда базовый актив остаётся относительно без изменений, но их можно ставить и как направленные сделки с ограниченным долларовым риском.
Когда ту же конструкцию направляют в сторону отбоя, а не против спокойного диапазона, это направленный календарь: календарь, поставленный после ложного пробоя, чтобы он мог выиграть, если цена продолжит движение в сторону отбоя, а не останется без изменений.
Ложный пробой, который открыл медвежий календарь
Поддержка-сопротивление — это хорошо отслеживаемые ценовые потолки и полы, которые используют либо чтобы очертить диапазон, либо чтобы отметить инвалидацию направленного календаря. Ложный пробой — это проход через крупный уровень сопротивления или поддержки, который быстро разворачивается и часто сменяется боковой либо понижательной торговлей.
После того как пробой вверх не удерживается и цена падает обратно ниже ключевого уровня поддержки, календарь можно поставить на медвежью сторону.
В августе 2018 проиллюстрированная акция попыталась пройти многолетнее сопротивление, ненадолго торговалась выше него, затем быстро вернулась ниже этого уровня.
Почему на входе имела значение относительно низкая подразумеваемая волатильность
Подразумеваемая волатильность — это заложенное рынком опционов ожидание будущего движения. Календари обычно открывают, когда этот показатель относительно низок, чтобы последующий рост мог добавить стоимость.
Рост подразумеваемой волатильности обычно помогает календарю, потому что более дальний длинный опцион набирает больше временной премии, чем более ближний короткий. В проиллюстрированной постановке относительно низкая подразумеваемая волатильность на входе считается благоприятной для календаря с длинной премией, а последующий рост подразумеваемой волатильности описывается как полезный.
Длинная премия здесь означает нетто-длинную позицию в дальних опционах, которая может выиграть, если подразумеваемая волатильность вырастет после входа.
Почему в примере использовали путы, а не коллы
На отдельных акциях всплески подразумеваемой волатильности обычно совпадают со снижением цены, а резкие падения подразумеваемой волатильности — с ростом цены, поэтому всплеск волатильности описывается как более полезный для пут-календаря, чем для колл-календаря.
Подразумеваемая волатильность дальних сроков Kohl's к календарному входу
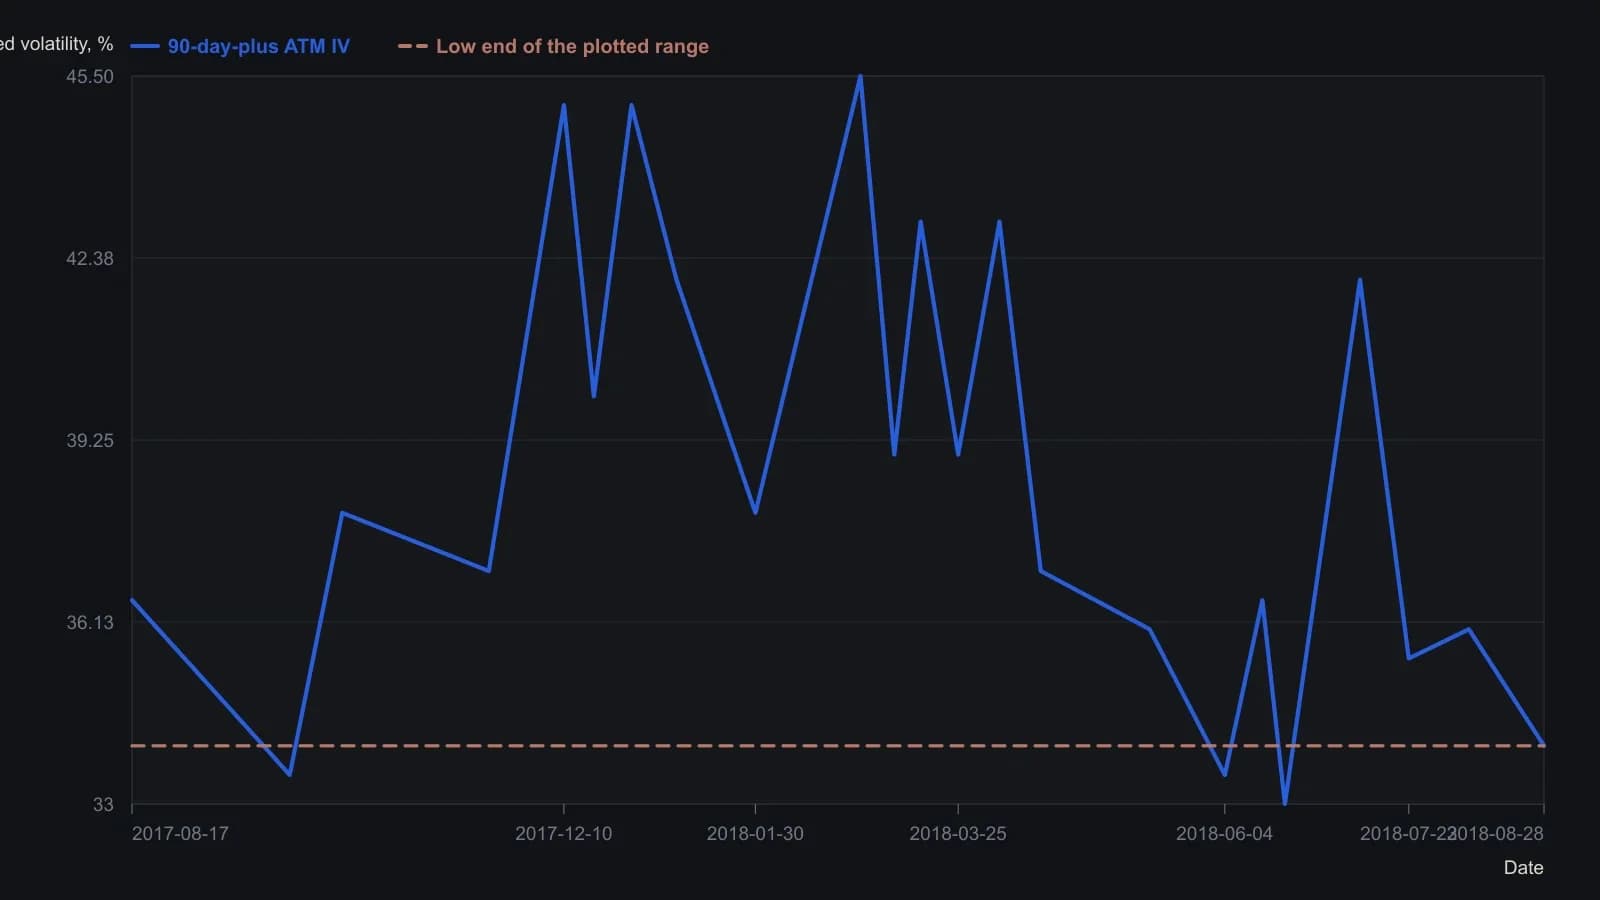
На исходном графике подразумеваемая волатильность опционов около денег со сроком более 90 дней нанесена на правую шкалу. Отсчёты приблизительны с точностью до ближайшей половины пункта волатильности. Линия 34 процентов — это нижняя граница диапазона, отмеченная на том графике, а не вычисленный квантиль.
Проиллюстрированный пут-календарь январь–октябрь
В разобранном примере купили 10 путов со страйком 65 на январь 2019 и продали 10 путов со страйком 65 на октябрь 2018 за дебет $1,570, заявленный как максимальный риск.
Это календарный спред на одном страйке: длинные более дальние январские путы и короткие более ближние октябрьские путы. Дебет — это ограниченный долларовый риск конструкции.
Присвоенные греки на входе
На входе примерной позиции присвоили дельту -79, вегу $76 на пункт подразумеваемой волатильности и тету $2.80.
Дельта — это приблизительная экспозиция опционной позиции в эквиваленте акций. Отрицательное значение соответствует медвежьему направленному календарю. Вега — чувствительность позиции к изменению подразумеваемой волатильности на один пункт. Тета — чувствительность позиции к ходу времени; положительное значение означает, что конструкция может зарабатывать на распаде.
Как описывали кривые риска
Кривые риска в примере описывали как зарабатывающие при снижении цены, с ростом прибыли до $65 и последующим переломом вниз, а повторный пробой выше недавних максимумов рассматривали как точку, когда стоит подумать о выходе.
Редакторское замечание: в этом описании страйк 65 используется как пик направленной траектории, а повторный пробой недавних максимумов — как инвалидация направленного календаря по поддержке-сопротивлению.
Редакторский синтез двух фильтров
Это редакторское прочтение не добавляет нового набора правил. Оно лишь группирует архивный рабочий процесс в две проверки: сначала подтвердить, что ложный пробой сопротивления уже развернулся, затем потребовать, чтобы подразумеваемая волатильность всё ещё была достаточно низкой, чтобы последующий рост помог стороне длинной премии.
Сам архив не представляет эти проверки как постоянную систему. Это редакторский способ запомнить, когда обычно диапазонный календарный спред превратили в направленный пут.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя