2018выпуск C1246-47
Календарные спреды как сделки в режиме диапазона и волатильности
Календарный спред здесь преподаётся как режимная позиция на горизонте от недель до месяцев. Ближняя экспирация — это проверка локации на одном страйке, подразумеваемая волатильность на входе решает, станет вега попутным ветром или сжатием, и сделка согласована только если правила прибыли, пробоя диапазона и назначения записаны до входа.
- Стандартный календарный спред покупает более дальний колл или пут и продаёт тот же страйк в более ближней экспирации, опираясь на дифференциал временного распада, если цена остаётся пригодной вблизи этого страйка.
- Анализ экспирации опционов трактует ближнюю экспирацию как проверку локации: теоретический пик выплаты требует закрытия точно на общем страйке, а прибыль требует, чтобы базовый актив оставался внутри диапазона прибыльности.
- Поскольку проиллюстрированный календарный спред около денег имел положительную вегу, на входе предпочиталась низкая подразумеваемая волатильность, а последующее сжатие волатильности рассматривалось как вредное для более дальнего длинного опциона.
- До входа материал требовал плана на случай выхода за диапазон прибыльности, заранее заданного триггера фиксации прибыли и компенсационного закрытия назначения, если короткий опцион исполнят.
Пара с одним страйком на двух экспирациях
Стандартный календарный спред покупает колл или пут в более дальней экспирации и продаёт колл или пут того же страйка в более ближней экспирации. Редакторское прочтение: эта пара — режимная позиция на горизонте от недель до месяцев. Она помещает одну сделку в рамку диапазона и режима, а не трактует два плеча как отдельные направленные ставки.
Дифференциал временного распада
Конструкция описывается как работающая потому, что ближний короткий опцион теряет временную премию быстрее, чем более дальний длинный опцион. Именно этот дифференциал временного распада объясняет, почему ход времени может помогать, пока тезис о локации всё ещё держится.
Ближняя экспирация — это проверка локации
Максимальная теоретическая прибыль стандартного календарного спреда описывается как возникающая только если базовый актив закрывается точно на общем страйке в день экспирации короткого опциона. Редакторское прочтение: анализ экспирации опционов считывает прибыль и убыток по тому, где находится базовый актив в момент экспирации ближнего плеча, а не по желаемому пику выплаты.
При неизменной подразумеваемой волатильности пример был сформулирован так, что прибыль возможна только если базовый актив оставался внутри ограниченной полосы до ближней экспирации, а убыток вероятен, если цена уйдёт слишком далеко в любую сторону. Эта полоса и есть диапазон прибыльности при заданной траектории волатильности и ближней экспирации.
Календарный спред Kohl's 75-колл: страйк внутри полосы безубыточности
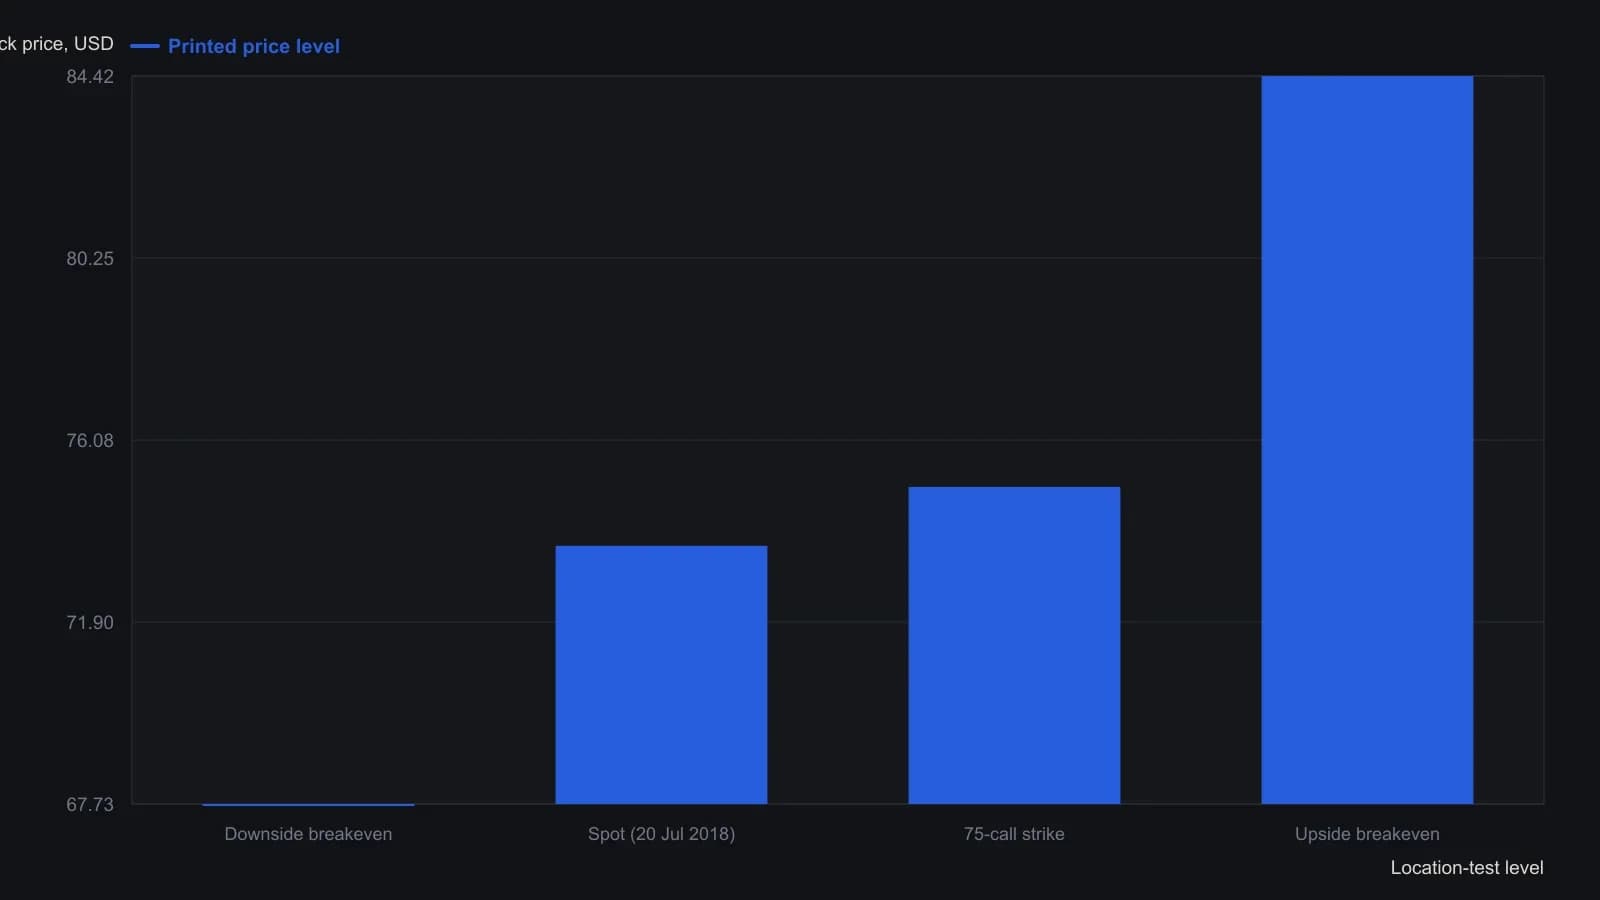
Короткий колл 31 August 75 и длинный колл 19 October 75, вход с дебетом 110 долларов. Тикет также печатает максимальную прибыль 276.46 долларов и максимальный риск, равный этому дебету.
Подразумеваемая волатильность на входе
Проиллюстрированный календарный спред около денег был показан с положительной вегой и положительной тетой, поэтому рост подразумеваемой волатильности и ход времени рассматривались как полезные, а снижение подразумеваемой волатильности — как вредное.
Более дальние опционы описывались как более чувствительные к изменениям подразумеваемой волатильности, чем более ближние, поэтому покупка дальнего месяца, когда подразумеваемая волатильность уже высока, повышает подверженность последующему снижению волатильности. Сжатие волатильности после входа может сильнее повредить более дальнему длинному опциону, чем короткому опциону.
Заявленное предпочтение при отборе состояло в том, чтобы отдавать приоритет базовым активам с текущей низкой подразумеваемой волатильностью — и чтобы снизить шанс падения волатильности после входа, и чтобы оставить пространство для последующего роста, который поможет дальнему плечу.
События, уровни на графике и правила, записанные заранее
Предстоящая публикация отчётности была отмечена как риск крупного движения для нейтрального календарного спреда, потому что резкая переоценка может вытолкнуть базовый актив из прибыльного диапазона. Поддержка и сопротивление, заданные по графику, были представлены как полезные, потому что задержка на этих уровнях может дать календарному спреду время сработать до пробоя.
До входа материал требовал ответов на случай выхода за прибыльный диапазон, заранее заданного триггера фиксации прибыли и плана компенсационного закрытия, если короткий опцион окажется в деньгах и будет исполнен. Компенсационное закрытие назначения в этом третьем ответе — это исполнение длинного опциона, чтобы нейтрализовать короткий опцион, который исполняют после того, как он торгуется в деньгах. Редакторское прочтение: календарный спред согласован только когда эти три ответа существуют до того, как сделка открыта.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя