2019выпуск C0343
Сайзинг риска коротких опционов календарными путами
Считайте защитный страйк и экспирацию первыми параметрами сайзинга в книге коротких опционов. Историческая конструкция по сырой нефти оставляет только остаточный кредит, который всё ещё покрывает оценочную полосу убытка, а не одну формулу на экспирации.
- Короткий опцион без длинного офсета не ограничен собранной премией. Более далёкий пут вне денег с той же экспирацией, что и короткий пут, превращает пакет в кредитный спред фиксированной ширины.
- Если тезис должен разрешиться за недели, near-expiry hedge может находиться в более близкой экспирации, чем короткий опцион.
- Тот же расход на защиту внутри более дальней экспирации потребовал более далёкий страйк и расширил strike-gap residual гораздо сильнее, чем конструкция 38/36 со смешанными экспирациями.
- Dual-expiry path risk означает, что убыток в худшем случае — это не одно уравнение на экспирации. credit-versus-band test сравнивает максимальный кредит с оценочной полосой убытка.
Короткий опцион не ограничен своей премией
Короткий опцион без длинного офсета оставляет потенциал убытка, который не ограничен собранной премией. Покупка более далёкого пута вне денег с той же экспирацией, что и короткий пут, превращает пакет в кредитный спред фиксированной ширины.
Этот длинный пут той же экспирации сначала фиксирует ширину. Остаточный кредит — это то, что остаётся после выбора этой ширины, а не цифра, которая решает, какой риск книга может нести.
Более близкая экспирация может хеджировать более короткий тезис
Если направленный тезис должен разрешиться за недели, а не за всю жизнь короткого опциона, защитный пут можно взять в более близкой экспирации. Этот длинный опцион — near-expiry hedge: он истекает раньше короткого опциона и удерживается только пока ожидаемое движение ещё внутри этого более короткого окна.
Тот же расход на защиту, более широкий residual
В конструкции по сырой нефти при рынке около 44 пут со страйком 38, проданный примерно за 60 дней до экспирации за 750, против пута со страйком 36, купленного примерно за 30 дней до экспирации за 150, оставлял чистый кредит 600 и разрыв 2000 между этими страйками. Этот разрыв — это strike-gap residual: незащищённая долларовая ширина между страйком короткого опциона и длинным защитным страйком до применения чистого кредита.
Сохранение того же расхода на защиту 150 внутри более дальней экспирации потребовало пут со страйком 30 и расширило незащищённый разрыв примерно до 8000 до кредита. Более близкий хедж со страйком 36 оставлял гораздо меньший residual, чем совмещение с более дальней экспирацией при том же расходе.
Календарный хедж путами: остаточный риск против защиты в том же месяце
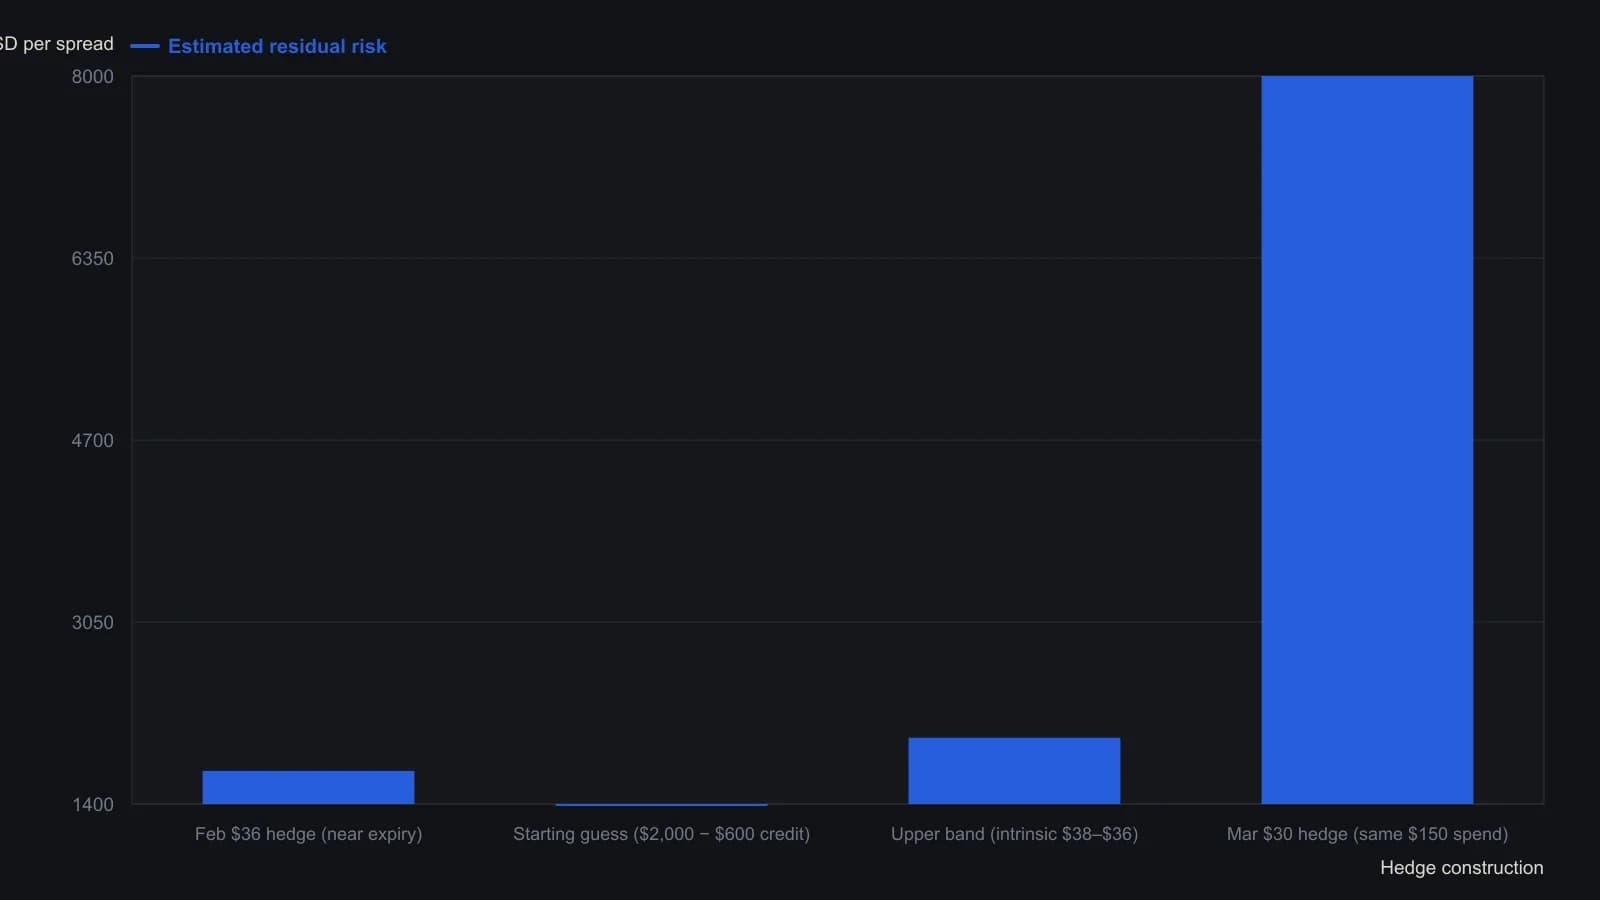
Диапазон $1,400–$2,000 — оценка: из‑за разных экспираций прибыль и убыток зависят ещё и от времени и волатильности, поэтому это не единый максимум на экспирации.
Полоса вместо одной формулы на экспирации
Когда длинная и короткая ноги истекают в разные даты, убыток в худшем случае нельзя свести к одному уравнению на экспирации, потому что оставшееся время и волатильность по-прежнему двигают два контракта по-разному. Эта оставшаяся неопределённость — dual-expiry path risk: время и волатильность могут переоценивать каждую ногу независимо.
Для примера 38/36 со смешанными экспирациями рабочая полоса убытка задаётся как от 1400 до 2000 против максимального кредита 600, и эти цифры трактуются как оценки, а не как жёсткий потолок. credit-versus-band test — это проверка до сделки, которая сравнивает максимальную собранную премию с оценочной полосой убытка, а не с формулой на экспирации.
Редакция: как только эта полоса зафиксирована, принимается только остаточный кредит, который всё ещё покрывает полосу.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя