2002выпуск C031-3
Бюджеты премии покрытого колла и календарные роллы
Покрытый колл, проданный против уже имеющихся акций, можно разложить на внутреннюю, временную и волатильностную части, выписать в ближайшем месяце и заменить, когда большая часть этой премии уже распалась. Редакционный взгляд: оставшуюся подушку рассматривайте как расходный бюджет и проверяйте, соответствует ли она текущему режиму акции.
- Покрытый колл — это короткий колл, проданный против уже имеющихся акций, так что исполнение можно закрыть этими бумагами; короткий колл без акций считается нехеджированным и с открытым риском.
- Анализ опционной премии раскладывает котировку на внутреннюю составляющую, составляющую времени до экспирации и составляющую волатильности, которая может снижаться даже при росте базовой акции.
- Временной распад обычно ускоряется по мере приближения экспирации, поэтому ближайший котируемый месяц — базовый срок для выписанного колла и месячное окно для корректировки оверлея.
- Ролл рассматривают, когда распалось около 75 процентов исходной премии; календарный ролл вперёд сохраняет страйк и заменяет близкий к экспирации короткий колл следующим месяцем и может сочетаться с роллом вверх или роллом вниз.
Короткий колл против уже имеющихся акций
Покрытый колл — это короткий колл, проданный против уже имеющихся акций, так что исполнение можно закрыть существующими бумагами. Короткий колл, выписанный без этих акций, считается нехеджированным и с открытым риском.
Монежность колла определяется страйком относительно текущей цены акции. Более низкий страйк — в деньгах, равный страйк — на деньгах, более высокий страйк — вне денег.
Как раскладывается котируемая премия
Анализ опционной премии раскладывает котировку на внутреннюю составляющую, составляющую времени до экспирации и составляющую волатильности. Составляющая волатильности может снижаться даже при росте базовой акции.
Временной распад в премии обычно ускоряется по мере приближения экспирации. Ближайший котируемый месяц представлен как базовый срок для выписанного колла и как месячное окно для корректировки оверлея.
Прогноз и выбор страйка
Конструктивный прогноз соответствует продаже вне денег, которая сохраняет больше роста акции. Нейтральный прогноз соответствует продаже на деньгах или в деньгах, которая собирает более крупную подушку премии.
Когда рассматривают ролл
Ролл определяется как обратный выкуп короткого колла и продажа замены с более высоким страйком, более низким страйком или более поздней экспирацией. Его рассматривают, когда распалось около 75 процентов исходной премии и большая часть оставшейся компенсации снижения уже исчезла.
Ролл вверх выкупает выписанный колл и продаёт замену с более высоким страйком после роста акции. Ролл вниз выкупает выписанный колл и продаёт замену с более низким страйком после падения акции. Ролл вперёд выкупает выписанный колл и продаёт замену с более дальним сроком, часто на следующий котируемый месяц.
Календарный ролл вперёд сохраняет тот же страйк и заменяет близкий к экспирации короткий колл коротким коллом следующего месяца после того, как большая часть оставшейся премии уже выветрилась. Этот сдвиг срока можно сочетать с роллом вверх или роллом вниз.
Разобранные траектории от первой продажи
Разобранные примеры начинаются с акции, купленной по 100, по которой сначала продали 30-дневный колл со страйком 100 за 2.45. Они показывают ролл вверх после роста до 105, ролл вперёд с тем же страйком при неизменной акции и ролл вниз после снижения до 95.
Комиссии, проскальзывание и изменения волатильности в арифметике опущены.
Чистый P/L трёх переносов одной покрытой продажи с $100
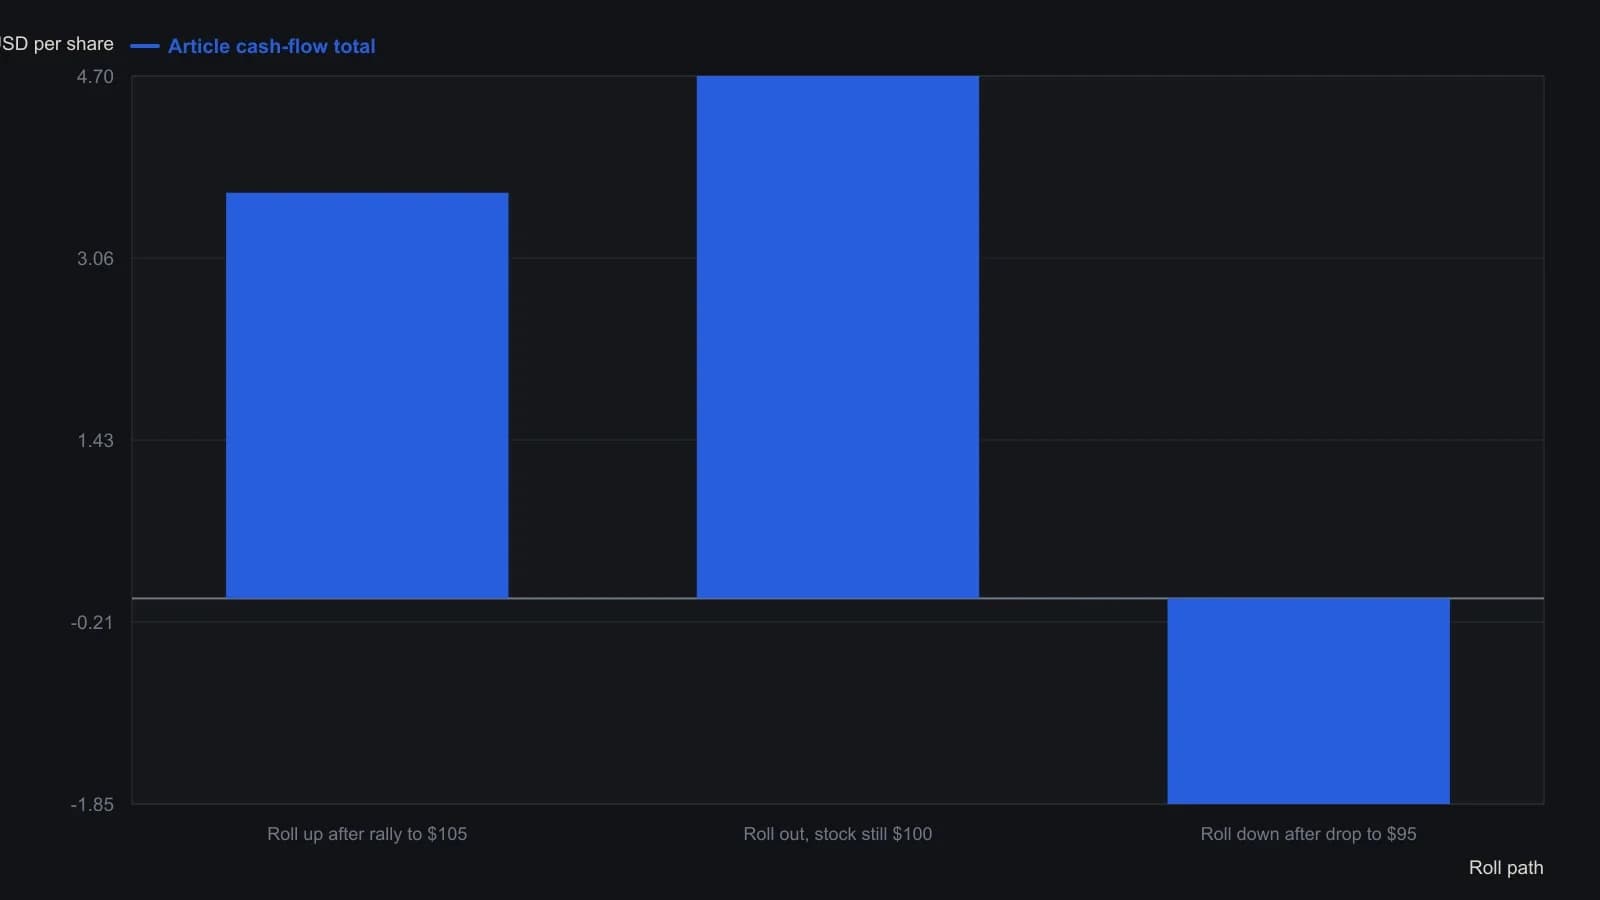
Источник проигнорировал комиссии, проскальзывание и любой рост компоненты волатильности после сильного движения вверх или вниз.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя