1994выпуск C011-7
Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
Конкурирующую stock-for-stock-bid можно читать как режим подразумеваемой волатильности на горизонте недель или месяцев. Архив использует временную структуру, чтобы датировать окно решения, затем проверяет, сохраняет ли calendar-spread-options или diagonal-call-spread ширину, если сделка оценивает цель, и сохраняет ли остаточную временную стоимость, если состязание переживает ближнюю экспирацию.
- Ближние опционы цели были дороже более поздних экспираций December и January, что читалось как окно решения для определения победившей заявки к October или November, а не как юридическая дата закрытия.
- Дебет same-strike calendar-spread-options в 1.25 мог схлопнуться почти до нуля, если денежная заявка 82 оценила оба колла 75 около 5, или расшириться к 3 и более, если October истёк при цели всё ещё около 77 и без завершённой заявки.
- diagonal-call-spread продавал более дорогой October 80 колл с 50 percent подразумеваемой волатильностью против более дешёвого November 75 колла с 40 percent и сохранял внутреннюю ширину в 5 пунктов, если цель была выше 80 на экспирации October.
- Короткие путы и остаточный риск stock-for-stock сохранялись, если сделка срывалась, если запасной пакет стоил около 65, или если победивший претендент сам падал и цель наследовала этот акционерный риск.
Конкурирующая заявка как режим волатильности
Эта редакционная статья TradersWeek использует архивную конкурирующую stock-for-stock-bid как кейс подразумеваемой волатильности на горизонте недель или месяцев. Цель — датировать ожидаемое рынком окно решения, затем проверить, сохраняет ли calendar-spread-options или diagonal-call-spread ширину, если сделка оценивает цель, и сохраняет ли остаточную временную стоимость, если состязание переживает ближнюю экспирацию.
Конкурирующая заявка примерно 0.9 акции покупателя плюс 30 деньгами, при покупателе около 56, подразумевала пакет около 80.40. Цель уже выросла до 76, так что она торговалась необычно близко к этому пакету на ранней стадии процесса.
Относительная слабость одного претендента против другого трактовалась как рыночный рейтинг того, кто с большей вероятностью победит. Этот рейтинг развернулся после событий вокруг финансирования.
Подразумеваемая волатильность как карта тайминга
Ближние опционы цели были дороже более поздних экспираций December и January. Этот volatility-term-skew, с событийным риском, сосредоточенным в более ближнем месяце, читался как взгляд, что победившая заявка будет определена к October или November, а не как то, что слияние обязательно закроется тогда.
Месячные различия подразумеваемой волатильности трактуются как рыночная карта тайминга и интенсивности решения о поглощении. Окно решения, которое они отмечают, — это вероятный интервал для определения победившей заявки, и он не обязан совпадать с юридическим закрытием. Takeover-implied-volatility — это повышенное ценообразование опционов, которое появляется, когда компания оказывается в игре, и может сжаться, когда состязание решено или это окно проходит.
Календарь same-strike на двух путях
При цели около 77 позицию calendar-spread-options можно было открыть, продав October 75 колл по 5.25 и купив December 75 колл по 6.5, с дебетом 1.25. Это структура same-strike, короткая в более ближнем опционе и длинная в более дальнем, используемая здесь, чтобы выразить взгляд на то, когда состязание заявок может разрешиться.
Если денежная заявка 82 была бы принята до экспирации October, оба колла October и December 75 могли сойтись около 5, схлопнув календарь, потому что опциональность апсайда в более дальнем колле исчезла бы.
Если ближний месяц истёк бы при цели всё ещё около 77 и без завершённой заявки, October 75 колл истёк бы около 2, тогда как December 75 колл мог сохранить большую часть своей стоимости, позволяя календарю расшириться к 3 и более.
Что всё ещё ломается, когда пакет уже известен
Короткие путы на цель оставались под риском, если сделка срывалась, если сохранившийся пакет стоил меньше текущей цены (около 65 в одном запасном случае), или если победитель stock-for-stock сам падал, потому что цель тогда наследовала акционерный риск покупателя.
stock-for-stock-bid оплачивается в основном акциями претендента, поэтому остаточный риск цели включает размытие и движения сохранившегося претендента. Хедж риска stock-for-stock описывался как длинная цель через акции или коллы и короткий покупатель через акции или длинные путы.
Оверлей long-call на три имени был неарбитражной альтернативой. Его главные риски — сжатие takeover-implied-volatility, приход экспирации до разрешения, или завершённая сделка, которая оставляла все три акции около тогдашних уровней.
Диагональ, которая сохраняет внутреннюю ширину
diagonal-call-spread покупал November 75 колл по 6 и продавал October 80 колл по 2.25. Он продавал более дорогой October с 50 percent подразумеваемой волатильностью против более дешёвого November с 40 percent и всё ещё имел внутреннюю ширину в 5 пунктов, если цель была выше 80 на экспирации October, даже после того как финализированная заявка снимала временную премию с длинного колла.
Редакционное прочтение TradersWeek: календарь и диагональ — оба являются проверками option-spread одного и того же режима. Один спрашивает, остаётся ли оставшаяся временная стоимость, если состязание переживает ближнюю экспирацию. Другой спрашивает, остаётся ли ширина, если финализированная заявка снимает временную премию с длинного колла.
Прибыль/убыток диагонального колл-спреда в зависимости от цены Paramount
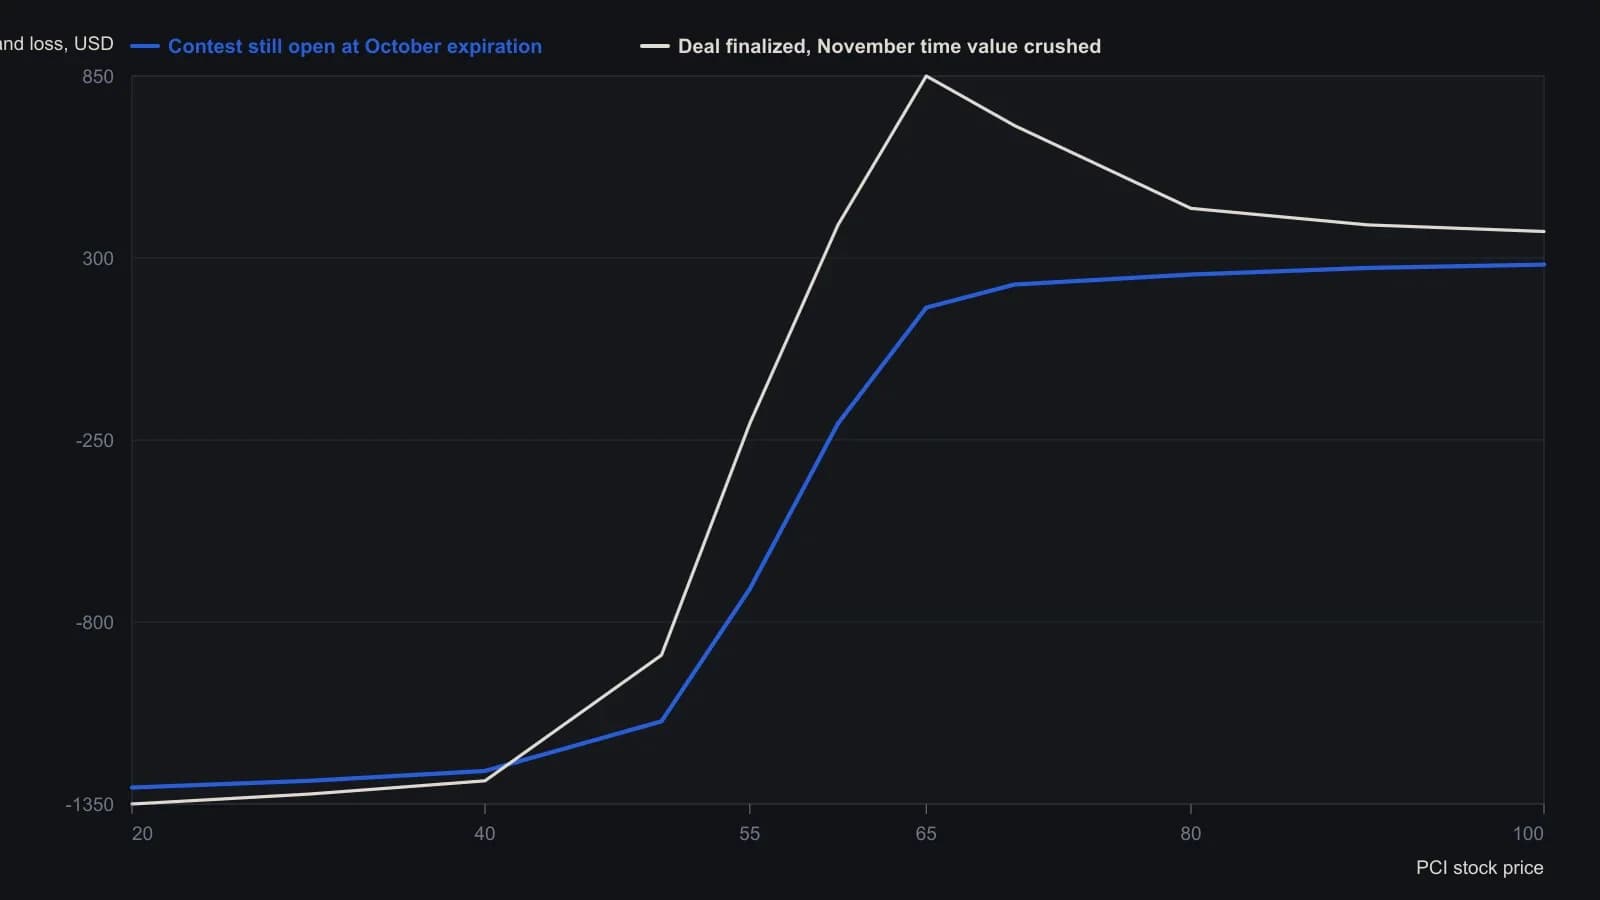
Растр — отсканированный журнальный рисунок; прибыль/убыток в долларах приблизительны. Источник оценивает пакет как ноябрьские 75, купленные по 6, и октябрьские 80, проданные по 2-1/4 (чистый дебет 3-3/4) в день заявки QVC, при подразумеваемой волатильности октября 50 percent против 40 percent у ноября.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя