2003выпуск C101-4
Построение calendar ratio backspread для режимов диапазона и пробоя
Календарный оверлей с перевесом лонгов продаёт меньше опционов с ближней экспирацией и покупает больше опционов с дальней экспирацией, чтобы ближняя книга напоминала краткосрочный опционный стрэддл, а оставшиеся дальние лонги сохраняли выпуклость на пробое. Архив допускает этот оверлей только когда подразумеваемая волатильность находится в нижней части своего диапазона и существенный скью подразумеваемой волатильности и календарного времени может поддержать дополнительные лонги.
- Оверлей продаёт меньше опционов с ближней экспирацией и покупает больше опционов с дальней экспирацией, сочетая ratio backspread с диагональным календарём.
- Типичные конструкции покупают два контракта на каждый проданный или три на каждые два проданных, удерживая соотношение шорт-к-лонгу на уровне около 0.67 или ниже.
- Книга собирается только при направленном смещении и потенциале пробоя, подразумеваемой волатильности в нижней части своего диапазона, приемлемом профиле риск-доходность, существенном скью подразумеваемой волатильности и календарного времени, а также экстремальной ликвидности с узкими спредами bid-ask.
- Ближняя книга описывается как имитация краткосрочного опционного стрэддла, а календарный оверлей, по утверждению источника, несёт меньшую экспозицию к временному распаду, чем стандартный стрэддл или ratio backspread с одной экспирацией.
Как строится оверлей
Оверлей строится продажей меньшего числа опционов с ближней экспирацией и покупкой большего числа опционов с дальней экспирацией. Это книга календарных опционных спредов: оверлей с перевесом лонгов, который объединяет ratio backspread с таймингом диагонального календаря.
Ratio backspread — это структура с одной экспирацией, которая покупает больше опционов, чем продаёт, как правило при соотношении шорт-к-лонгу около 0.67 или ниже, так что после шортов остаются остаточные длинные опционы. Диагональный календарь сочетает более ближний шорт с более дальним лонгом на том же базовом активе, используя разные страйки и разные экспирации.
Типичные конструкции покупают два контракта на каждый проданный или три на каждые два проданных, удерживая соотношение шорт-к-лонгу на уровне около 0.67 или ниже. Можно использовать как коллы, так и путы в соответствии с направленным смещением.
Заявленный риск и доходность
Заявленный риск на стороне коллов равен числу коротких коллов, умноженному на разрыв страйков и на стоимость пункта контракта, минус чистый кредит или плюс чистый дебет. Доходность колла указана как неограниченный апсайд. Доходность пута указана как расширяющаяся, если базовый актив падает к нулю.
Фильтры, допускающие оверлей
Фильтры построения включают направленное смещение с потенциалом пробоя, подразумеваемую волатильность в нижней части своего диапазона, приемлемый профиль риск-доходность, существенный скью подразумеваемой волатильности и календарного времени, а также экстремальную ликвидность с узкими спредами bid-ask.
Подразумеваемая волатильность — это вход волатильности, который уравнивает модель ценообразования с торгуемой ценой опциона. Архив рассматривает этот вход как циклический внутри полосы и указывает, что оверлей лучше всего собирать, когда мера низкая, в согласии с другими дельта-нейтральными стрэддлами и ratio backspread.
Скью волатильности — это разрыв подразумеваемой волатильности между опционами на один и тот же базовый актив, включая разрывы по страйкам и временной скью по месяцам экспирации на одном страйке. Существенный скью подразумеваемой волатильности и календарного времени — один из фильтров, обязательных до сборки оверлея.
Ближняя диапазонная книга и дальние лонги на пробой
Ближняя книга описывается как имитация краткосрочного опционного стрэддла. Опционный стрэддл — это длинный колл и длинный пут с одним страйком и одной экспирацией. В этом процессе форма с одной экспирацией — это ближний профиль выплат, которому календарный оверлей должен быть подобен, с меньшей экспозицией к временному распаду, чем у стандартного длинного стрэддла. Календарный оверлей, по утверждению источника, также несёт меньшую экспозицию к временному распаду, чем ratio backspread с одной экспирацией.
Редакция TradersWeek: сопоставьте это ближнее сходство с режимом диапазона, а оставшиеся дальние лонги — с режимом пробоя внутри одной книги. Сторона диапазона — это дельта-нейтральное окно, узкая ценовая полоса, в которой правильно скорректированный оверлей может зарабатывать сопоставимо на умеренных движениях в обе стороны, пока не возобладает более крупный пробой.
Роллы и встречные опционы
После бокового периода короткие ноги можно проллировать на следующий месяц, чтобы собрать дополнительную премию. Дополнительные шорты должны оставаться на уровне оставшегося числа лонгов или ниже. Встречный опцион можно добавить после крупного благоприятного движения.
Разобранная колл-конструкция
В разобранной колл-конструкции продавался один более ближний опцион со страйком 22.5 против двух более дальних опционов со страйком 27.5. Низкая подразумеваемая волатильность около денег плюс скью подразумеваемой волатильности в 5 процентов рассматривались как поддержка для сборки оверлея.
Подразумеваемая волатильность MSFT на деньгах по срокам опционов
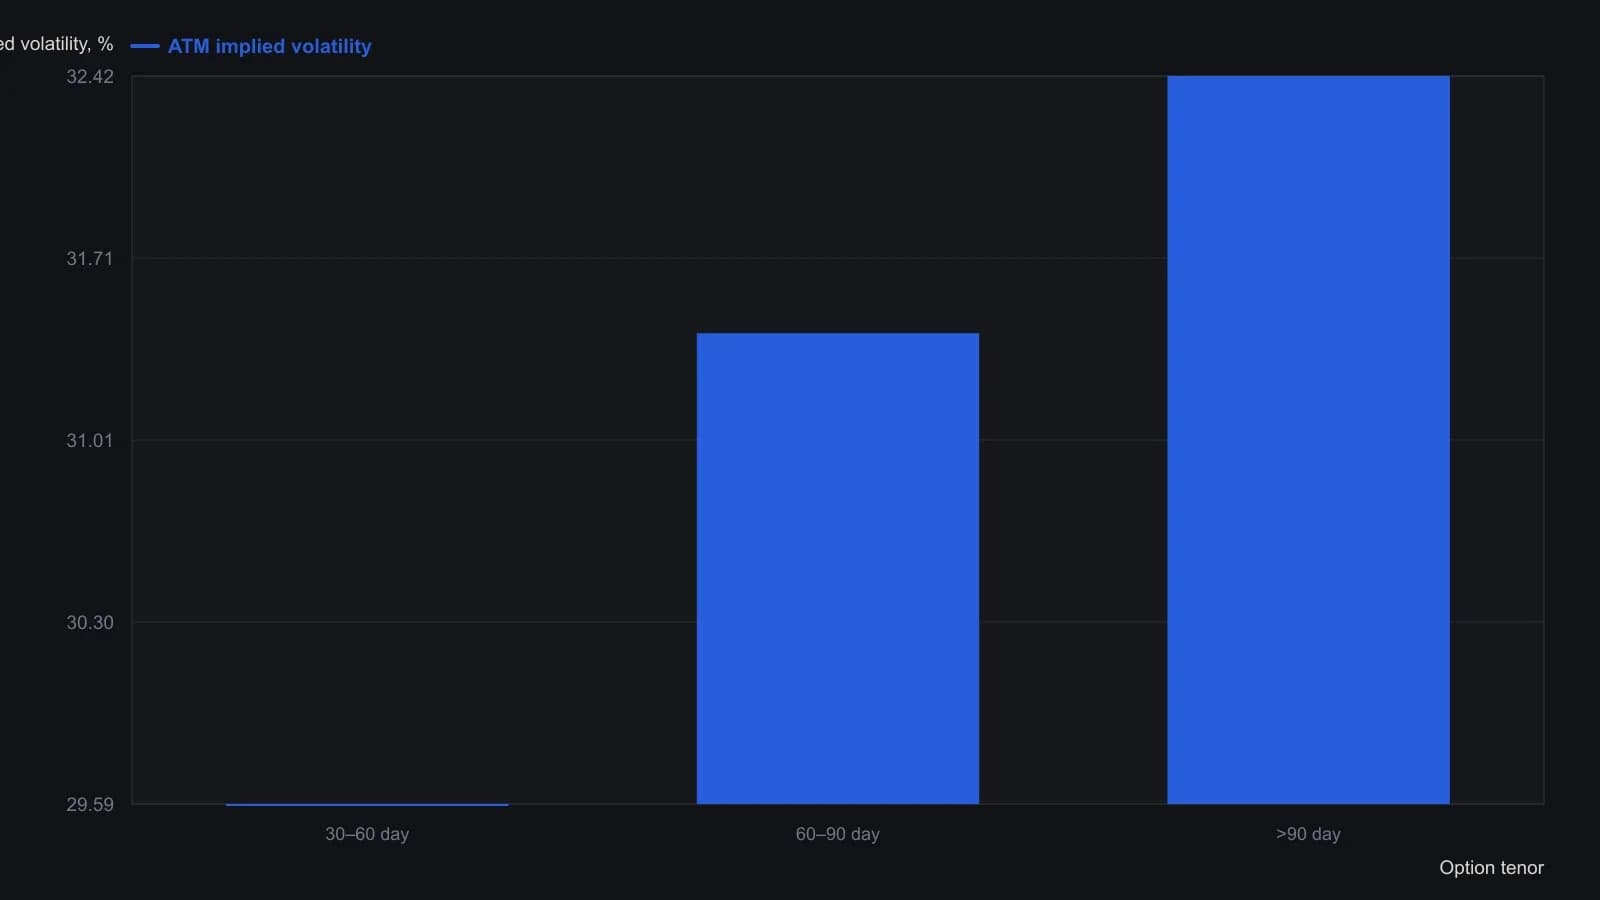
Источник указал подразумеваемую волатильность 7–30 дней как неизвестную, поэтому эта корзина опущена. Отдельно перекос назван примерно 5 percent; это замечание не является разрывом в 2.83 пункта между этими тремя напечатанными сроками.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя