2019выпуск C0924-29
Конструкция limited-risk reversal
Risk-reversal с одинаковым страйком — это synthetic-long и в иллюстрированной книге по-прежнему оставлял под риском капитал, сопоставимый с акциями. Protective-put в одном three-leg-ticket превращает его в limited-risk-reversal, затем недельные vertical-call-credit-spreads помогают финансировать более дальнюю серию.
- Длинный колл и короткий пут с одинаковым страйком образуют risk-reversal, который работает как synthetic-long, включая полную потерю, если акции упадут до нуля.
- Немодифицированный risk-reversal не снижает капитал под риском по сравнению с владением акциями. Protective-put с более низким страйком превращает его в limited-risk-reversal, чей убыток равен дебету реверсала, премии protective-put и разрыву страйков путов.
- Входите в длинный колл, короткий пут и protective-put одним three-leg-ticket на более поздней ликвидной серии около 90 дней, когда пут и колл atm-strike несут схожую премию.
- Недельные vertical-call-credit-spreads помогают оплатить protective-put. Пакет снимается как обратный three-leg: продажей отложенного колла и оставлением спреда путов либо на экспирации, так что короткий пут никогда не остаётся без хеджа.
Немодифицированный risk-reversal
Длинный колл и короткий пут с одинаковым страйком можно собрать как synthetic-long. Этот risk-reversal отслеживает базовый актив в обоих направлениях, включая полную потерю, если акции упадут до нуля.
Немодифицированный risk-reversal не снижает капитал под риском по сравнению с владением акциями. Иллюстрированный synthetic-long по-прежнему оставлял под риском около 37,122.
Добавление protective-put
Покупка protective-put с более низким страйком против короткого пута превращает реверсал в limited-risk-reversal. Убыток этого пакета равен дебету реверсала, премии protective-put и разрыву страйков путов.
В иллюстрированной конструкции 370/365 этот определённый убыток составлял 2,604 против 37,074 за покупку 100 акций. Three-leg-ticket плюс 500 маржи ширины путов был показан как 2,104 плюс 500 против затрат на акции.
Boeing 21 June 2019: цены покупки коллов и путов по страйкам
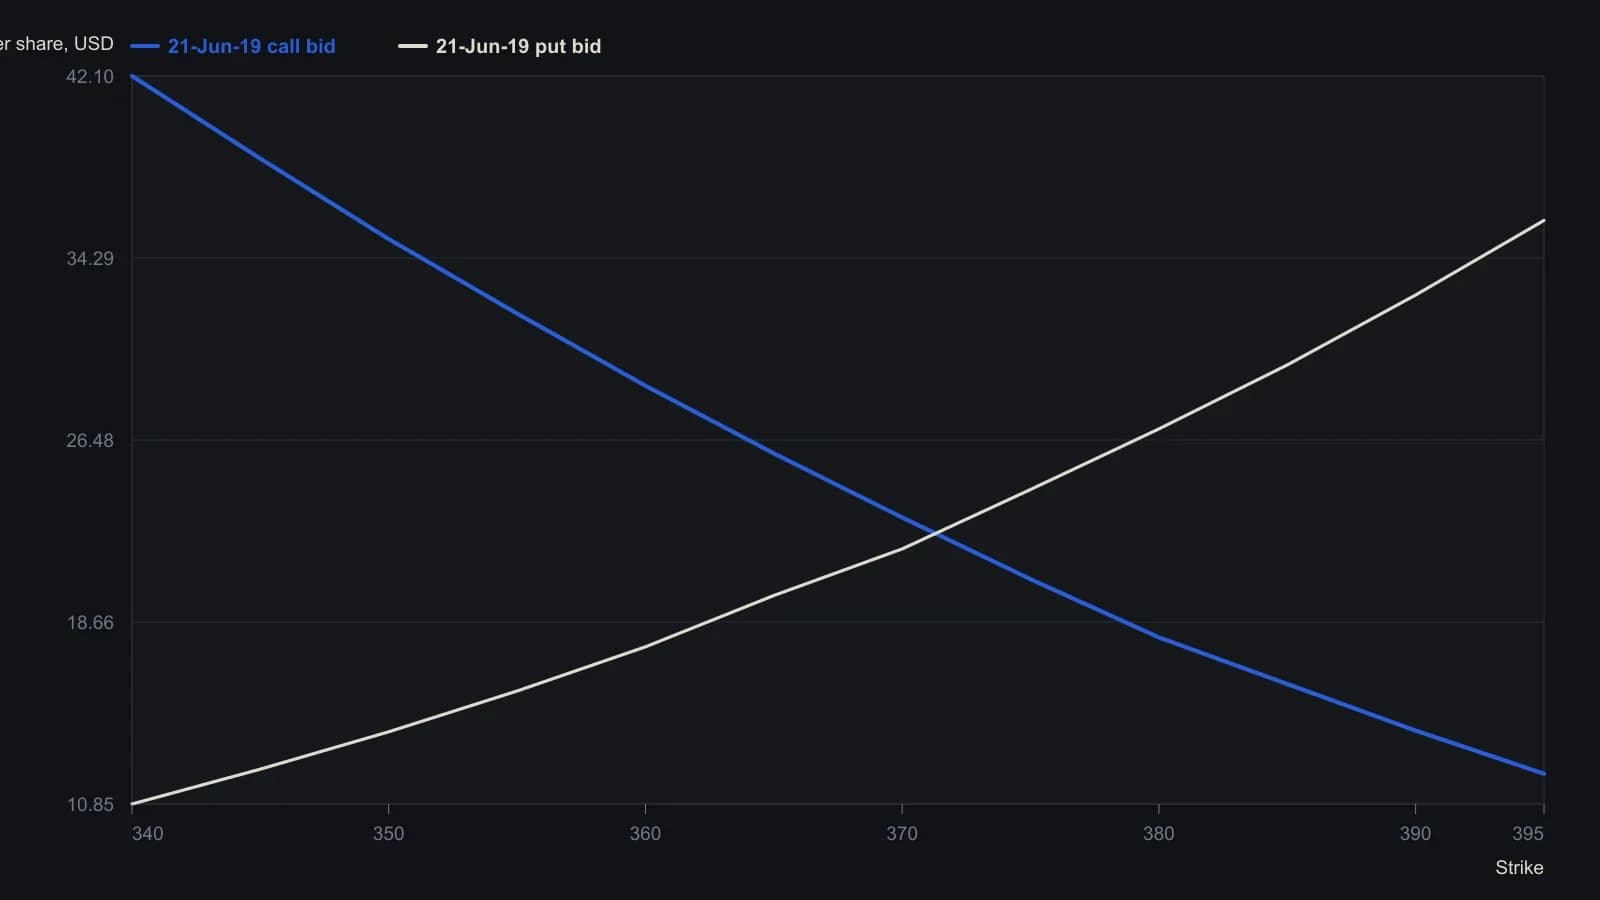
Несколько последних сделок по июньским коллам в деньгах имели код условия нулевого объёма и заметно расходились с текущим рынком, поэтому вместо столбца Last использовался столбец цен покупки. В разобранном примере статьи далее приводятся марки 23.32 по коллу 370 и 22.10 по путу 370 — на несколько центов от этих цен покупки.
Вход на одной более поздней серии
Limited-risk-reversal инициируется одним three-leg-ticket на более поздней ликвидной серии, чтобы короткий пут никогда не оставался без хеджа.
Более поздняя серия выбирается около 90 дней, когда пут и колл atm-strike несут схожую премию, а выбранная экспирация имеет пригодную ликвидность.
Финансирование protective-put недельными спредами
Calendar-spread-options используют этот более поздний пакет three-leg вместе с более ближними недельными vertical-call-credit-spreads. Эти недельные спреды продаются против дальнего пакета, чтобы помочь оплатить protective-put, увеличивая маржу недельного спреда и стремясь снизить чистый денежный отток.
После первого недельного кредитного спреда иллюстрированная книга составляла 2,004 денежных средств плюс 750 маржи спреда, или 2,754 всего. Эта книга описывалась как примерно плечо 13.4-to-1 и обычно от 10% до 20% от покупки акций.
Закрытие без повторного открытия неограниченного риска
Пакет можно закрыть как обратный three-leg: продажей отложенного колла и оставлением спреда путов либо на экспирации продажей колла и истечением или закрытием спреда путов. Недельные vertical-call-credit-spreads закрываются, истекают или роллируются.
Заявленная цель конструкции — определённый даунсайд при открытом апсайде и существенно меньшей марже, чем у акций. Календарные оверлеи серий означают, что пакет обычно не захватит полное движение вверх один к одному.
Все разборы дорожки · 21 разбор
- 1994Календарные спреды при конкурирующей заявке и подразумеваемая волатильность
- 2001Календарные спреды как оверлеи диапазона с wing-repair
- 2002Бюджеты премии покрытого колла и календарные роллы
- 2002Построение календарного спреда из временного распада и подразумеваемой волатильности
- 2003Построение calendar ratio backspread для режимов диапазона и пробоя
- 2005Прочитайте режим подразумеваемой волатильности до исполнения по календарному спреду
- 2005Построение календарей и стрэддлов вокруг подразумеваемой волатильности
- 2005Покрытие коротких опционов через календарные спреды, роллы и экспирацию
- 2006Экспирация календарного спреда, назначение и временной перекос
- 2008Два часа, которые закрывают календарный спред или связку акция плюс пут
- 2010Дешёвая подразумеваемая волатильность дальнего месяца — вопрос режима, а не правило покупки
- 2010Назначение по календарному спреду как смена режима волатильности
- 2010Collar-оверлеи без верхней границы и short-календари на неделе отчетности
- 2011Последовательность вертикалей, стрэддлов и календарей как тестов конструкции
- 2012Исполнение опционных пакетов конверсии и ratio calendar
- 2015Опционы с близкой экспирацией на фьючерсы нового урожая зерна
- 2018Календарные спреды как сделки в режиме диапазона и волатильности
- 2019Направленный пут-календарь после ложного пробоя сопротивления
- 2019Сайзинг риска коротких опционов календарными путами
- 2019Конструкция limited-risk reversal
- 2020Продажа покрытых коллов против календарного колл-диагоналя