1982выпуск C061-3
Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
Убытки по фьючерсам относят главным образом к слабому контролю портфеля. Архивный рабочий процесс ограничивает, какой долей капитала одна позиция может рисковать от своего стопа, открывает сделку только когда ожидаемая прибыль существенно больше ожидаемого убытка, и позже добавляет меньше контрактов только после благоприятного движения.
- Убытки по фьючерсам относят главным образом к слабому контролю портфеля, поэтому контроль риска и диверсификация считаются применимыми, даже если цены рассматриваются как непрогнозируемые.
- Портфельный риск делится на систематический риск, групповую относительную волатильность одного рынка относительно его товарного комплекса, и статистический риск от удержания слишком малого числа рынков. Одна позиция не может рисковать более чем 3 процентами, 5 процентами или 10 процентами капитала по мере перехода книги от недиверсифицированной к хорошо диверсифицированной, а недиверсифицированная книга не может размещать более 50 процентов капитала в торгуемых позициях.
- До входа ожидаемая прибыль — это вероятность успеха, умноженная на возможную доходность, а ожидаемый убыток — вероятность неудачи, умноженная на риск, заданный стопом. Позиция открывается только когда ожидаемая прибыль существенно больше ожидаемого убытка.
- После благоприятного движения добавленный размер использует меньше контрактов на каждом шаге, только в очень крупных книгах и только на откатах против основного тренда. Добавление к убыточной позиции рассматривается как увеличение экспозиции по проигрывающей сделке.
Убытки как проблема контроля портфеля
Убытки по фьючерсам относят главным образом к слабому контролю портфеля. Контроль риска и диверсификация считаются применимыми, даже если цены рассматриваются как непрогнозируемые.
Портфельный риск делится на систематический риск и статистический риск. Систематический риск — это групповая относительная волатильность одного рынка относительно его товарного комплекса. Статистический риск — это дополнительная неопределённость, возникающая из-за того, что в одной книге представлено слишком мало различных рынков.
Зафиксируйте долю капитала от стопа
Предвходовый и внутрисделочный фильтр ограничивает убыток или экспозицию исходя из капитала счёта, волатильности, расстояния до стопа и текущего размера. Одной позиции не разрешается рисковать более чем 3 процентами капитала в недиверсифицированной книге, 5 процентами в умеренно диверсифицированной книге или 10 процентами в хорошо диверсифицированной книге.
В недиверсифицированной книге в торгуемые позиции размещается не более 50 процентов капитала счёта. Стоп задаёт убыток, который этой доле капитала разрешено встретить, поэтому размер выбирается до входа и удерживается внутри той же границы, пока позиция удерживается.
Открывайте только когда ожидаемая прибыль доминирует
Математическое ожидание — это предвходовый фильтр, который сравнивает взвешенную по вероятности возможную доходность со взвешенным по вероятности стоп-лоссом до того, как зафиксирован размер. До входа ожидаемая прибыль — это вероятность успеха, умноженная на возможную доходность, а ожидаемый убыток — вероятность неудачи, умноженная на риск, заданный стопом.
Позиция открывается только когда ожидаемая прибыль существенно больше ожидаемого убытка. Ожидаемый рост позиции — это эта разница: ожидаемая прибыль минус ожидаемый убыток по одной сделке. Ожидаемый рост портфеля — сумма этих величин по позициям.
Добавляйте поздний размер только к работающей сделке
Пирамидинг — это правило-надстройка периода удержания, которое увеличивает прибыльную позицию сужающимися приращениями при заданных ограничениях рынка и размера. После благоприятного движения добавленный размер использует меньше контрактов на каждом шаге, только в очень крупных книгах и только на откатах против основного тренда.
Добавление к убыточной позиции рассматривается как увеличение экспозиции по проигрывающей сделке. Редакторское: поздний размер читается здесь как добавление к работающей сделке, а не как починка проигрышной.
Оценивайте результаты по доходности относительно изменчивости
Результативность оценивается по доходности относительно стандартного отклонения доходностей во времени. Это отношение доходности к риску идентифицируется как коэффициент Шарпа.
Потолки доли капитала под стоп-лосс в зависимости от диверсификации портфеля
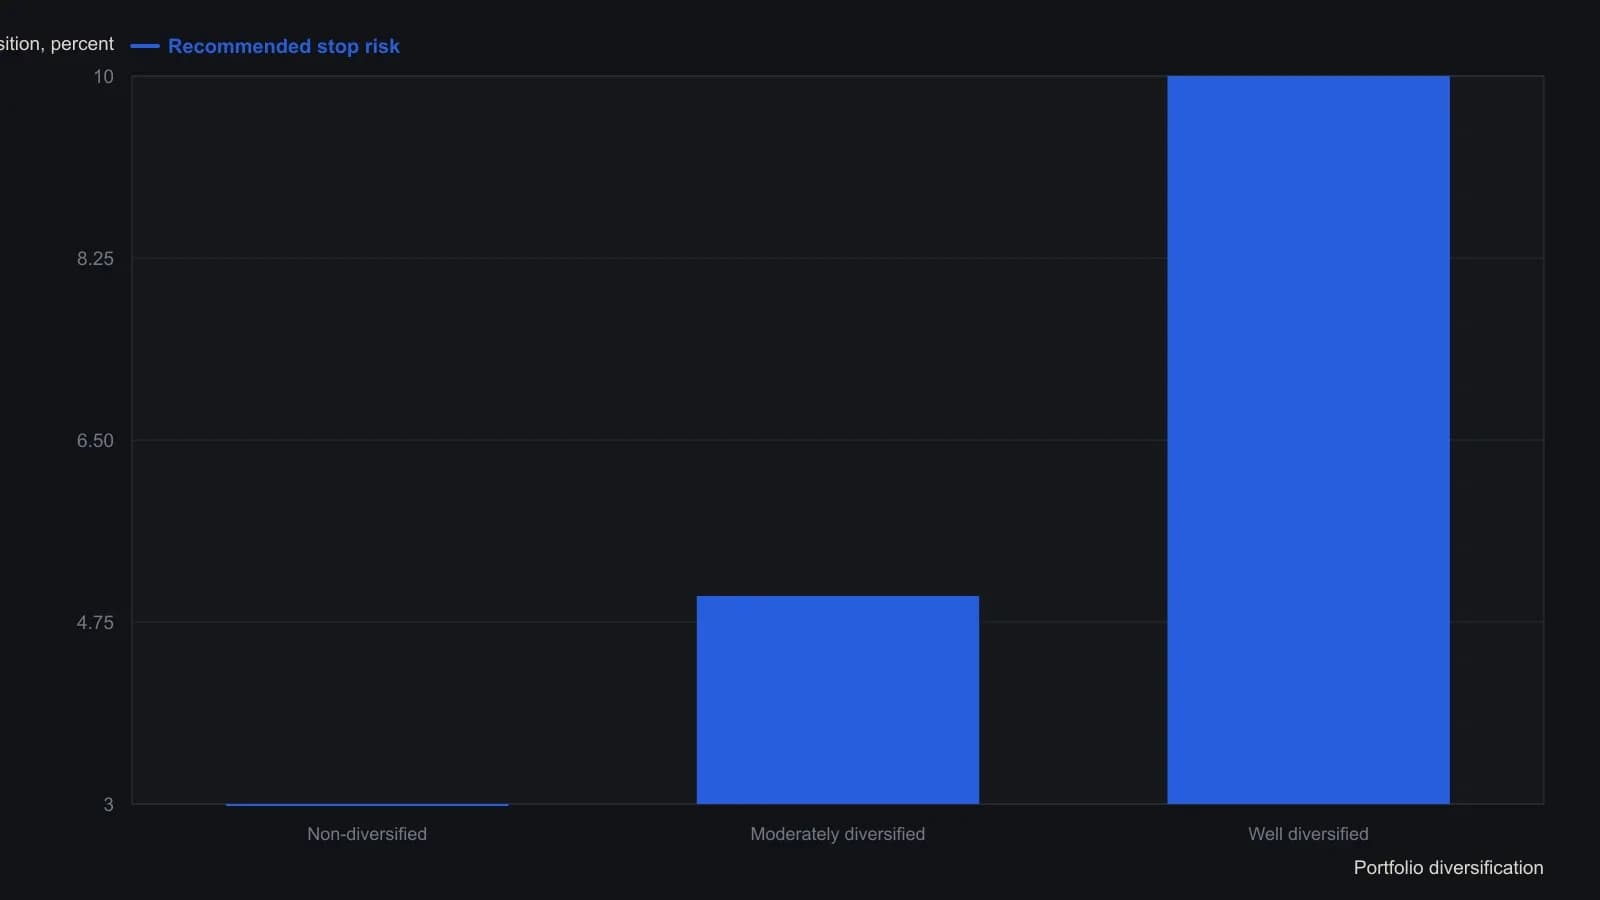
Это рекомендованные автором потолки, а не измеренные исторические показатели убытков.
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы