2003выпуск C041-5
Кэш-покрытый split-synthetic после снижения
После сильного снижения длинный уклон собирается как split-synthetic: продажи путов ниже новой цены акции, покупки коллов выше неё и кэш, удерживаемый под каждое исполнение. Исторический рабочий процесс рассматривает постановку страйков, пут-перевешенный микс, который может открыться в кредит, и зарезервированный кэш как конструктивные решения.
- После сильного снижения пакет продаёт путы ниже новой цены акции и покупает коллы выше неё, часто с большим числом пут-контрактов, чем колл-контрактов, чтобы денежный поток на открытии мог быть нетто-кредитом.
- На экспирации профиль плоский между двумя страйками и равен нетто-кредиту или дебету открытия; ниже страйка пута пакет даёт большее число длинных акций через исполнение, а существенно выше страйка колла — меньшее число длинных акций через коллы.
- Страйки ставятся по sigma-bars, затем сканируются миксы 2-to-1, 3-to-2 и 5-to-2 на нетто-кредит с приемлемой пут-экспозицией.
- Кэш, равный стоимости покупки акций при исполнении каждого проданного пута, откладывается сверх брокерского минимума, чтобы исполнение оставалось внутри запланированного акцие-эквивалентного риска.
Акциеподобный пакет после снижения
synthetic-option-position — это акциеподобный пакет, собранный из биржевых путов и коллов вместо покупки базового актива сегодня. После сильного снижения исторический рабочий процесс открывает этот пакет как split-synthetic: двухстрайковую конструкцию, которая продаёт путы ниже рынка и покупает коллы выше него, оставляя плоскую полосу на экспирации между этими страйками.
long-put — это путь пута нижнего страйка, который при исполнении против счёта даёт длинную позицию в акциях по сниженной нетто-цене покупки. Margin-management означает удерживать кэш, достаточный для финансирования каждого проданного пута, а не только брокерского минимума, чтобы исполнение оставалось внутри запланированной экспозиции.
Сплит страйков по sigma-bars
Путы со страйком ниже новой цены описываются как временно дорогие, а коллы со страйком выше неё — как относительно более дешёвые в дни после резкого падения, когда подразумеваемые волатильности различаются по страйкам. Перед сканированием цепочки выдерживается пауза в два или три дня.
Страйки ставятся по прогнозу волатильности. Sigma-bars — это ценовые конверты прогнозной волатильности, используемые чтобы поставить пут ниже минус одного стандартного отклонения, а колл внутри плюс одного. Пут стоит ниже ценовой планки minus-one-sigma, а колл — между текущей ценой и планкой plus-one-sigma. Одно-, двух- и трёхсигмовые планки трактуются как конверты примерно 67, 95 и 99 процентов до экспирации.
Микс контрактов и net-credit-opening
put-call-ratio — это число проданных пут-контрактов против купленных колл-контрактов при отборе на кредит с ограниченным акцие-эквивалентом вниз. Миксы пут-к-колл контрактов 2-to-1, 3-to-2 и 5-to-2 — это комбинации, сканируемые на нетто-кредит с приемлемой пут-экспозицией.
net-credit-opening означает получить за проданные путы больше, чем уплачено за купленные коллы. После сильного снижения пакет открывается продажей путов со страйком ниже новой цены акции и покупкой коллов со страйком выше неё, часто с большим числом пут-контрактов, чем колл-контрактов, чтобы денежный поток на открытии мог быть нетто-кредитом.
Срок жизни опциона после падения
Ближние путы — обычный срок жизни сразу после падения, потому что эти путы тогда, как правило, относительно дороги. Более дальние опционы представлены как отдельный выбор срока жизни для более длительной акциеподобной экспозиции.
Выплата на экспирации
На экспирации выплата плоская между двумя страйками и равна нетто-кредиту или дебету открытия. Ниже страйка пута пакет трактуется как большее число длинных акций через исполнение, а существенно выше страйка колла — как меньшее число длинных акций через коллы.
Прибыль/убыток на экспирации сплит-синтетика 3-к-2 по ABCD
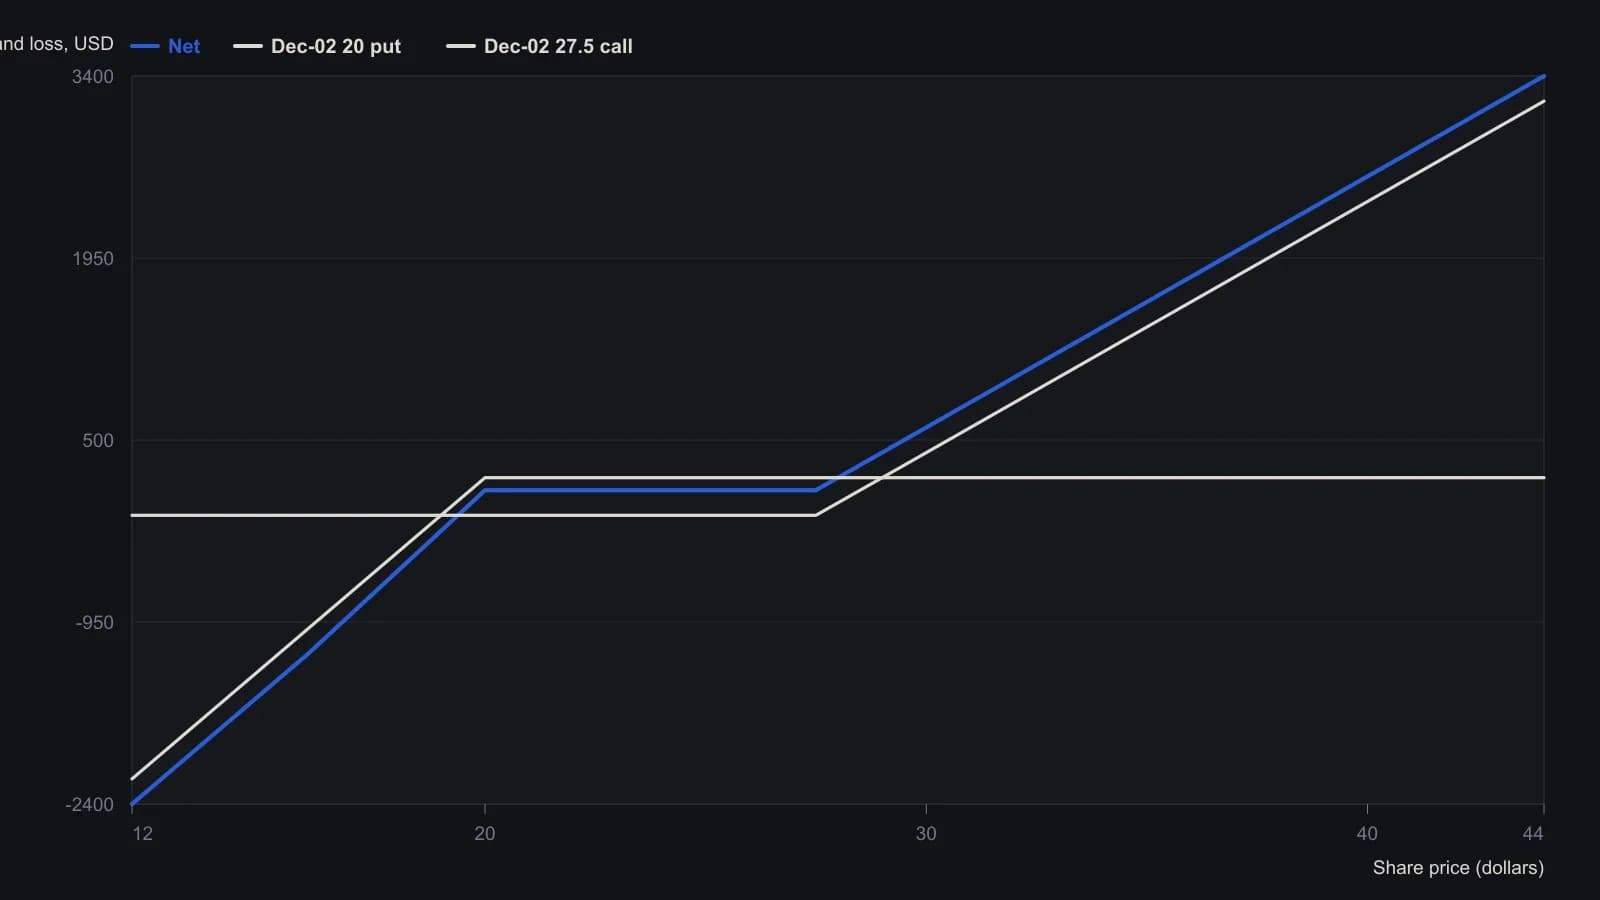
Координаты — приблизительные отсчёты с растра, округлённые до ближайших 100 долларов. Снимок фиксирует ABCD на 25.15, подразумеваемую волатильность — на 0.484 и проецирует прибыль/убыток на 21 December 2002. Цена акции на левом краю восстановлена по подписям 20/30/40 и полям графика.
Разобранные числа при цене акции 25
В разобранных числах цена акции 25 сочетается с тремя путами страйка 20 и двумя коллами страйка 27.50. Исполнение показано около 19.50 после премии пута 0.50, с примерно 300-акциевым эквивалентом вниз и примерно 200-акциевым эквивалентом вверх.
Кэш под каждый проданный пут
Кэш, равный стоимости покупки акций при исполнении каждого проданного пута, откладывается сверх брокерского минимума, так что синтетик трактуется как полностью профинансированный акцие-эквивалентный риск. Это правило кэша и есть шаг margin-management: исполнение удерживается внутри запланированной экспозиции, а не ограничивается брокерским минимумом.
Комбинационный ордер на открытие
Ордер на открытие задаётся как комбинация all-or-none с лимитом нетто-кредита или максимального дебета, потому что при оставшемся времени пакет всё ещё следует за акцией. Иллюстрация ведёт себя как примерно 110 акций, или примерно 11 стоимости комбинации на 10 центов движения акции.
Все разборы дорожки · 16 разборов
- 1990Синтетический опционный паритет на фьючерсах, заблокированных лимитом
- 1991Построение синтетических опционных позиций с путами и спредами
- 1991Синтетическая акция и построение выплаты защитного пута
- 1993Эквивалентные опционные стратегии как чек-лист капитала и исполнения
- 1993Держите убыток по фьючерсу ограниченным, когда стопы не исполняются
- 2001Ремонт лонга после гэпа финансируемым колл-рейтио
- 2003Построение синтетического лонга с проверками дельты и маржи
- 2003Кэш-покрытый split-synthetic после снижения
- 2004Построение синтетических коллов и путов с акцией
- 2006Коллы в деньгах как ограниченное синтетическое плечо
- 2006Кредитная конструкция синтетического длинного колла через фьючерсы и длинный пут
- 2006Превратите диапазон поддержки и сопротивления в одну процедуру синтетического опциона
- 2007Корректировка длинного колла через синтетический стрэддл
- 2008Конструирование защитных путов и синтетических опционных пакетов
- 2018Вертикальный дебетовый спред с неравными ногами как замена акций
- 2020Страйки вне денег как дельта-бюджет для синтетических фьючерсов