2012выпуск C0355-57
Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
В архиве описан скрининг компаний с высокой денежной позицией, который требовал положительной прибыли на акцию и четырёхнедельного опережения широкого фондового индекса. После ранжирования по относительной силе лидирующая бумага проверялась на поддержку. Продажа покрытых коллов описывается как лучше всего работающая, когда базовый актив уже находится в подтверждённом бычьем тренде.
- Скрининг компаний с высокой денежной позицией может требовать сильной денежной позиции, положительной прибыли на акцию и четырёхнедельного опережения широкого фондового индекса.
- Вселенная смешивала широкий список котируемых акций со списками золотых и серебряных акций, затем ранжировала топ-25 бумаг по четырёхнедельной относительной силе после фильтров ликвидности и цены.
- Лидирующая бумага открывалась на дневном графике, чтобы проверить поддержку и сопротивление для входов на откатах.
- Продажа покрытых коллов описывается как лучше всего работающая, когда базовый актив уже находится в подтверждённом бычьем тренде со значительным восходящим импульсом.
Как был построен скан
В архиве описан скан, который может требовать сильной денежной позиции, положительной прибыли на акцию и четырёхнедельного опережения широкого фондового индекса. Фильтры ликвидности и цены в этом скане были заданы как 10-дневный средний дневной объём 500,000 и минимальное закрытие 5, а вывод ограничен топ-25 бумагами.
Вселенная скана объединяла широкий список котируемых акций со списками золотых и серебряных акций, затем ранжировала результаты по четырёхнедельной относительной силе относительно индекса. Относительная сила здесь — это ранжирование того, как акция показала себя относительно этого индекса за недавнее многонедельное окно. Средний дневной объём — это фильтр ликвидности, который не допускает в скан слабо торгуемые бумаги.
Четырёхнедельное опережение S&P 500 среди бумаг скрининга компаний с избытком денежных средств
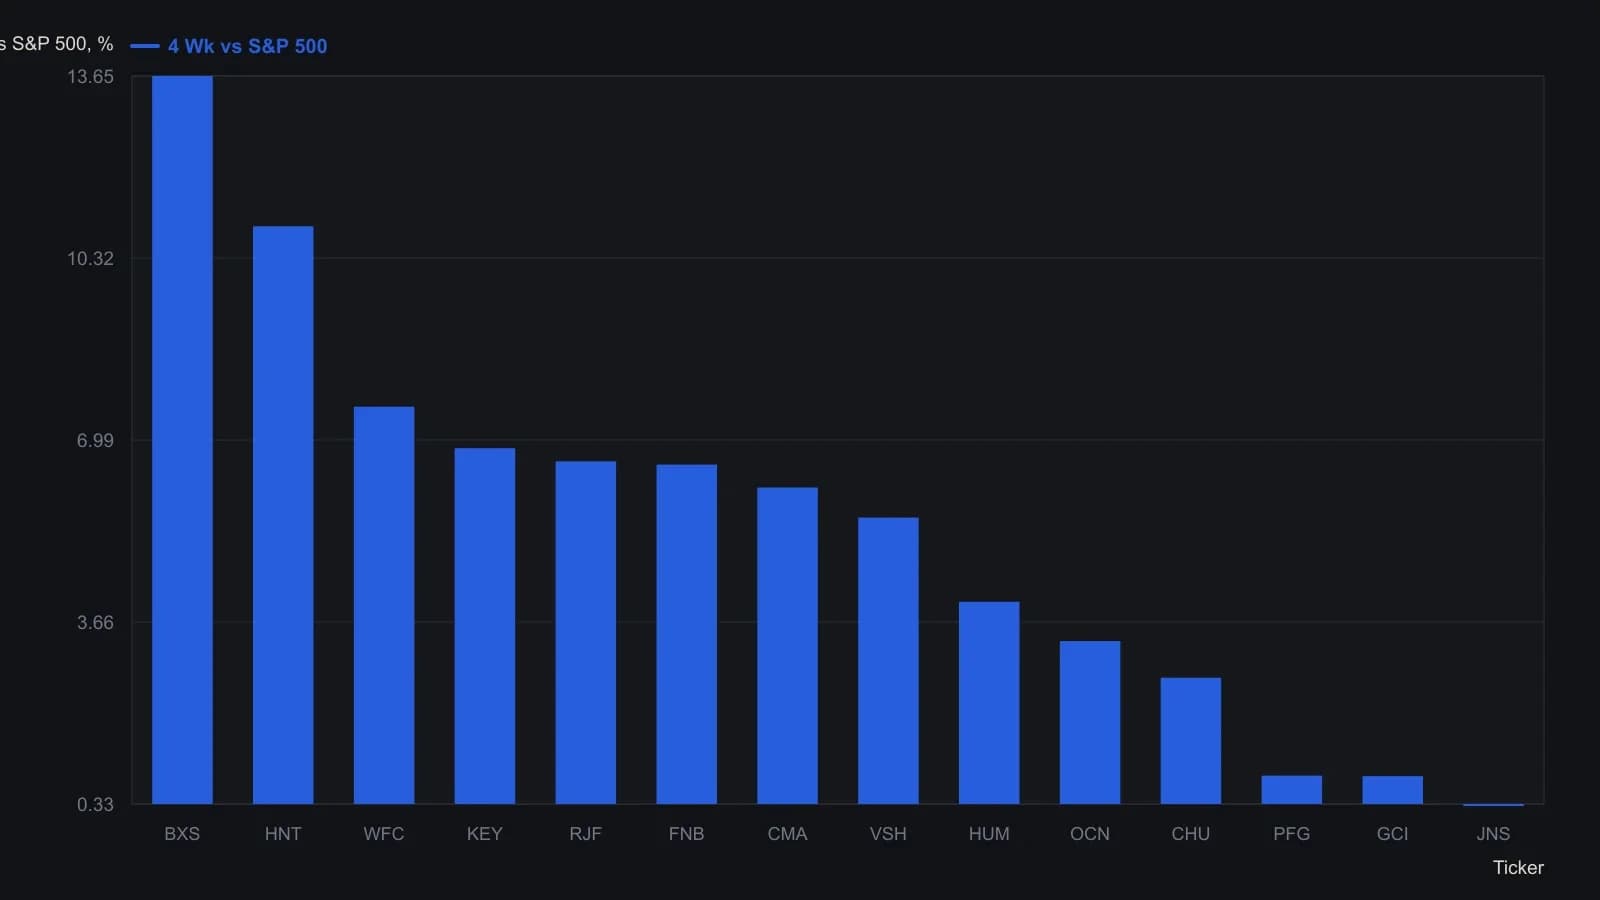
Модифицированный скрининг TradeStation из статьи требовал закрытие в диапазоне от 5 до 100, 10-дневный средний объём не менее 500,000, рыночную капитализацию не менее $100 million, положительную прибыль на акцию, отношение долга к собственному капиталу ниже отраслевого, денежный поток на акцию выше отраслевого, P/FCF среди нижних 25 и 25 лучших бумаг относительно S&P 500 за четыре недели.
Денежные средства и прибыль как фундаментальный оверлей
Сила денежной позиции и качество прибыли рассматриваются как фундаментальный оверлей, который следует читать вместе с денежным потоком, скользящими средними, а также поддержкой и сопротивлением. Оверлей использует качество денежных средств и силу прибыли, чтобы решить, какие бумаги входят в сегмент только длинных позиций при данном рыночном режиме.
В неопределённых или сложных рыночных условиях бумаги с более сильными характеристиками денежных средств и прибыли представляются в целом предпочтительнее для работы только в лонг, чем бумаги более слабого качества.
Тесты поддержки на лидирующей бумаге
После ранжирования лидирующая бумага открывалась на дневном графике, чтобы проверить поддержку, сопротивление и другую структуру для входов на откатах. Поддержка и сопротивление — это уровни на графике, которые превращают откат в установившемся тренде в определённую, проверяемую гипотезу входа.
Откаты к поддержке на внутридневном или дневном графике рассматриваются как место для теста лонга в акции, уже находящейся в устойчивом восходящем тренде.
Продажа покрытых коллов после подтверждённого восходящего тренда
Продажа покрытых коллов описывается как лучше всего работающая, когда базовый актив уже находится в подтверждённом бычьем тренде со значительным восходящим импульсом. Это означает продажу коллов против длинной позиции в акции и рассматривается как более подходящая уже после того, как этот восходящий тренд установлен.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы