2015выпуск C1314-17
Оценка capitalization-to-output-ratio как режимного оверлея
Оценка 2015 года наносит на график квартальный американский capitalization-to-output-ratio с 1957 по 2013 год как медленный фундаментальный оверлей. По трём cycle-length-windows она фиксирует смесь опережающих и совпадающих разворотов относительно широкого индекса акций и не рассматривает эту историю как решающую систему технического тайминга.
- Оценка 2015 года наносит на график квартальный capitalization-to-output-ratio с 1957 по 2013 год как медленный фундаментальный оверлей оценки, а не как решающую систему технического тайминга.
- Три cycle-length-windows примерно по 18 лет дали почти горизонтальную local-regression-midline в 1957-1974 и 1995-2013 годах и восходящую midline в 1975-1994 годах.
- Семь пиков и шесть впадин оверлея относительно широкого индекса акций смешали совпадающие развороты с более ранними разворотами оверлея. Inflation-adjusted-alignment сильнее сблизила ряды, но сняла опережение оверлея в нескольких сигналах.
- Редакционный вывод: оценивайте capitalization-to-output-ratio как режимный оверлей, считывая экстремумы относительно local-regression-midline, затем проверяя leading-versus-coincident-turn и publication-lag, прежде чем считать публикацию своевременной.
Медленный capitalization-to-output-ratio
Оценка 2015 года наносит на график квартальный американский ряд total-equity-capitalization-to-GDP с 1957 по 2013 год как медленный фундаментальный оверлей рыночной оценки. Этот ряд и есть capitalization-to-output-ratio: квартальное сопоставление совокупной стоимости американского рынка акций с национальным выпуском, используемое здесь как фундаментальный оверлей цены, а не как осциллятор короткого горизонта.
Оверлей пересёк 0.8 в 1995 году, прошёл 1.00 в январе 1998 года, достиг 1.205 к июлю 1999 года и зафиксировал 1.535 в январе 2000 года. После 1995 года оверлей проводил время и выше, и ниже 1.0, а полоса 100-percent-of-output была отмечена как заметный порог двух десятилетий.
Cycle-length-windows и local-regression-midline
Разбиение 1957-2013 на три окна примерно по 18 лет дало почти горизонтальную linear-regression midline в 1957-1974 и 1995-2013 годах и восходящую midline в 1975-1994 годах. Каждый срез — это cycle-length-window, разрез seasonal-analysis примерно в 18 лет, выбранный так, чтобы у каждого режима был достаточно устойчивый наклон для суждения о локальной переоценённости и недооценённости.
Линия, подогнанная внутри каждого окна, — это local-regression-midline, поэтому максимумы и минимумы можно читать как расстояние от локального центра, а не от одного наклона полной выборки. Оценка рассматривает локальную linear-regression линию как практический маркер экстремумов оценки в ожидании дальнейших исследований.
Результаты leading-versus-coincident-turn
Подсчёт семи пиков и шести впадин оверлея относительно того же индекса акций дал смесь совпадающих разворотов и более ранних разворотов оверлея. Статья не рассматривала эту историю как решающую систему технического тайминга. Каждое сравнение — это leading-versus-coincident-turn, классифицирующее пики и впадины коэффициента по тому, предшествуют ли они совпадающему развороту широкого индекса акций, совпадают с ним или не успевают его опередить.
В первом окне несколько впадин оверлея опередили впадины индекса на один–три квартала, тогда как пики оверлея 1965 и 1968 годов не дали упреждающего предупреждения.
В 1974-1994 годах разные наклоны оверлея и индекса затрудняли распознавание разворотов. Экстремумы до 1983 года были в основном совпадающими, тогда как пик 1983 года, впадина 1990 года и пик 1993 года опередили индекс.
В 1995-2013 годах оверлей опередил пик 2000 года и впадину 2002 года на два квартала и пик 2007 года на один квартал, тогда как впадина 2009 года пришла вместе с минимумом индекса.
Коэффициент капитализации США к ВВП, 1957–2013
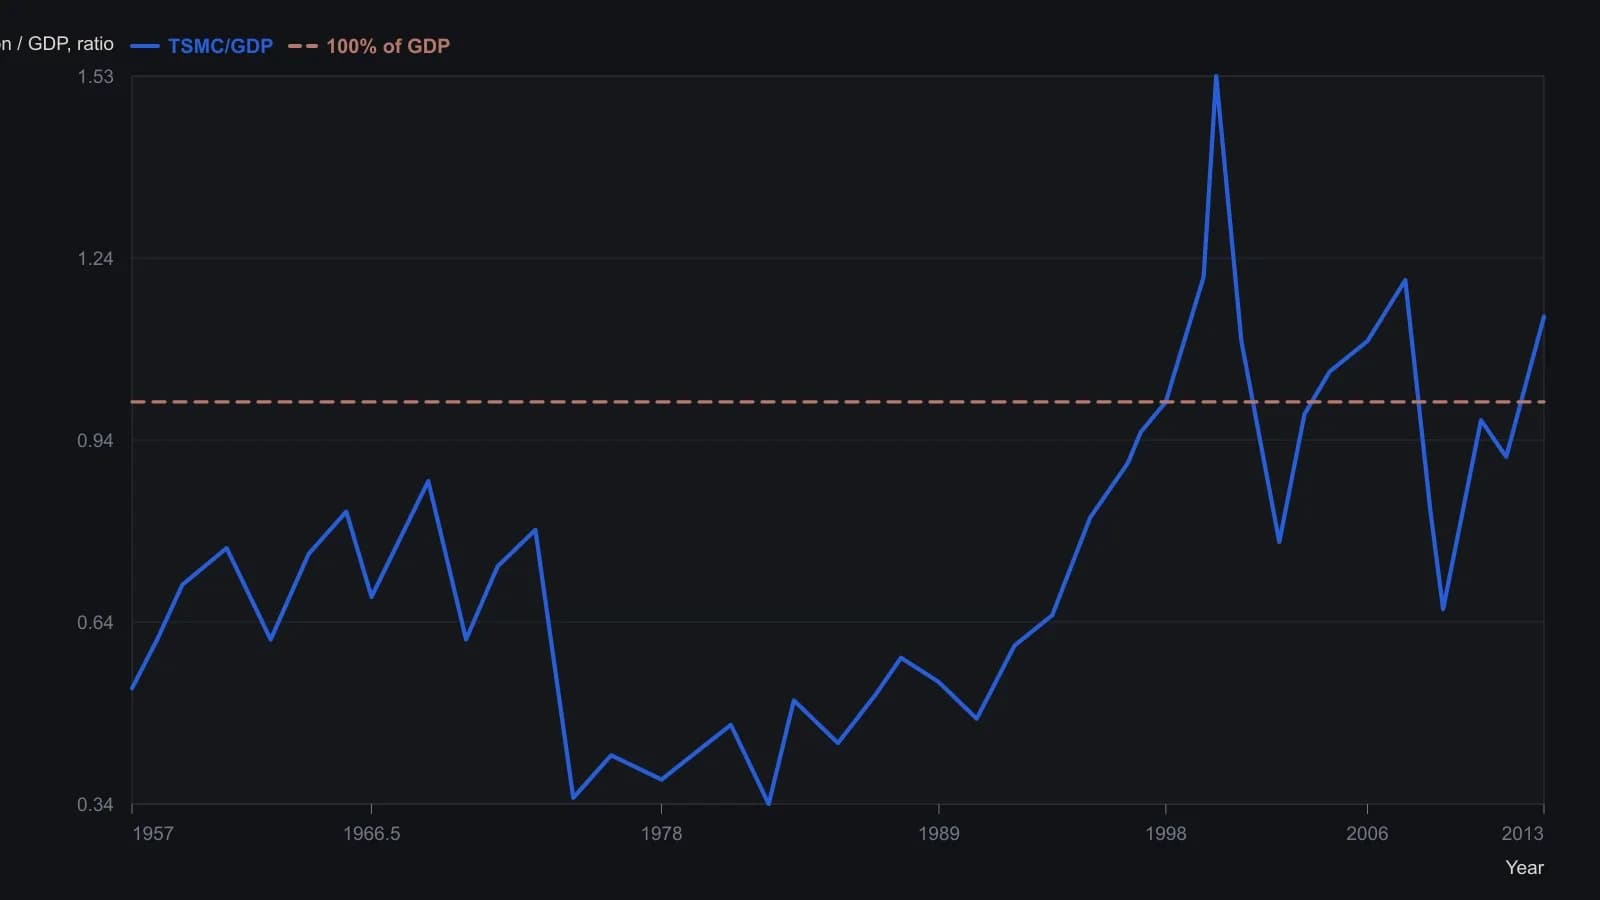
Пик января 2000 года (1.535), значение июля 1999 года (1.205) и максимум 1968 года (0.87) взяты из текста статьи; остальные точки — приблизительные снятия с нанесённой квартальной кривой. Сопутствующий ряд S&P 500 расположен на отдельной левой шкале и здесь опущен. Источник также указывает 0.80 как пересечение на покупку середины 1990-х, которое на этом рисунке не проведено.
Inflation-adjusted-alignment
Дефлирование и оверлея, и широкого индекса акций индексом потребительских цен сильнее сблизило два ряда, но сняло опережение оверлея в нескольких сигналах. Эта переформулировка и есть inflation-adjusted-alignment: она может сделать визуальную корреляцию теснее, стирая часть опережений по таймингу.
Редакционное прочтение архивного рабочего процесса
Редакционная интерпретация: архив представляет рабочий процесс оценки медленного оверлея, а не систему тайминга. Читатели, которым нужен учитывающий режим контекст, могут держать capitalization-to-output-ratio рядом с local-regression-midline, затем требовать проверку leading-versus-coincident-turn, прежде чем считать любой экстремум информативным. Смешанная история разворотов, потеря опережения после inflation-adjusted-alignment и publication-lag остаются привязанными к этому прочтению.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы