2004выпуск C091-3
Построение режима акции–облигации на основе доходности по прибыли
Переведите цену акции в доходность по прибыли, отобразите ставку казначейских облигаций в справедливый и скорректированный на риск P/E, затем поместите одну сделку внутрь этого разрыва доходностей, а не воспринимайте обратную корреляцию акций и облигаций как лозунг.
- Разделите прибыль на акцию на цену и выразите результат в процентах, чтобы доход по акциям можно было сравнить с доходностью казначейских облигаций.
- Рассматривайте ставку казначейских облигаций как доходность по прибыли, чтобы получить справедливый P/E, затем масштабируйте этот мультипликатор на долгосрочный средний дисконт по акциям, чтобы неопределённая прибыль не воспринималась как гарантированные купоны.
- Доходности по прибыли должны расти вместе с процентными ставками через более низкие цены, более высокую прибыль или и то и другое, а доминирующий канал зависит от делового цикла.
- Определяйте режим по тому, дёшевы или дороги акции относительно подразумеваемого ставкой P/E, и по тому, закрывает ли этот разрыв рост прибыли или корректировка цены.
Переведите акцию в доходность по прибыли
Доходность по прибыли строится делением прибыли на акцию на цену и выражением результата в процентах, что инвертирует коэффициент цена/прибыль, чтобы доход по акциям можно было сравнить с доходностью казначейских облигаций. Прибыль на акцию в $1 при цене $20 даёт коэффициент цена/прибыль 20 и доходность по прибыли 5 процентов.
По состоянию на середину июня 2004 года 10-летняя доходность казначейских облигаций, использовавшаяся для сравнения со стороны облигаций, составляла около 4.75 процента.
Отобразите ставку казначейских облигаций в справедливый и скорректированный на риск P/E
Справедливый коэффициент цена/прибыль строится путём рассмотрения процентной ставки как доходности по прибыли, поэтому ставка 4 процента подразумевает мультипликатор 25.0, а ставка 10 процентов подразумевает мультипликатор 10.0. Этот справедливый P/E является обратной величиной ставки казначейских облигаций.
Скорректированный на риск мультипликатор цена/прибыль — это обратная величина процентной ставки, умноженная на 1.3, что отражает средний исторический дисконт 30 процентов от этого справедливого мультипликатора. Масштабирование не позволяет воспринимать неопределённую прибыль как эквивалент гарантированных купонов казначейских облигаций. Дополнительная ожидаемая доходность, требуемая за переменную прибыль по сравнению с безрисковой доходностью казначейских облигаций, — это премия за риск по акциям.
Разрыв между фактическим и справедливым коэффициентом цена/прибыль сильно варьировался: от 95-процентного дисконта в 1941 году до 160-процентной премии в 2001 году.
Справедливый P/E, подразумеваемый казначейскими ставками, и наложение премии за риск, 1871–2006
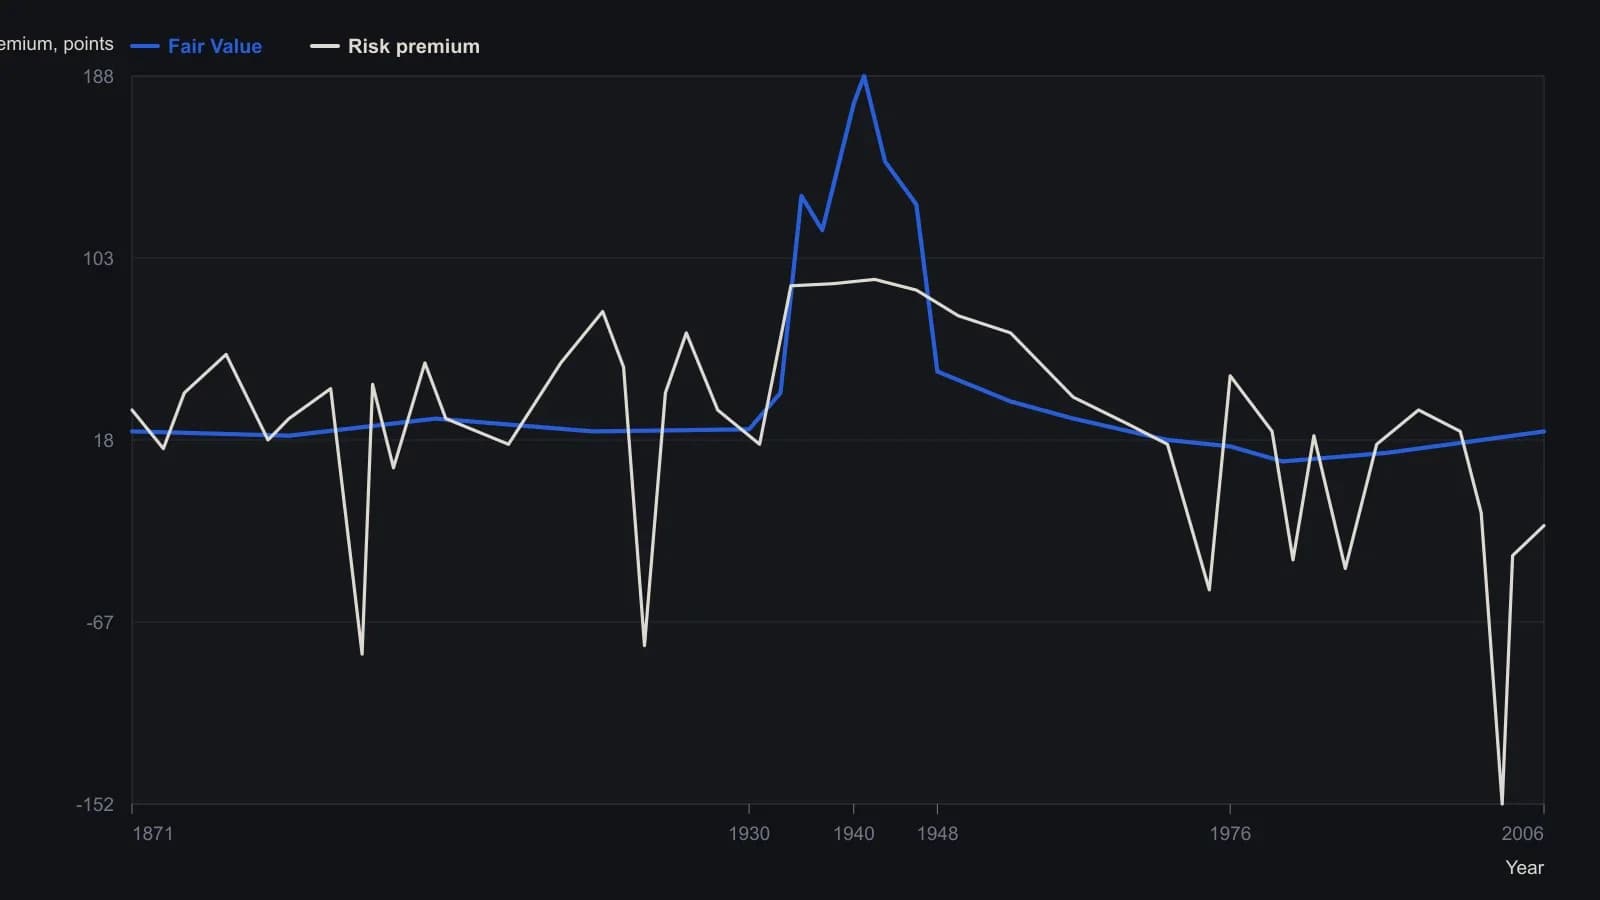
В источнике таблицы нет. Оба ряда оцифрованы с линейного графика (ось Y без подписи; шкала от −200 до 200). Справедливая стоимость отслеживает обратную величину долгосрочной доходности как P/E. Отдельные колебания приблизительны.
Читайте позицию внутри режима разрыва доходностей
Режим разрыва доходностей — это кросс-рыночное состояние, определяемое тем, дёшевы или дороги акции относительно подразумеваемого ставкой P/E, и тем, закрывает ли этот разрыв рост прибыли или корректировка цены.
Обычная обратная связь акций и облигаций следует из того, что доходности по прибыли должны расти вместе с процентными ставками — через более низкие цены, более высокую прибыль или и то и другое, причём доминирующий канал зависит от делового цикла. Рост ставок не обязан сразу снижать цены акций, потому что более сильный спрос на деньги может поднять прибыль достаточно быстро, чтобы компенсировать сжатие мультипликатора, пока более высокие ставки позднее не замедлят расходы.
Кажущиеся нарушения обратной корреляции могут возникать, когда акции всё ещё закрывают большой разрыв до справедливой стоимости даже при падении ставок, как после экстремума оценки 2000 года.
Держите в поле зрения более медленный секулярный цикл ставок
Секулярные тренды процентных ставок обычно длятся десятилетиями; исторические минимумы отмечены в 1898 и 1946 годах. Секулярный цикл ставок такой длины может доминировать над более короткими колебаниями прибыли и оценки в рамках делового цикла.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы