1998выпуск C071-3
Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
Уровни пятилетних интервалов средней прибыли компаний с большой капитализацией и средних цен компаний с большой капитализацией были описаны как линейно коррелированные, тогда как процентные изменения в том же окне — нет. Затем отображение следующего периода связало изменение прибыли в текущем окне с изменением цены в следующем окне. Редакторское прочтение: это отображение остаётся незавершённой проектной работой, пока его не перепишут как mechanical-trading-system с rule-based-entry и явным правилом stand-aside, а затем не проверят на более поздней годовой выборке, описывает ли fundamental-overlay по-прежнему тот рынок, который должен торговать эти правила.
- Уровни пятилетних интервалов средней прибыли компаний с большой капитализацией и средних цен компаний с большой капитализацией с 1930 по 1970 год были описаны как линейно коррелированные на 92.78 процента, тогда как процентные изменения в том же окне были описаны как коррелированные на -4.6 процента.
- Пятилетние процентные изменения средней прибыли в текущем окне были описаны как коррелированные на 78.33 процента с пятилетними процентными изменениями средних цен в следующем окне, а отображение следующего периода было записано как 0.6144, умноженное на изменение прибыли в текущем окне, плюс 12.1919.
- mechanical-trading-system использовал rule-based-entry, который добавлял акции после положительного изменения средней прибыли текущего года, продавал после отрицательного изменения и применял правило stand-aside после нулевого изменения.
- На промышленном среднем из 30 акций с 1982 по 1997 год изменение средней прибыли текущего периода и изменение средней цены последующего периода были описаны как коррелированные на 9.7 процента — более слабая связь, интерпретированная как speculative-regime breakdown.
Отображение ещё не является торговой процедурой
Подобранное отображение следующего периода может описать, как изменение средней прибыли в текущем окне соотносилось с изменением средней цены в следующем окне.
Редакторское прочтение: это описание остаётся незавершённой проектной работой, пока его не перепишут как mechanical-trading-system. Переписывание должно превратить измеренный вход в действия добавления, сокращения или отказа от сделки на заявленном периоде удержания, с rule-based-entry и явным правилом stand-aside, прежде чем более поздняя годовая выборка сможет проверить, описывает ли fundamental-overlay по-прежнему тот рынок, который должен торговать эти правила.
Что показали пятилетние интервалы
Уровни пятилетних интервалов средней прибыли компаний с большой капитализацией и средних цен компаний с большой капитализацией с 1930 по 1970 год были описаны как линейно коррелированные на 92.78 процента.
На тех же пятилетних интервалах процентные изменения средней прибыли и средних цен в том же окне были описаны как коррелированные на -4.6 процента.
Пятилетние процентные изменения средней прибыли в текущем окне были описаны как коррелированные на 78.33 процента с пятилетними процентными изменениями средних цен в следующем окне. Пятилетнее изменение цены в следующем окне было записано как 0.6144, умноженное на пятилетнее изменение прибыли в текущем окне, плюс 12.1919. Эта подобранная связь и есть отображение следующего периода.
Перепишите связь как добавление, продажа или stand-aside
mechanical-trading-system использовал rule-based-entry: добавлять акции после положительного изменения средней прибыли текущего года, продавать после отрицательного изменения и не совершать сделку после нулевого изменения. Правило stand-aside — это указание оставить размер позиции без изменений, когда изменение средней прибыли текущего года равно нулю.
Конструкция считала связь прибыли с будущей ценой действительной только пока покупатели были участниками будущей прибыли, стремящимися к доходу, и распадающейся, когда спекулятивные покупки игнорировали качество прибыли. Эта предпосылка и есть speculative-regime breakdown.
Более поздняя годовая выборка проверяет overlay
Оценка применила эти годовые правила к промышленному среднему из 30 акций с 1982 по 1997 год, используя изменение средней прибыли текущего года как fundamental-overlay для направления средней цены следующего года.
В этой годовой выборке 1982-97 изменение средней прибыли текущего периода и изменение средней цены последующего периода были описаны как коррелированные на 9.7 процента. Более слабая корреляция поздней выборки была интерпретирована как согласующаяся с более спекулятивным режимом, в котором покупатели искали рост цены, а не участие в будущей прибыли.
Годовое изменение прибыли DJIA против изменения цены в следующем году
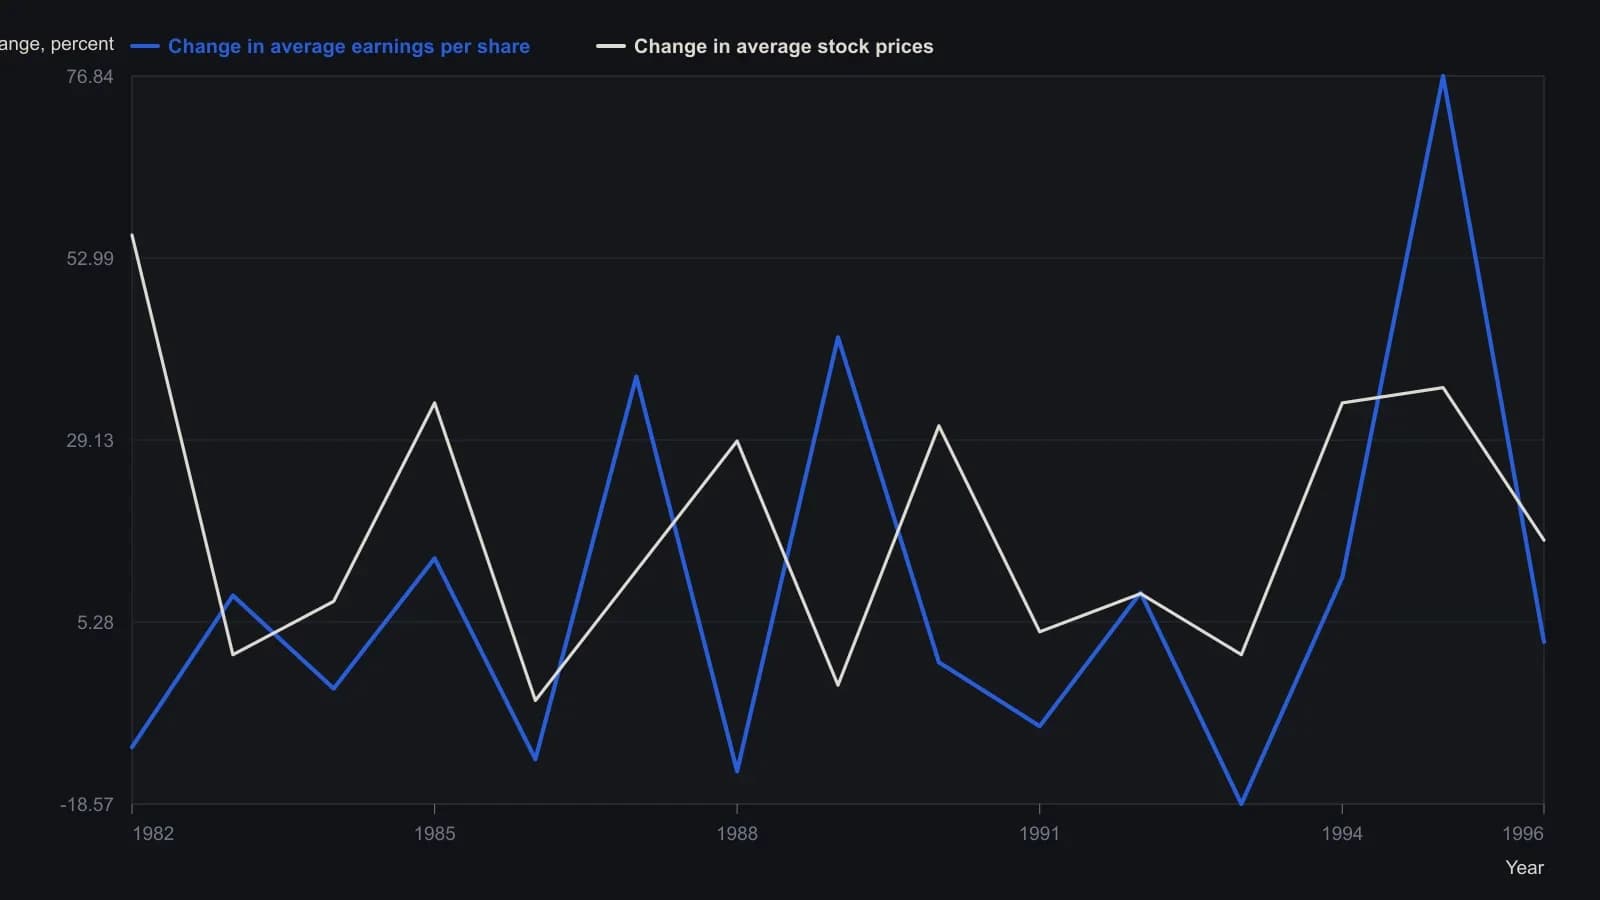
Проценты прибыли — печатный годовой столбец статьи (1982–96). Проценты цены — приблизительные отсчёты с растра, с точностью примерно до одного процентного пункта. Легенда рисунка обозначает квадраты как прибыль, а ромбы как цены; ряд квадратов совпадает с печатным столбцом прибыли. За 1997 печатного изменения прибыли нет, поэтому оба ряда обрываются на 1996.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы