1992выпуск C031-10
Построение номинала индекса по сглаженной прибыли и эффективным ставкам
Траектория прибыли по методу наименьших квадратов и эффективная процентная ставка дают номинал широкого композитного индекса. Затем поправка на доходность и наложение дивидендного отношения помещают промышленный индекс в тот же режим ставок, а не сопоставляют его с заголовочным мультипликатором.
- Уровень индекса строится как прибыль, деленная на эффективную процентную ставку, а не как самостоятельный мультипликатор цена/прибыль.
- Средняя прибыль — это годовая траектория наименьших квадратов, датированная на один год, или четыре квартала, вперед относительно наблюдения цены.
- Поправка на доходность и дивидендное отношение позволяют промышленному индексу опираться на ту же базовую линию наименьших квадратов, что и широкий композитный индекс.
- Резкое падение прибыли может поднять отчетный мультипликатор выше 100, тогда как номинал на основе ставки остается траекторией сравнения.
Тождество индекса на основе ставки
Архив строит уровень индекса пропорциональным прибыли, деленной на композитную эффективную процентную ставку. Это построение не является самостоятельным мультипликатором цена/прибыль.
Результат подгонки — номинал: уровень индекса, подразумеваемый сглаженной форвардной прибылью, эффективной процентной ставкой и поправками на доходность.
Средняя прибыль на год вперед
Входом по прибыли служит сглаженная годовая траектория, датированная на один год, или четыре квартала, вперед относительно наблюдения цены, а не последняя квартальная публикация.
Эта траектория средней прибыли получается подгонкой наименьших квадратов в календарном времени, определенном как год плюс квартал, деленный на четыре, со смещением от 1900.
Построение эффективной процентной ставки
Эффективная процентная ставка объединяет доходность трехмесячного векселя со спредами к долгосрочной облигации и к годовому изменению потребительских цен. Затем она входит как степень доходности векселя с медленно дрейфующим показателем степени.
Отдельно применяется множитель дивидендной доходности в несколько процентов, чтобы изменения выплат корректировали подогнанный уровень композитного индекса. Этот небольшой множитель и есть поправка на доходность.
Перенос базовой линии между индексами
Построение промышленного индекса повторно использует ту же сглаженную композитную прибыль, масштабированную на десять, затем применяет собственную поправку на доходность и кусочную поправку на основе дивидендного отношения к широкому индексу.
Дивидендное отношение — это относительная выплата промышленного индекса по сравнению с широким композитным индексом, используемая для переноса базовой линии наименьших квадратов между индексами.
Пятилетние средние и отчетные мультипликаторы
Пятилетние скользящие средние цены, прибыли и дивидендных отношений показывают, что премия промышленного индекса к композитному начинает ослабевать в 1958, до того как ухудшается его отношение прибыли.
Поскольку промышленный индекс не движется пропорционально собственной отчетной прибыли, резкое падение прибыли может дать показание цена/прибыль выше 100 даже тогда, когда номинальный ряд на основе ставки по-прежнему остается траекторией сравнения.
Недельная выборка базовой линии наименьших квадратов
Результат наименьших квадратов трактуется как номинал, который можно выбирать еженедельно и сравнивать с промышленным индексом как наложение режима ставок.
Базовая линия наименьших квадратов — это подогнанное тождество, используемое как траектория сравнения вне выборки для наблюдаемого индекса.
Недельный DJIA и модельное номинальное значение, 1989–1991
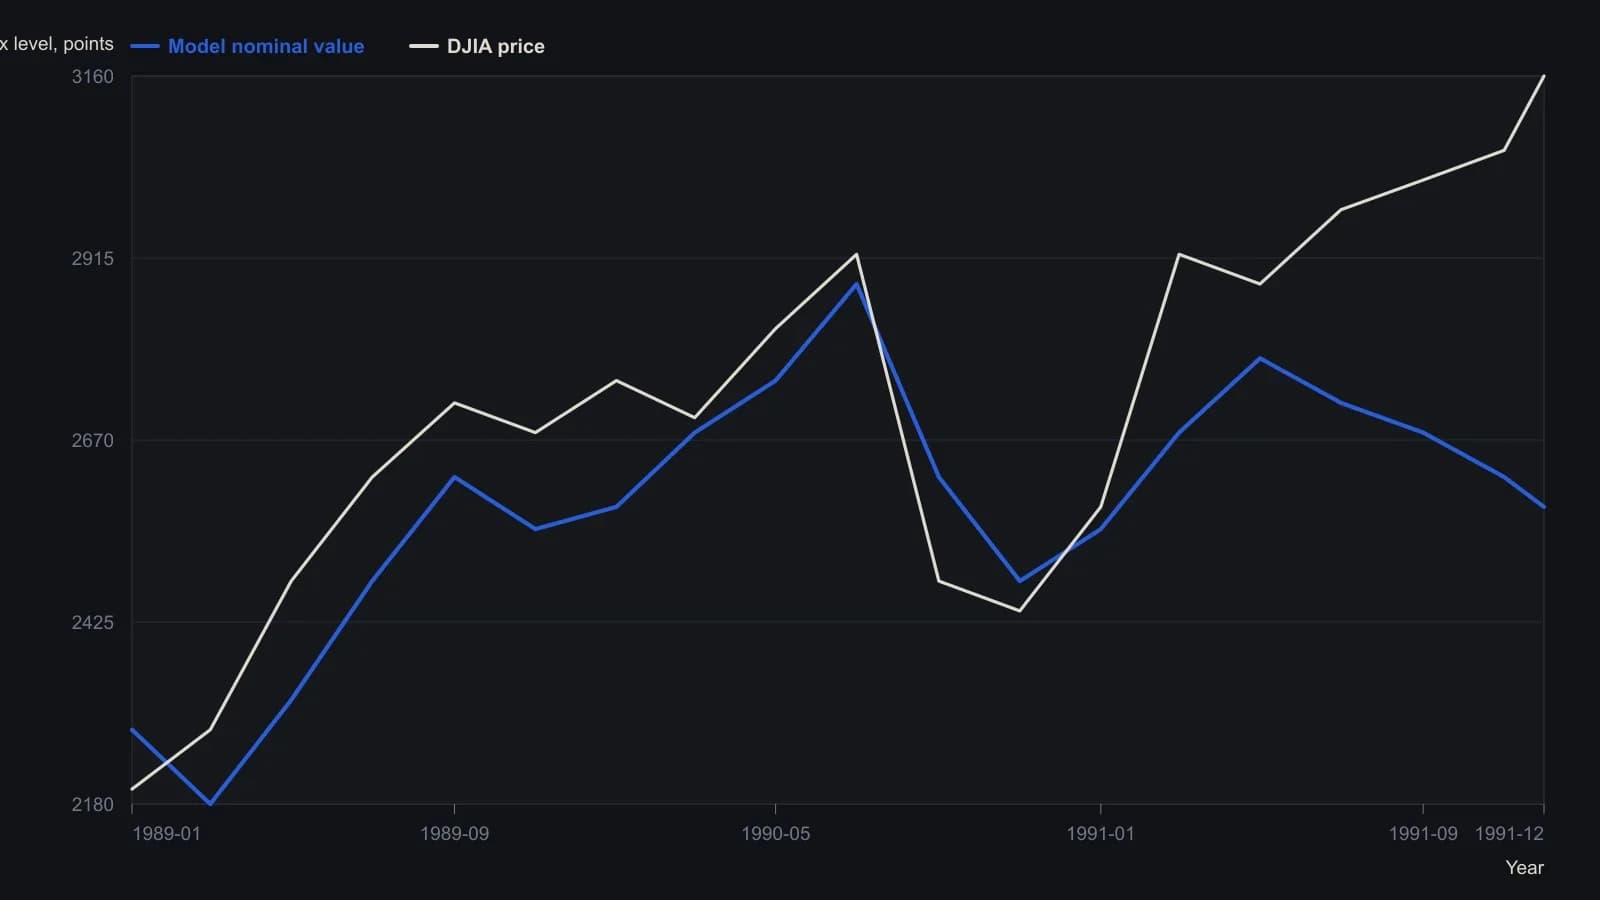
Растровая оцифровка недельной панели 1989–1991; значения по оси y приблизительны относительно опубликованной сетки с шагом 200 пунктов. Средняя ошибка и дисперсия, приведённые в статье, относятся к более длинной выборке рисунка 5, а не к этому недельному окну.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы