1999выпуск C091-5
Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
Односторонний прогноз по акциям может упустить силу, которая реально управляет рынком. Совместная классификация процентного фона и собственного состояния рынка выделяет согласованные, смешанные и противостоящие состояния и превращает изолированный взгляд в решение о весе на горизонте от недель до месяцев.
- Прогноз, который моделирует только фундаментальные факторы или только ценовое поведение, может упустить немоделируемую силу, когда эта сила берёт рынок под контроль.
- Совместная классификация фундаментальной и технической позиции выделяет согласованные, смешанные и противостоящие состояния до того, как задаётся размер одной позиции в акциях.
- Последующие доходности исторически сильнее всего различались в согласованных ячейках матрицы сильный–слабый и были ближе к долгосрочному среднему, когда две силы конфликтовали.
- Внутри каждого rate-quartile разбиение oversold-overbought-split дополнительно отделяло более благоприятные ячейки последующей доходности от менее благоприятных.
Две оси, а не один индикатор
Односторонний прогноз, который моделирует только фундаментальные факторы или только ценовое поведение, может упустить немоделируемую силу, когда эта сила берёт рынок под контроль.
Market-regime-classification сортирует текущие условия в совместно определённые состояния, чтобы размер одной позиции задавался относительно преобладающего фона, а не трактовался как изолированный прогноз. Совместная классификация текущей фундаментальной и технической позиции призвана выделять периоды, когда эти силы согласованы, и периоды, когда они конкурируют.
Карта из четырёх ячеек до прогноза
В простой матрице сильный-или-слабый ожидаются последующие доходности выше среднего, когда обе силы сильны, доходности ниже среднего, когда обе слабы, и доходности около среднего, когда две силы конфликтуют.
strong-weak-matrix — карта фундаментальной и технической позиции из четырёх ячеек, которая выделяет согласованные, смешанные и противостоящие режимы до формирования любого прогноза. aligned-regime — состояние, в котором фундаментальный драйвер и собственное состояние рынка указывают в одну сторону; исторически это наиболее дифференцированная среда доходности. mixed-regime — состояние, в котором одна сила поддерживает, а другая нет; исторически оно ближе к долгосрочному среднему, чем к любому из экстремумов.
Изменение ставок как фундаментальный оверлей
Изменение доходности 90-дневного Treasury-bill за 20 торговых дней, ранжированное по четырём историческим квартилям, использовалось как фундаментальный оверлей для последующих доходностей S&P 500 за 10 торговых дней. rate-quartile ранжирует недавнее изменение доходности Treasury-bill в четыре равные исторические группы — от самых быстрых снижений до самых быстрых повышений.
Fundamental-overlay использует кросс-рыночный фундаментальный драйвер, например недавнее изменение процентных ставок, чтобы решить, следует ли увеличить экспозицию в акциях, сократить её или оставить около базового веса.
На выборке около 6,300 торговых дней, заканчивающейся 31 December 1998, последующие аннуализированные 10-дневные доходности S&P 500 плавно снижались с 20.16% после самых быстрых снижений ставок до -3.59% после самых быстрых повышений ставок против 10.26% для всех дней. Доля положительных 10-дневных исходов S&P 500 упала с 63% в наиболее благоприятном квартиле ставок до 51% в наименее благоприятном квартиле по сравнению с 59% для всех 10-дневных периодов.
Последующая волатильность фондового рынка была выше средней после самых быстрых движений ставок в любом направлении.
Разбиение oversold-overbought внутри каждого режима ставок
Добавление технического разбиения oversold-versus-overbought внутри каждого квартиля ставок подняло наиболее благоприятную согласованную ячейку до 26.90% и снизило тот же режим падающих ставок до 11.80%, когда рынок был перекуплен.
Наименее благоприятная согласованная ячейка — быстро растущие ставки плюс перекупленный рынок — дала -8.44%, тогда как быстро растущие ставки плюс условия перепроданности дали 1.64%.
Внутри каждой категории изменения ставок последующие доходности были выше, когда рынок был перепродан, и ниже, когда он был перекуплен; это также объясняет эпизоды, когда крупные движения ставок, казалось, почти не влияли на рынок. oversold-overbought-split — техническое разбиение состояния рынка, которое дополнительно разделяет каждый режим ставок на более благоприятную и менее благоприятную ячейку последующей доходности.
10-дневная доходность S&P 500 по квартилю казначейских векселей и состоянию TRIN
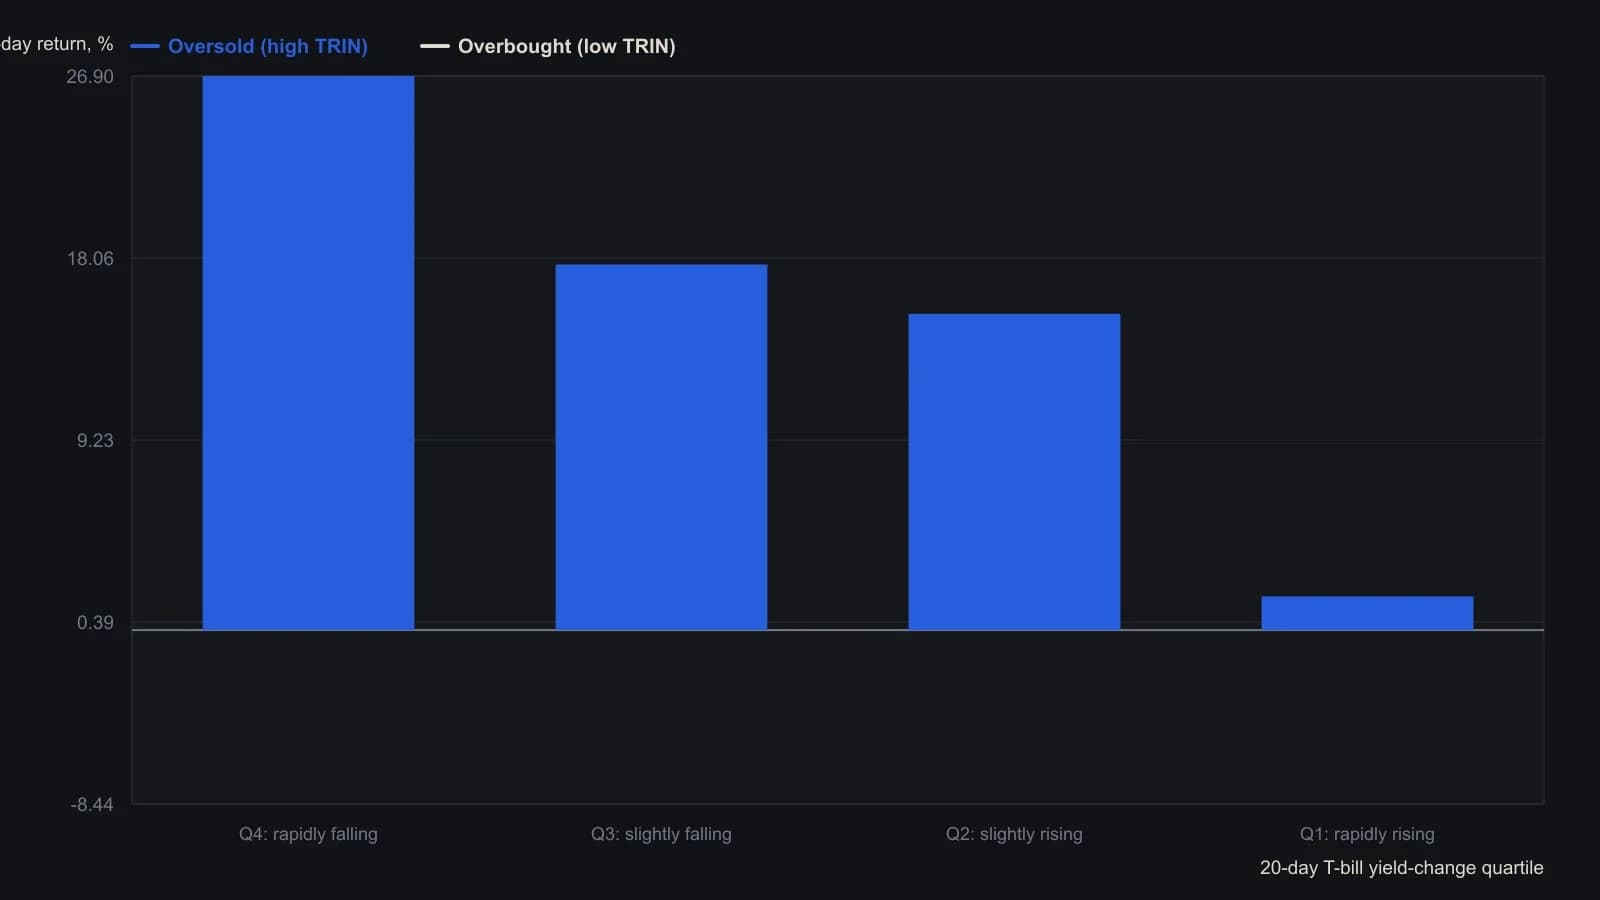
Состояние ставки — 20-дневное изменение доходности 90-дневных казначейских векселей с непрерывным начислением, разбитое на квартили. Состояние TRIN — 10-дневное среднее NYSE TRIN, разделённое по исторической медиане. Доходности не включают дивиденды и приведены к году умножением 10-дневного изменения на 25.2.
От одиночного прогноза к весу
Seasonal-analysis читает недавние многонедельные условия ставок и ценовой траектории как повторяющийся рыночный сезон, который исторически соответствует последующим доходностям выше среднего, средним или ниже среднего.
Редакторская интерпретация: после классификации двух осей изолированный взгляд на акции становится вопросом размера позиции на горизонте от недель до месяцев. Исторически согласованные ячейки были наиболее дифференцированными средами последующей доходности. Смешанные ячейки оставались ближе к долгосрочному среднему — поэтому крупное движение ставок может казаться почти без эффекта, пока собственное состояние рынка не прочитано по второй оси.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы