2016выпуск C037-9
Доходность по прибыли с поправкой на риск как портфельный оверлей
Идею по отдельной бумаге можно допустить, задать ей размер или отложить, сравнив её доходность по прибыли с риск-скорректированным барьером требуемой доходности, так что конструирование оказывается в оценочном режиме на горизонте недель–месяцев, а не в изолированном графическом сетапе.
- Интерпретация мультипликатора цена/прибыль как периода окупаемости трактует будущую прибыль как постоянную, а бумаги — как равнорисковые, и оба допущения не работают на обычных рынках.
- Доходность по прибыли — это обратная величина этого мультипликатора и может читаться по аналогии с текущей доходностью бессрочной облигации, где прибыль замещает купонные денежные потоки.
- Сигнал оверлея — это краткосрочный разрыв между ожидаемой доходностью, записанной как прибыль к цене, и требуемой доходностью, записанной как безрисковая ставка плюс премия за риск.
- Aberration упаковывает этот разрыв в один остаток, оценивая отдельную бумагу относительно равновесия, а не относительно скрининга по мультипликаторам аналогов.
Мультипликатор — это не фильтр конструирования
Интерпретация мультипликатора цена/прибыль как периода окупаемости справедлива лишь в том случае, если будущая прибыль трактуется как постоянная, а бумаги — как равнорисковые. Оба допущения не работают на обычных рынках.
Обращение мультипликатора даёт доходность по прибыли, которую можно читать по аналогии с текущей доходностью бессрочной облигации, где прибыль замещает купонные денежные потоки. Доходность по прибыли — это подразумеваемая рынком ожидаемая доходность на акционерный капитал.
Ожидаемая доходность против требуемой доходности
Ожидаемую доходность можно записать как прибыль к цене, а требуемую доходность — как безрисковую ставку плюс премию за риск. Требуемая доходность — это барьер, который масштабируется вместе с экспозицией к систематическому риску.
В долгосрочной перспективе предполагается паритет между ожидаемой и требуемой доходностью. Краткосрочные разрывы возникают, когда смещаются оценки прибыли или восприятие риска, и именно эти разрывы являются сигналом оверлея.
Как должен закрываться остаток
Когда доходность по прибыли превышает барьер требуемой доходности, конкурентные торги описываются как поднимающие цену, пока две ставки не сойдутся. Противоположный разрыв описывается как приглашение к продажам, пока доходность не вырастет достаточно, чтобы восстановить баланс.
Сходимость ожидаемой и требуемой доходности описывается как более быстрая на рынках с более высокой информационной эффективностью, где информация обрабатывается дёшево, а издержки коротких продаж низки. Уровень цена/прибыль, подразумеваемый после того, как две ставки сошлись, — это равновесный мультипликатор.
Aberration как оверлей по отдельной бумаге
Aberration определяется как доходность по прибыли минус сумма безрисковой ставки и премии за риск. Он объединяет прибыльность компании и воспринимаемую рискованность в одном равновесном остатке и используется как оверлей ошибочной оценки вместо ранжирования по мультипликаторам аналогов.
Оверлей проиллюстрирован на примере котируемого скандинавского производителя лесопродукции, наблюдаемого как отстающего. Рабочий процесс оценивает эту отдельную бумагу относительно равновесного остатка, а не скрининга по мультипликаторам аналогов.
Напечатанный стек доходности по прибыли против барьера с поправкой на риск
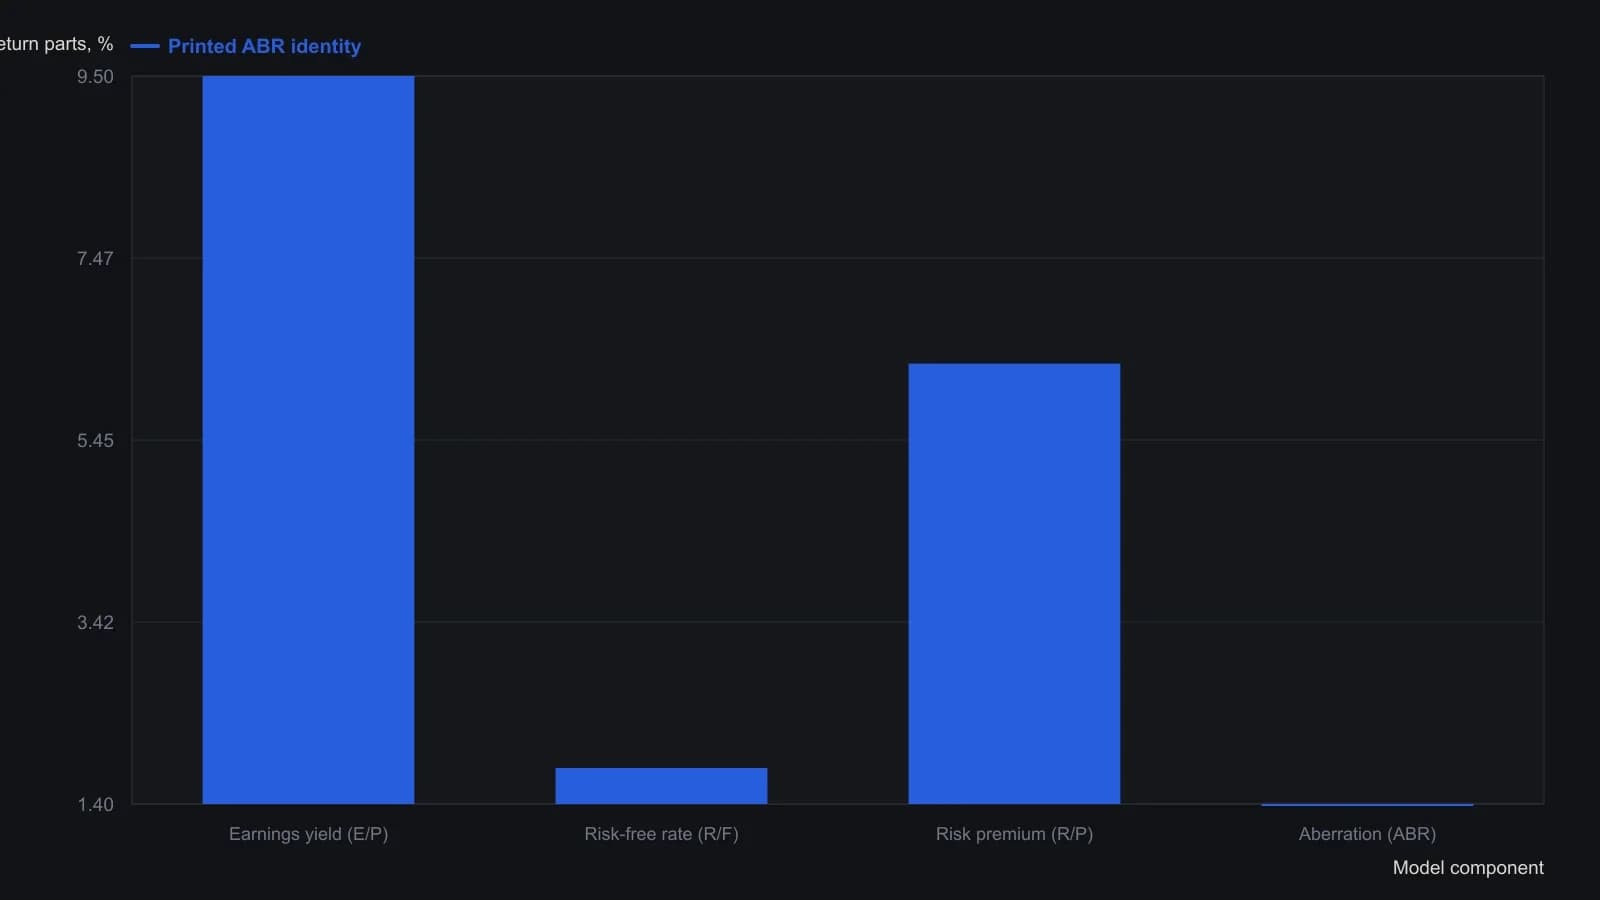
На фигуре также напечатан P/E как 10.5 процента. Это мультипликатор, подразумеваемый доходностью по прибыли 9.5 процента, а не пятая доходность, поэтому его нет на столбиках. Требуемая доходность не напечатана единым итогом; указаны только две её части.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы