1991выпуск C101-7
Надежность связи прибыли и цены как первые ворота при построении рукава роста
Редакционная позиция: рассматривайте построение рукава роста как задачу двух ворот, а не как скрининг по дешевым мультипликаторам. Оставляйте имена, за чьи отчетные прибыли цены исторически платили, ротируйте в совместные верхние ранги этой оценки надежности и многолетнего роста и читайте рукав зрелого роста как оверлей бычьего рынка.
- Редакционная позиция: задавайте рукав роста двумя воротами, а не скринингом по дешевым мультипликаторам: сначала оставляйте имена, за чьи отчетные прибыли цены исторически платили, затем ротируйте в совместные верхние ранги этой оценки надежности и многолетнего роста.
- Оценка надежности — это отображение нескорректированного R-square на шкалу от 0 до 100 по пятилетней аппроксимации log цены по log прибыли. Значения выше 80 отмечают диапазон доминирования прибыли, а значения ниже 20 — диапазон вне прибыли.
- Ротация по рангам допускает имена в совместных верхних рангах по надежности и пятилетнему росту прибыли. Более жесткий оверлей добавляет фильтр последовательного роста и взвешивает по капитализации книгу, которая может добавлять или исключать имена еженедельно.
- Редакционная позиция: читайте готовый рукав зрелого роста как оверлей бычьего рынка, чтобы дискреционный торговый рукав не просили выполнять ту же работу.
Двое ворот, а не скрининг по дешевым мультипликаторам
Редакционная позиция: задавайте рукав роста как двое ворот, а не как скрининг по дешевым мультипликаторам. Первые ворота оставляют только имена, за чьи отчетные прибыли цены исторически платили. Вторые ворота ротируют в имена, которые совместно занимают верхние ранги этой оценки надежности и многолетнего роста прибыли.
Рабочий процесс архива затем читает готовую книгу через линзу рыночного режима. Редакционная позиция: рассматривайте эту книгу как оверлей бычьего рынка, чтобы дискреционный торговый рукав не просили выполнять ту же работу.
Как строится оценка надежности
Линейная регрессия дает первый вход построения: пятилетняя аппроксимация log цены по log прибыли, чей нескорректированный R-square, умноженный на 100, становится оценкой надежности. Аппроксимация использует натуральные логарифмы годовой прибыли на акцию и mid-range цены high-low каждого года и использует нескорректированный R-square, а не статистику, скорректированную на число степеней свободы.
Оценка надежности — это отображение на шкалу от 0 до 100 того, насколько тесно отчетная прибыль и цена двигались вместе на этом lookback.
Диапазон доминирования прибыли и диапазон вне прибыли
Значения выше 80 отмечают диапазон доминирования прибыли и используются, чтобы помечать имена, чьи цены исторически следовали за прибылью. Значения ниже 20 отмечают диапазон вне прибыли и используются, чтобы помечать имена, чьи цены исторически определялись другими факторами.
Разобранные примеры в наборе свидетельств задают высокое значение надежности 85.5 и низкое значение 15.9.
Прибыль Merck против инвертированной цены акции, 1986–1991
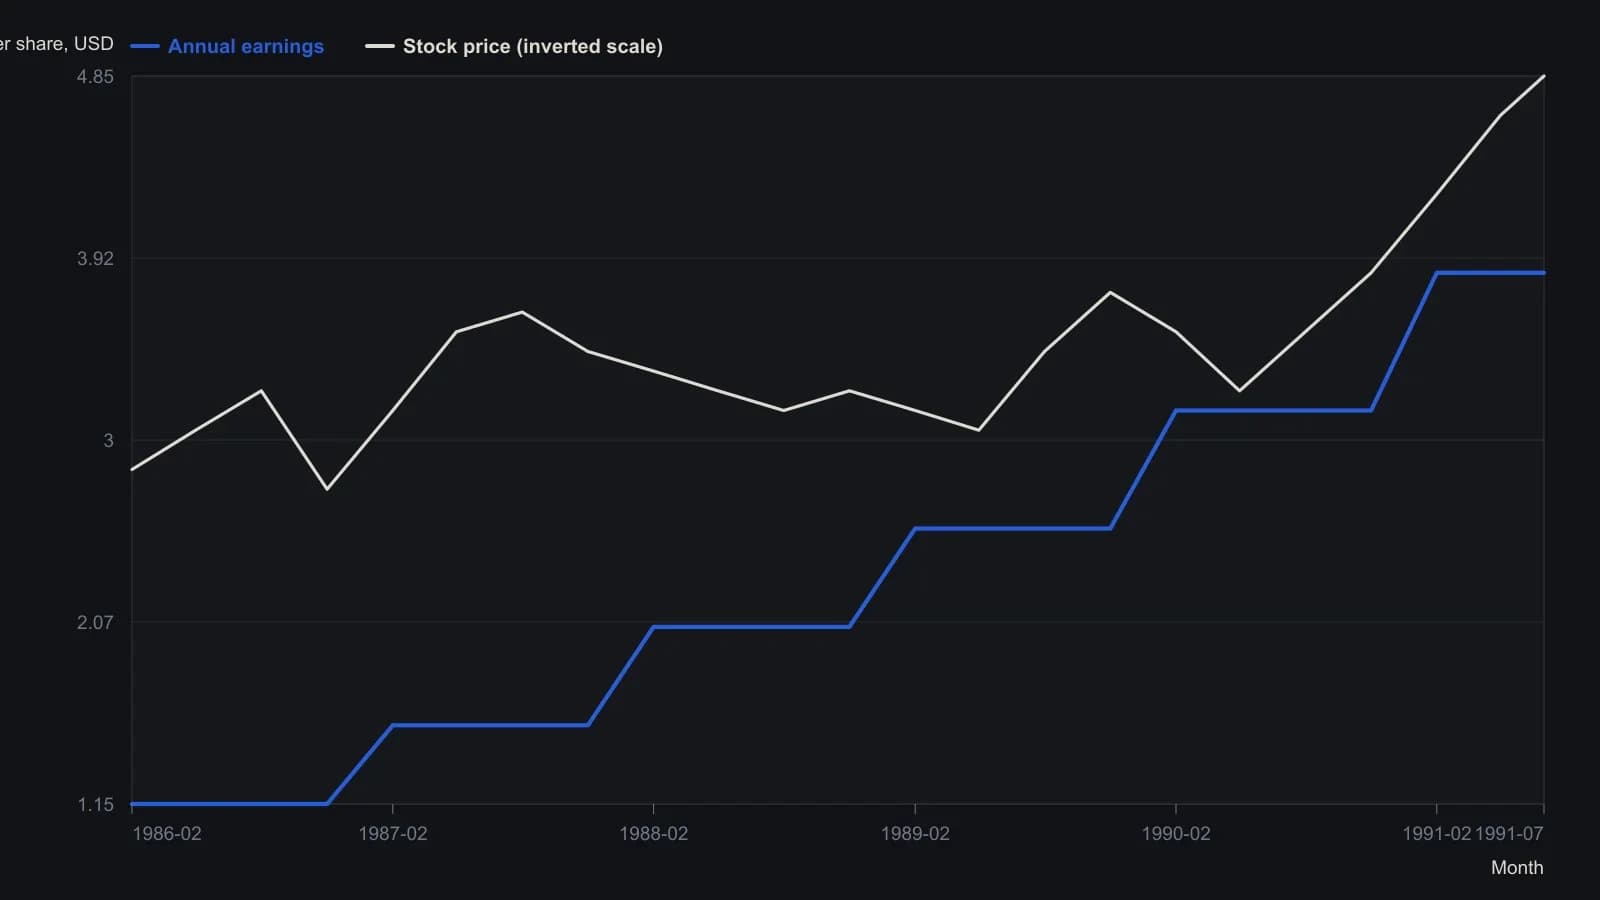
Цена построена по инвертированной правой шкале исходного рисунка, поэтому растущий рынок направлен вниз; прибыль — по левой шкале в долларах на акцию. Точки — приблизительные визуальные отсчёты с растра, а не официальные котировки.
Совместные ранги и более жесткий оверлей
Ротация по рангам задает вход, удержание и исключение через принадлежность к совместным верхним рангам по надежности и пятилетнему росту при равном долларовом или капитализационном взвешивании и заявленном интервале удержания или пересмотра. Пример построения равновесово в долларах взвешивает имена, которые на конец 1989 года входили в топ-50 и по оценке надежности, и по пятилетнему росту прибыли.
Более жесткий оверлей применяет фильтр последовательного роста: прибыль должна была расти в каждом из предыдущих четырех финансовых лет и в промежуточных результатах текущего года, прежде чем имя может остаться в рукаве. Этот оверлей взвешивает по капитализации книгу, которая может добавлять или исключать имена еженедельно.
Фундаментальный оверлей — это остальная часть теста размещения: проверки роста прибыли, последовательного роста и рыночного режима, которые помещают одно имя внутрь диверсифицированного рукава зрелого роста.
Почему книга является рукавом зрелого роста
Кейс построения сформулирован вокруг рукава зрелого роста из крупных устоявшихся имен. Менее зрелые имена малой капитализации рассматриваются как более подверженные шокам, которые перекрывают задуманный фактор прибыли.
Для 478 крупных зрелых имен, которые оставались в основной вселенной large-cap с конца 1989 года до конца июня 1991 года, оценки надежности в начале и в конце этих 30 месяцев коррелировали на 0.57. Когда имя трактуется как история earnings-momentum, метка надежности описывается как склонная сохраняться.
Как читать готовую книгу
Имена, прошедшие комбинированные фильтры, описываются как склонные лидировать на сильных рынках и отставать, когда широкий рынок плоский или снижается. Редакционная позиция: это описание — причина читать рукав как оверлей бычьего рынка, а не как задачу для дискреционного торгового рукава.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы