1990выпуск C031-10
Поэтапные рукава из одного прогноза по акциям
Исторический рабочий процесс преобразовал один среднесрочный прогноз по акциям в действия «кеш против акций». Тот же скор поддерживал поэтапные рукава, выход, чувствительный к обвалу, и более жёсткую бумажную реплику, использованную как quality-control-overlay.
- Диверсификация, strategic-asset-allocation и tactical-asset-allocation оставались отдельными идеями, а не одним переключателем между кешем и акциями.
- Правило mechanical-allocation-rule может набирать staged-sleeves на последовательных уровнях forecast-threshold вместо market-timing, который перескакивает между полным акционерным портфелем и полным кешем.
- Слишком глубоко заданный cash-out forecast-threshold может удержать портфель инвестированным через обвал, из которого более мелкий выход вышел бы раньше.
- quality-control-overlay — это более жёсткая бумажная реплика тех же правил; её читают как раннее предупреждение, если эта пара несёт существенный реальный убыток.
Три идеи, которые держали раздельно
Архив разделил три портфельные идеи. Диверсификация означала держать много похожих имён, чтобы риск, уникальный для любой одной бумаги, снижался. Strategic-asset-allocation означал низкооборотную смесь по классам активов, выбранную так, чтобы спад в одном классе не доминировал во всём портфеле. Tactical-asset-allocation означал изменение веса двух или более классов активов, когда менялась воспринимаемая стоимость или ценовой тренд.
Механический аллокатор был задан как задача на двух активах: кеш против американского акционерного портфеля, который, как предполагалось, движется вместе с широким индексом large-cap.
Прогноз, превращённый в уровни покупки и продажи
Прогноз описывался как среднесрочная множественная регрессия рыночных исходов на большую библиотеку фундаментальных рядов. Этот скор затем превращали в парные уровни покупки и продажи внутри симулятора стратегии.
Реконструкция buy-and-hold задала buy forecast-threshold так, чтобы портфель был инвестирован в начале окна выборки, и sell forecast-threshold так, чтобы ни один выход не сработал, потому что самый отрицательный прогноз в выборке никогда его не достигал.
Базовая пара правил входила в лонг при положительном прогнозе и выходила при отрицательном. Поздняя таблица перечисляла много вариантов long-only, без плеча, без стопа, с более требовательными уровнями покупки и более терпимыми уровнями продажи. По этой сетке завершённых круговых оборотов покупка-продажа было мало, а более широкие разрывы между уровнями входа и выхода давали меньше сделок.
Поэтапные рукава как общий случай
Полное переключение «всё в кеш или всё в акции» рассматривалось как частный случай tactical-asset-allocation. Этот частный случай — market-timing: скачок между полностью инвестированным акционерным портфелем и полностью инвестированным кешем.
Поэтапная альтернатива набирала staged-sleeve на последовательно более высоких уровнях forecast-threshold и сворачивала эти рукава на последовательно более отрицательных уровнях. Каждый staged-sleeve был фиксированной долей портфеля, часто одной четвертью, со своей парой прогноза, а не одним полным переключателем. Портфель становился полностью инвестированным только после заполнения последнего рукава покупки и полностью в кеше только после снятия последнего рукава продажи.
Архив советовал не углублять cash-out forecast-threshold. Более глубокий выход остался бы инвестированным через крупный обвал в выборке, тогда как более мелкие выходы вышли бы до этого пика.
Бумажная реплика как контроль качества
Только бумажная пара с более мягким buy forecast-threshold и более жёстким sell forecast-threshold предлагалась как quality-control-overlay. Это была реплика тех же механических правил с узкими порогами, используемая только на бумаге. Она совершала больше сделок на том же длинном окне, с удержаниями от очень коротких до заметно дольше года. Существенный реальный убыток на этой узкой паре следовало читать как свидетельство, что уравнение отказало.
Архив предупреждал, что изобретение более сложных правил по табличным сеткам — это подгонка, которая вряд ли перенесётся на другие периоды. Сравнение staged-versus-baseline предполагало, что прогноз считался ежедневно, а сделки ставились на следующий день. Уровень прогноза, текущая экспозиция и этот лаг исполнения вместе задавали mechanical-allocation-rule, включая выбор остаться в кеше.
Годовая сложная доходность в зависимости от порога прогноза на покупку
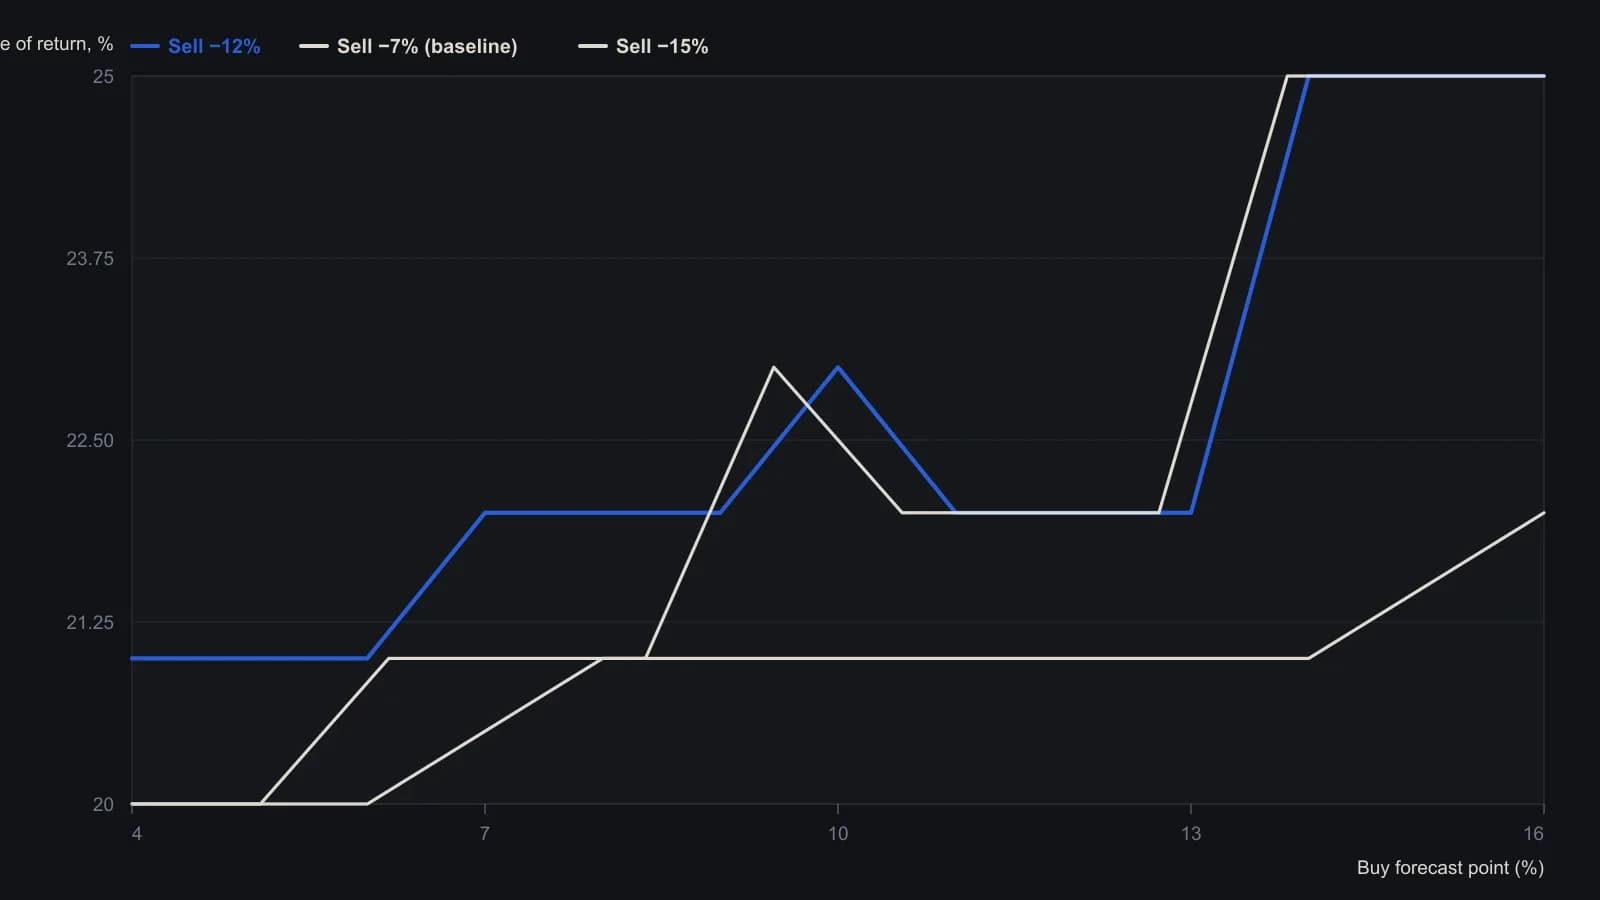
Market Forecaster 3.0, только длинные, без плеча, без стопов. Источник печатал целые проценты. Продажа −17% оставалась в рынке через крах 1987 года при 15%; «купил и держи» (−1% покупка / −27% продажа) напечатала 13%. Добавочная доходность при глубоких продажах и высоких покупках — это удержание через 1987 год, от которого автор предостерегает.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций