1990выпуск C011-10
Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
Ежегодно сбрасываемая смесь из 90 процентов фондового индекса и 10 процентов управляемых фьючерсов оценивается на длинной квартальной кривой, в сильных и слабых окнах рынка акций и после затухания только доходности ядра. Эта часть портфеля рассматривается как некоррелированная с ядром, а не как надёжное противоположное движение.
- Смесь в примере каждый год сбрасывалась до 90 процентов фондового индекса и 10 процентов управляемых фьючерсов; imputed-dividend в 4 процента выбран завышенным, чтобы не занижать сторону акций.
- На длинной квартальной кривой добавление фьючерсов сначала снижало риск примерно до веса 10 процентов — efficient-frontier-nose, — а диапазон от 10 до 20 процентов оставался на уровне или ниже риска только индекса вплоть до even-risk-mix.
- Когда акции опережали фьючерсы, кривая выполаживалась. Двухлетний отрезок сильного индекса почти при любом весе фьючерсов снижал доходность и повышал риск. Следующие два года развернули средние и вернули nose около 10 процентов.
- variational-return-fade, который не трогал волатильность, показал, что 10-процентная часть добавляет мало при высокой доходности ядра и примерно в восемь раз больше ядра на нижнем конце. Потоки рассматривались как uncorrelated-sleeve и пропускались через reward-to-variability-screen.
Зафиксируйте одну смесь
Смесь в примере каждый год сбрасывалась до 90 процентов фондового индекса и 10 процентов управляемых фьючерсов. К индексу добавляли imputed-dividend в 4 процента — выбран завышенным, чтобы при оценке этой части портфеля не занижать сторону акций. Затем смесь читали тремя способами: на кривой риск-доходности по длинной выборке, внутри сильных и слабых окон рынка акций и после затухания только доходности ядра, не трогая его волатильность.
Кривая риск-доходности по длинной выборке
С четвёртого квартала 1973 по первый квартал 1989 средняя квартальная доходность индекса составляла 3.52 процента с учётом этого дивиденда. Фьючерсная часть в среднем давала 21.53 процента. Стандартные отклонения были 9.33 и 53.89. Корреляция равнялась -0.22.
На этой длинной квартальной кривой риск-доходности добавление фьючерсов сначала снижало риск примерно до веса 10 процентов и повышало риск дальше. Этот перегиб — efficient-frontier-nose. Диапазон от 10 до 20 процентов — зона, где более осторожная смесь всё ещё сидела на уровне или ниже риска только индекса. Верхний край этого диапазона — even-risk-mix: более высокий вес сателлита, при котором совокупный риск после первого снижения возвращается к уровню только ядра.
58-квартальные смеси фьючерсов CMSC и S&P 500
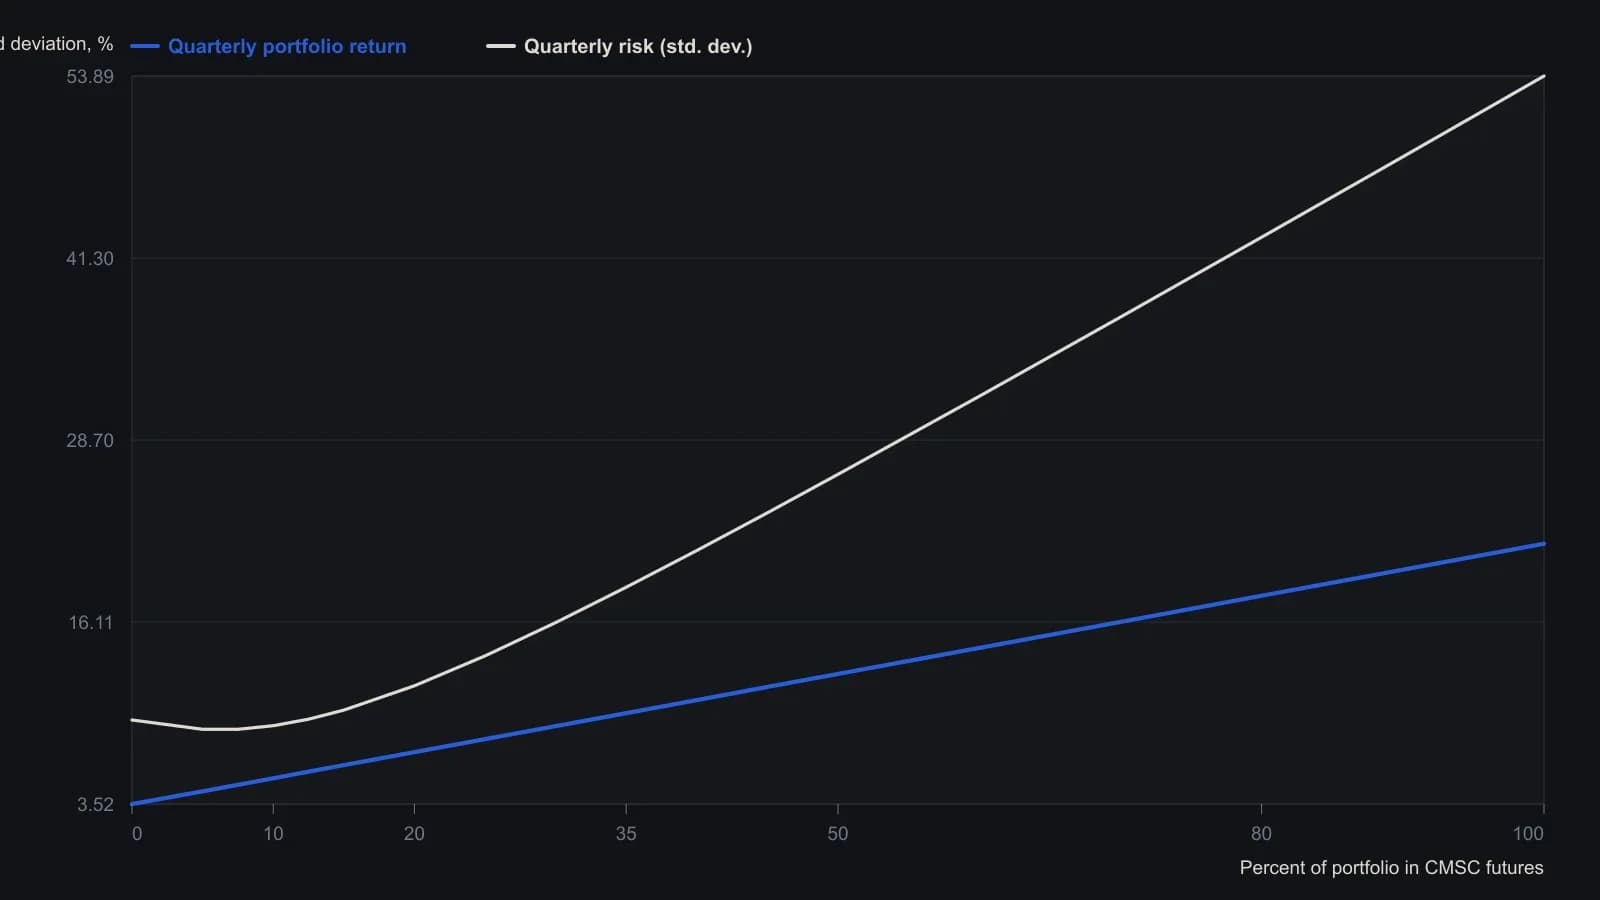
В квартальные доходности S&P вменён годовой дивиденд 4 процента, транзакционные издержки по акциям опущены; доходности CMSC уже приведены за вычетом комиссий и издержек. Выборка — 58 кварталов, с четвёртого квартала 1973 по первый квартал 1989. Корреляция в источнике равна −0.22.
Сильные и слабые окна рынка акций
Пятилетнее окно с апреля 1984 по март 1989, когда акции опережали фьючерсы, дало более плоскую кривую. Nose сидел около 15 процентов фьючерсов. Равный риск сидел около 25 процентов. Добавочная доходность на nose была всего около 4 процентов, а снижение риска — только 4 процента.
С апреля 1985 по март 1987 индекс в среднем давал 2.8 процента в месяц против 0.83 процента у фьючерсов. Любой вес фьючерсов снижал чистую доходность, и почти любой вес повышал риск.
С апреля 1987 по март 1989 месячные средние развернулись: 0.88 процента у индекса и 2.89 процента у фьючерсов. Это окно вернуло nose около 10 процентов фьючерсов и равный риск около 20 процентов.
Затушите ядро, оставьте волатильность
Фиксируя волатильность индекса с 1980 по 1988, квартальную доходность акций снижали шагами от 4.585 процента вниз до 0.085 процента. Это variational-return-fade: мысленный эксперимент, который шагает доходность ядра вниз, оставляя наблюдаемую волатильность на месте, чтобы увидеть, когда фьючерсная часть начинает доминировать. 10-процентная фьючерсная часть добавляла лишь около 5 процентов на верхнем конце, но примерно в восемь раз больше доходности ядра на нижнем.
Некоррелированная часть, а не противоположная
Два потока доходности рассматривались как некоррелированные, а не как надёжно противоположные. Слабый год акций улучшался в основном, когда у фьючерсной части была более высокая средняя доходность. Это uncorrelated-sleeve: сателлит, который не движется надёжно против ядра, но всё же может помочь в слабый год, если его собственная средняя доходность выше.
Экран add-sleeve сравнивал отношение среднего к волатильности фьючерсов с отношением по акциям, масштабированным на их корреляцию. Этот reward-to-variability-screen говорит добавлять сателлит только пока его отношение среднего к волатильности превышает отношение ядра, масштабированное на их корреляцию. Редакция: экран — это шлюз в рабочем процессе архива. Это не утверждение, что часть портфеля пойдёт против ядра.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций