1993выпуск C021-7
Трёхсегментная карта режимов для акций, ставок и фьючерсов
Идея по одному рынку остаётся незавершённой, пока её нельзя разместить на трёхсегментной карте режимов. Этот архивный кейс задаёт размер сегмента акций из окна дивидендного коэффициента, затем делит оставшийся капитал между государственным процентным доходом и независимым торговым сегментом.
- Считайте любую идею по одному рынку незавершённой, пока веса акций, ставок и торгового инструмента не окажутся на одной карте режимов.
- Распределение активов в этом процессе последовательное: режим дивидендного коэффициента задаёт сегмент акций, затем оставшийся капитал делится поровну между процентным доходом и некоррелированным торговым сегментом.
- Диверсификация здесь означает, что торговый сегмент работает независимо и добавляет собственную траекторию, а не хеджирует акции или ставки.
- Сезонный анализ в этой постановке — это многоквартальное прочтение окон оценки и прайм-ставки, которое перенастраивает веса сегментов на горизонте от недель до нескольких кварталов.
Идея по одному рынку остаётся незавершённой без трёхсегментной карты
Этот архивный кейс считает идею по одному рынку незавершённой, пока её нельзя разместить на трёхсегментной карте режимов. Проиллюстрированная книга собрана из трёх классов инструментов: акций, государственного процентного дохода и торгового сегмента рынков, которые описаны как не связанные с акциями или ставками ни положительно, ни отрицательно.
Редакторское прочтение: карта — это последовательный процесс взвешивания. Режим дивидендного коэффициента сначала задаёт размер сегмента акций. Оставшийся капитал затем делится поровну между сегментом государственного процентного дохода и некоррелированным торговым сегментом. Эти веса перенастраиваются, когда режимы оценки и кредитных ставок смещаются на горизонте от недель до нескольких кварталов. Эта учебная рамка является редакторской и не является утверждением из архива.
Торговый сегмент независим, это не хедж
Торговый сегмент задан так, чтобы работать независимо от остальных сегментов, а не как хедж, который уводил бы и риск, и потенциал прибыли от позиций в акциях или ставках. Автор конструкции утверждал, что добавление этих некоррелированных фьючерсов на марже при консервативном размере должно было снижать нисходящие колебания совокупной траектории, а не усиливать их.
Диверсификация в этой книге поэтому означает удержание акций, государственных векселей или облигаций и фьючерсных рынков, заданных как не связанные с акциями или ставками ни положительно, ни отрицательно, так что торговый сегмент добавляет независимую траекторию доходности, а не хеджирует остальные сегменты.
Размер сегмента акций следует режиму дивидендного коэффициента
Тайминг и размер позиций в акциях опирались на один инструмент оценки: промышленный индекс из 30 акций против суммы дивидендов его участников за скользящие четыре квартала; экспозицию сокращали, когда этот коэффициент рос, и наращивали, когда он падал. В описанной выборке коэффициент выше 30 скользящих двенадцатимесячных дивидендов совпадал с крупной вершиной рынка акций внутри окна от двух до шести кварталов во всех 12 предыдущих случаях.
Правила распределения направляли 80 процентов книги в акции, когда коэффициент был ниже 18, и возвращали 20 процентов в акции после того, как коэффициент снова пересекал уровень ниже 30. Сегмент акций представлял собой корзину buy-and-hold минимум из восьми бумаг large-cap из этого индекса с бетами около 1, а не книгу по отбору отдельных акций.
DJIA и 12-месячный коэффициент дивидендов, 1980–1992
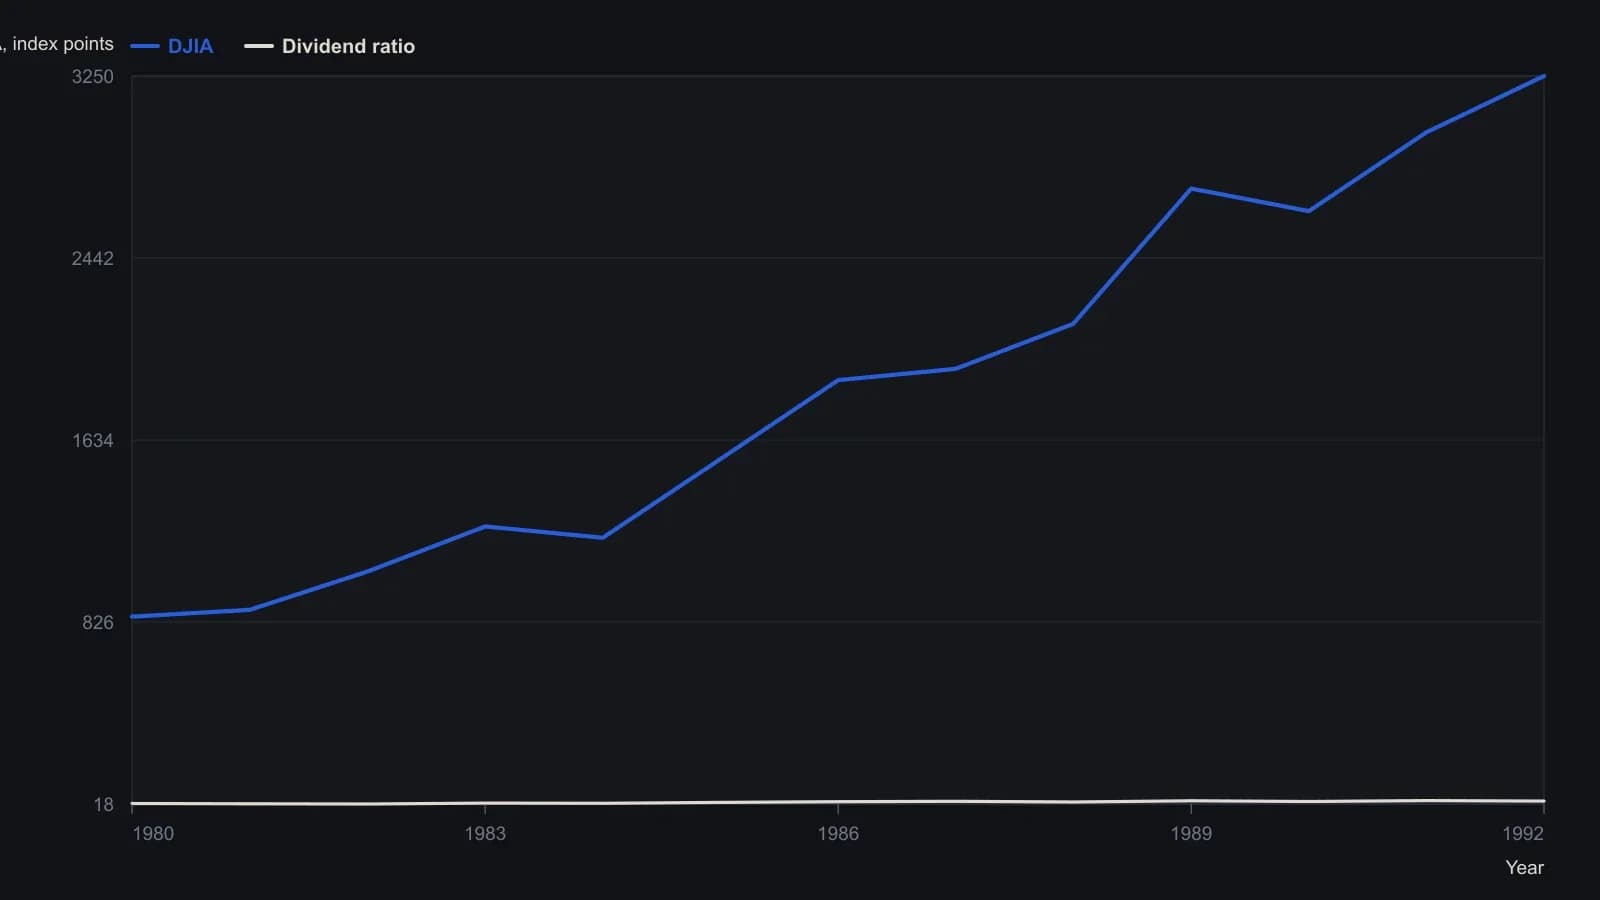
Источник считает отношение DJIA к дивидендам за предыдущие четыре квартала единственным инструментом выбора момента для акций. Он сообщает, что значение выше 30 отмечало крупную вершину в течение двух–шести кварталов в 12 из 12 предыдущих случаев, а 13-е значение пришлось на конец 1991 Q3. Растровые подписи перевёрнуты; годовые засечки и обе шкалы сняты после поворота рисунка.
Оставшийся капитал следует переключателю прайм-ставки и равному разделению
После того как вес акций был задан, половина оставшегося капитала шла в процентный доход, а половина — в торговый сегмент. Неиспользованная фьючерсная маржа парковалась в 90-дневных векселях. Сегмент процентного дохода переключался между 30-летними государственными облигациями и 90-дневными векселями на первом тике вверх или вниз прайм-ставки кредитования, принимая некоторые ложные развороты в обмен на простой переворот режима дюрации.
Редакторское прочтение: сезонный анализ здесь — это прочтение многоквартальных окон оценки и режимов ставок. Веса сегментов смещаются на горизонте от недель до нескольких кварталов, а внутри торгового сегмента с плечом горизонт короче, чтобы решать, когда наращивать, сокращать или ротировать капитал. Эта формулировка является редакторской. Сам архив показывает перераспределения, отмеченные при изменении дивидендного коэффициента или направления прайм-ставки, и отмечает, что результаты, показанные до даты разработки, реконструированы задним числом для иллюстрации.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций