1994выпуск C071-16
Ширина рынка позднего цикла как экзамен на аллокацию
Лента позднего цикла оценивается как regime-diagnosis для allocation-stance, а не как прогноз цены. Стадия цикла, давление политики и market-breadth решают, становится ли cash-as-regime-tool активным рукавом.
- Regime-diagnosis накладывает стадию цикла, давление политики и свидетельства ленты, чтобы задать allocation-stance. Он не прогнозирует будущий максимум, минимум или закрытие.
- Заявленная цель — аллокация портфеля, которая может зафиксировать рост, не отдавая эти прибыли в следующем снижении, а не частое вхождение и выход по таймингу.
- Market-breadth, breadth-disparity длительностью более трёх месяцев и downside-leadership проверяют, продолжает ли ралли расширяться, прежде чем cash-as-regime-tool заменит агрессивную секторальную экспозицию.
- Late-cycle-vulnerability и year-end-peak-cluster предупреждают, что сильные заголовки и предновогодний оптимизм могут появиться как раз тогда, когда политика вынуждена ужесточаться.
Экзамен на аллокацию, а не ценовой прогноз
Техническая работа трактуется как взвешивание свидетельств в пользу ингредиентов бычьего рынка и задание того, насколько агрессивно быть инвестированным. Она не трактуется как прогноз будущего максимума, минимума или закрытия.
Заявленная цель — аллокация портфеля, которая может зафиксировать рост, не отдавая эти прибыли в следующем снижении, а не частое вхождение и выход по таймингу.
Редакторское прочтение: этот архивный рабочий процесс — regime-diagnosis, который задаёт allocation-stance. Лента оценивается как экзамен на аллокацию, а не как прогноз цены.
Определите стадию восстановления
Акции описываются как опережающие экономику на шесть-девять месяцев. Пики часто приходят, когда экономические новости выглядят наиболее сильными, а политика вынуждена ужесточаться.
Бычьи условия ранней стадии цикла описываются как растущая уверенность потребителей при всё ещё низком инфляционном давлении. Уязвимость более поздней стадии цикла описывается как высокая уверенность, рост выше ожиданий и инфляция, вынуждающая повышать ставки.
Эта более поздняя стадия — late-cycle-vulnerability: зрелое восстановление, в котором сильная активность и высокая уверенность повышают инфляционное и процентное давление, поэтому хорошие экономические заголовки могут быть плохими для акций.
Закладки жилья используются как долгосрочный прокси уверенности. В июле 1990 года они снижались к семилетнему минимуму, когда рынок достиг пика перед снижением.
Проверьте, остаётся ли политика союзником
Набор свидетельств соединяет технические факторы, включая сентимент, market-breadth, лидерство, объём и барометры рынка, с монетарными факторами, такими как банковская ликвидность, спрос на кредит и рост денежных агрегатов.
Показания товарных цен менеджеров по закупкам выше 70 и соотношение продаж к запасам в обрабатывающей промышленности выше 0.67 представлены как предвестники растущего индекса потребительских цен.
Редакторское прочтение: политика остаётся союзником только пока эти монетарные ингредиенты не вынуждают повышать ставки в зрелом восстановлении.
Спросите, продолжает ли участие расширяться
Ралли с меньшим числом участвующих акций трактуется как классическое предупреждение. Market-breadth — это тест участия и селективности, включая поведение advance-decline против ценового среднего, используемый чтобы увидеть, расширяется ралли или сужается.
Breadth-disparity сравнивает темп изменения market-breadth против цены. Расхождение длительностью более трёх месяцев трактуется как сигнал опасности, что участие расходится со средним. Оба индикатора disparity — listed-exchange и over-the-counter — достигли пика в октябре 1993 года.
В 35-летнем обзоре 10 значимых пиков семь пришлись на период с середины ноября до середины февраля. Этот year-end-peak-cluster объясняется предновогодним оптимизмом, оставляющим больше пространства для разочарования.
Sentiment-overcrowding использует нагрев размещений и вторичных предложений как ранние контртрендовые признаки того, что бычья толпа переполнена, с оговоркой, что уровни опасности не повторяются на одном и том же показании.
Диспаритет широты NYSE и OTC, ноябрь 1992 — апрель 1994
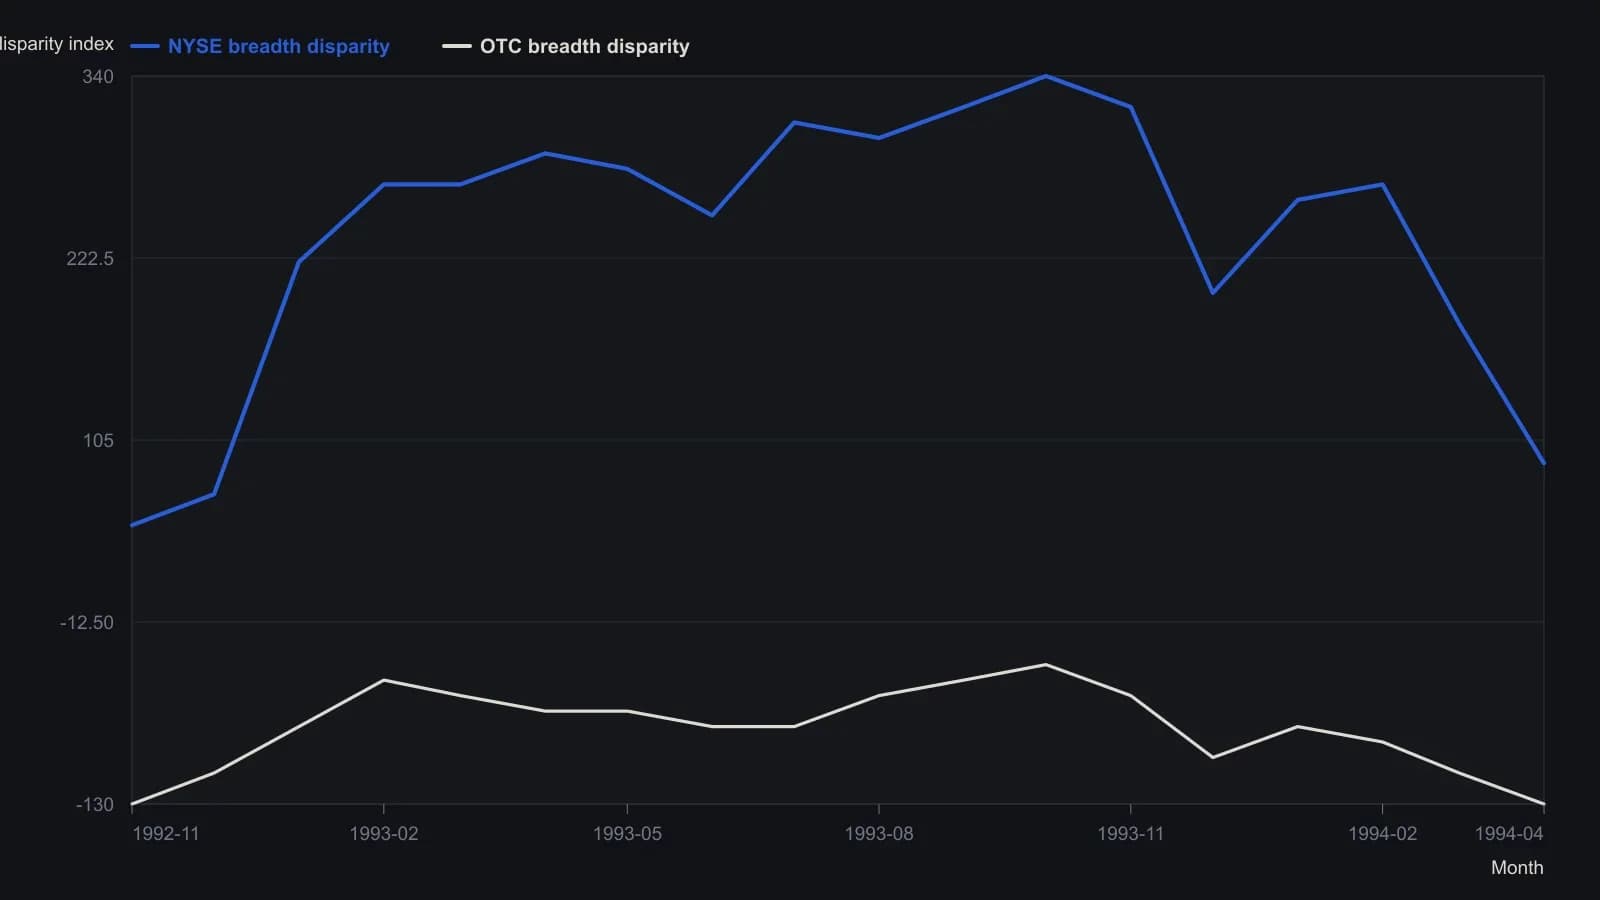
Числовая таблица не печаталась. Это приблизительные месячные выборки с растра, поэтому рассматривайте их как свидетельство формы и точек разворота, а не как официальные значения индекса.
Когда кэш становится активным рукавом
Downside-leadership — это рост числа новых годовых минимумов, включающий убыточные имена. Он используется, чтобы отличить медвежий режим от фиксации прибыли в коррекции.
Allocation-stance затем переключается между агрессивной секторальной экспозицией и кэшем. Cash-as-regime-tool трактует вложения в денежный рынок или аналогичный кэш как допустимую аллокацию, когда коррекция или медвежий режим оцениваются как более вероятные.
Редакторское прочтение: кэш — это не прогноз следующего закрытия. Это рукав, который становится активным, когда regime-diagnosis больше не поддерживает агрессивную позицию в акциях.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций