1994выпуск C111-6
Пересечение MACD коэффициента как фильтр весов портфеля
Недельный коэффициент относительной силы, который читают через MACD и девятинедельную триггерную линию, позволяет решать, когда бумага, сектор или регион заслуживают вес против кэша, а не когда одна лишь цена выглядит торгуемой.
- Коэффициент относительной силы по недельным закрытиям показывает опережение или отставание относительно широкого индекса, даже когда сами цены снижаются.
- MACD этого коэффициента в пересечении с девятинедельной экспоненциальной триггерной линией склоняет держать бумагу выше триггера и кэш или более сильную альтернативу ниже него.
- Пересечение скользящих средних цены может подтвердить сигнал коэффициента, когда падающий рынок раздувает относительную силу, а для отдельных акций можно требовать, чтобы MACD коэффициента находился выше нуля, а также выше триггера.
- Широта аллокации — доля наблюдаемых бумаг на сигналах покупки против продажи — может задавать веса акций, кэша, регионов и секторов.
Коэффициент относительной силы по недельным закрытиям
Коэффициент относительной силы получают делением недельного закрытия фонда или акции на недельное закрытие широкого индекса. Падающий коэффициент отмечает отставание. Растущий коэффициент отмечает опережение. Коэффициент используется, чтобы показать относительную динамику, а не абсолютное направление цены.
Редакторское примечание: TradersWeek рассматривает этот архивный процесс как фильтр построения портфеля. Повторяемое условие относительной динамики решает, когда бумага, сектор или регион заслуживают вес против кэша, а не когда одна лишь цена выглядит торгуемой.
MACD и триггерная линия на коэффициенте
Две скользящие средние коэффициента снимают шум. Их разность — линия MACD, которую читают как опережающий взгляд на тренд коэффициента. Девятипериодная экспоненциальная средняя этой линии — триггерная линия важных поворотов относительной динамики. Здесь MACD применяется к коэффициенту относительной силы, а не к графику цены.
MACD, применённый к этому коэффициенту, даёт дискретные сигналы, когда линия MACD пересекает свой девятинедельный экспоненциальный триггер. Пересечение выше триггера склоняет держать бумагу. Пересечение ниже него склоняет к кэшу или более сильной альтернативе.
MACD отношения Ultra к S&P 500 против девятинедельной сигнальной линии
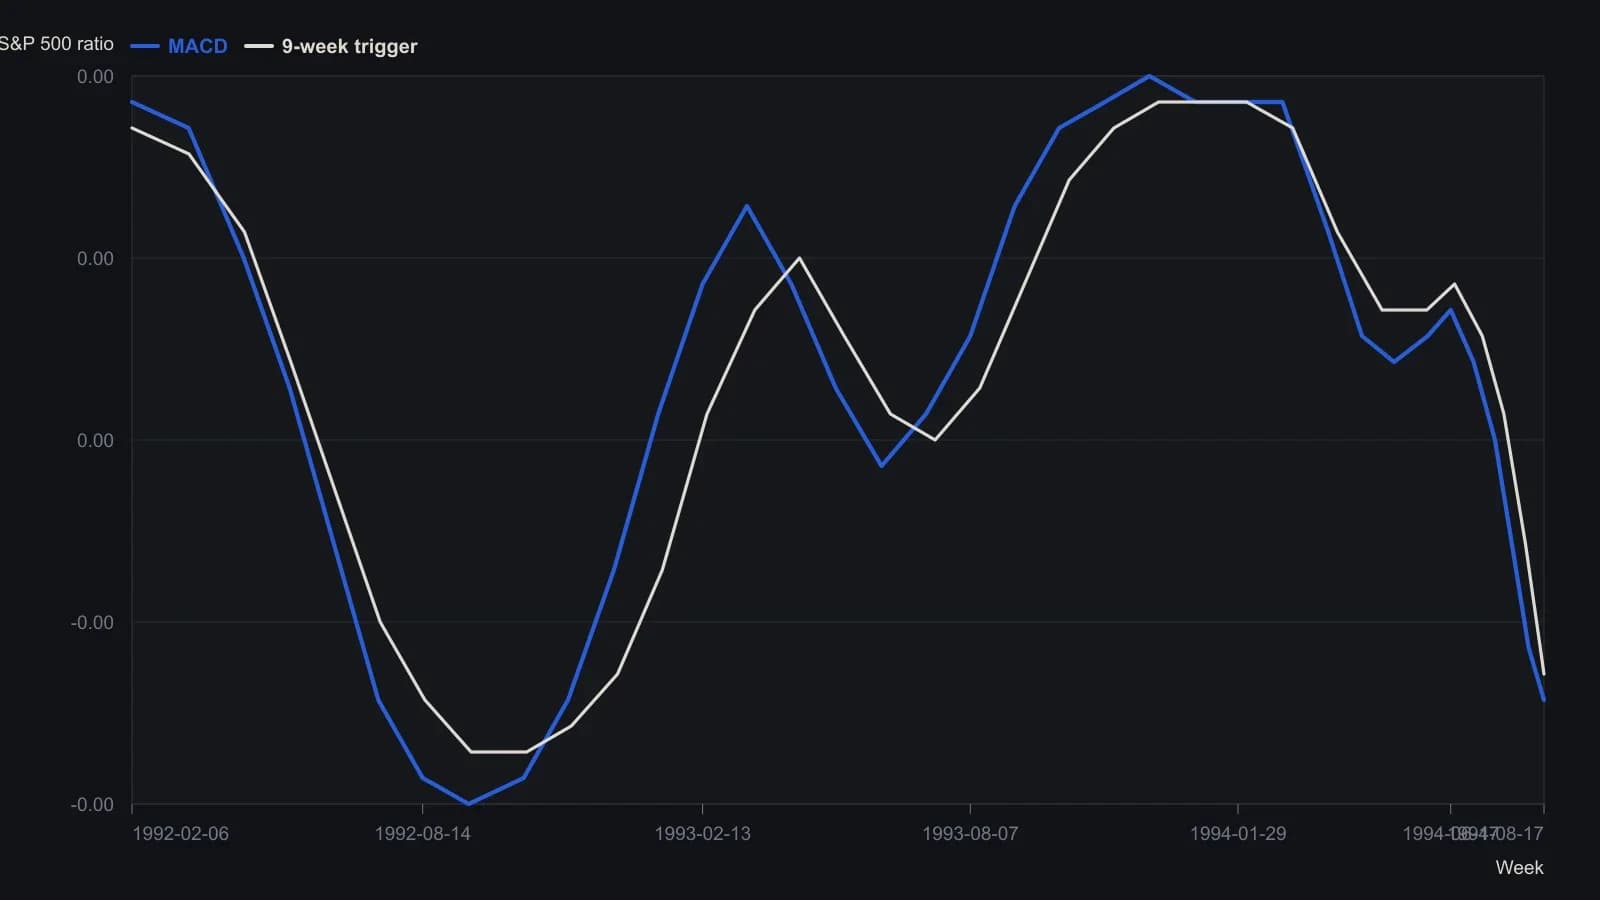
Классический MACD, применённый к недельному отношению закрытия фонда и индекса; сигнальная линия — девятинедельная экспоненциальная скользящая средняя этого MACD. Даты и уровни — приблизительные отсчёты с печатного недельного графика, а не точные расчётные значения.
Подтверждение ценой и более жёсткие правила для акций
Если широкий рынок падает быстрее позиции, коэффициент может укрепляться даже при снижении цен. Тогда можно требовать пересечение скользящих средних по цене как второе подтверждение, чтобы растущее значение относительной силы не бралось само по себе.
Для отдельных акций, которые рассматриваются как более волатильные, чем фонды, лонг-сетап может требовать, чтобы недельный MACD акции к индексу находился и выше нуля, и выше своего триггера. Требование, чтобы MACD коэффициента акции был в положительной зоне, может откладывать входы и при этом снижать ложные сигналы относительно одних лишь пересечений триггера.
Широта аллокации для весов акций, региона и сектора
По списку наблюдения широта аллокации — это доля бумаг на сигналах продажи против покупки, и эта доля может задавать вес акций против кэша. В одном иллюстрированном случае 35 продаж среди 50 бумаг обосновывают сокращение рукава акций до 30 процентов.
То же сравнение широты между внутренними и иностранными бумагами может смещать капитал в рукав с большим числом сигналов покупки. Иллюстрированное сочетание использует 70 процентов внутренних бумаг на продажах и 65 процентов иностранных бумаг на покупках.
То же пересечение MACD коэффициента, применённое к секторным индексам, может отмечать, какие секторы опережают широкий индекс. Его можно использовать, чтобы выбирать бумаги из более сильного сектора.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций