1995выпуск C111-7
Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
Сигнал политики February 1995 оставил структуру активов открытой задачей. Редакторское прочтение: использовать кейс как трёхшаговое упражнение, которое называет денежный шок, ограничивает сателлитную долю и заполняет эту долю несколькими систематическими трендовыми портфелями.
- Сигнал политики February 1995 был прочитан как поворот обратно к созданию денег, тогда как более субъективный измеритель потребительских цен снизил доверие к официальной инфляции, оставив структуру активов открытой задачей.
- Кейс отводил управляемым фьючерсам сателлитную долю от 10% до 15% и резервировал потолок 15% для более неблагоприятного прочтения инфляции.
- Живая реализация была задана как несколько систематических диверсифицированных управляющих, отбираемых по капиталу, стажу и процессу, а не по статусу недавнего лидера доходности.
- Просадка 28.7% в January 1995 у тогдашнего лидирующего управляющего использовалась, чтобы показать, что избыточная ставка на «горячего» менеджера превращает обычную волатильность стиля в панический выход.
Структура была открытой задачей
Сигнал политики February 1995 был прочитан как поворот обратно к созданию денег. Более субъективный измеритель потребительских цен одновременно снизил доверие к официальной инфляции. Оставшейся задачей была структура активов.
Редакторское прочтение: рассматривать задачу структуры как вопрос режима политики. Устойчивая монетарная позиция может переоценить акции и облигации вместе, поэтому прогноз по одному тикеру не закрывает портфель.
Ограничить сателлит рядом с ядром
Кейс отводил управляемым фьючерсам сателлитную долю от 10% до 15% и резервировал потолок 15% для более неблагоприятного прочтения инфляции. Доля стояла рядом с ядерным портфелем акций и облигаций, а не заменяла его.
Любая новая доля должна была одновременно пройти четыре теста: диверсификация, хедж от инфляции, некоррелированность с ядерным портфелем и способность самостоятельно быть прибыльным классом. Некоррелированность означает паттерн доходности, который не движется синхронно с акциями или облигациями. Она не требует устойчиво отрицательной связи.
Редакторское прочтение: потолок — второй шаг сборки. Ограниченная доля не даёт эксперименту доминировать в портфеле, если прочтение инфляции станет более неблагоприятным.
Почему фьючерсы считались более широким инструментом
Фьючерсная доля считалась более универсальной, чем узкий хедж золотыми акциями. Управляющие могли шортить контракты на фондовые индексы и облигации и охватывать сотни товарных и финансовых рынков.
Фьючерсы описывались как инструменты, которые наследуют стоимость от базового рынка. Кейс относил реальные риски к избыточному плечу и недиверсифицированным портфелям, а не к самому статусу дериватива.
Заполнить долю несколькими трендовыми портфелями
Простая иллюстрация следования за трендом занимала длинную или короткую позицию на каждом из 25 равно взвешенных рынков по 12-месячному lookback и пересматривала эту позицию раз в месяц. Правило оставалось с рынком, пока сигнал lookback держался на одной стороне.
Живая реализация была задана как мультиуправляющий портфель: несколько систематических диверсифицированных управляющих, отбираемых по капиталу, стажу и процессу, а не по статусу недавнего лидера доходности.
Просадка 28.7% в January 1995 у тогдашнего лидирующего управляющего использовалась, чтобы показать, что избыточная ставка на «горячего» менеджера превращает обычную волатильность стиля в панический выход.
Редакторское прочтение: третий шаг — заполнить ограниченную долю несколькими систематическими трендовыми портфелями, чтобы просадка одного управляющего не была всей проверкой.
Поздние деньги были описаны как лаг скученности
Позднее институциональное вхождение было описано как лаг восприятия осмотрительности. Кейс предупреждал, что такой лаг мог переполнить тогдашний фьючерсный пул около $25 billion со стороны облигационного запаса $15 trillion и акционерного запаса $9 trillion.
Годовые доходности отобранных CTA против S&P 500 и Barra/MLM
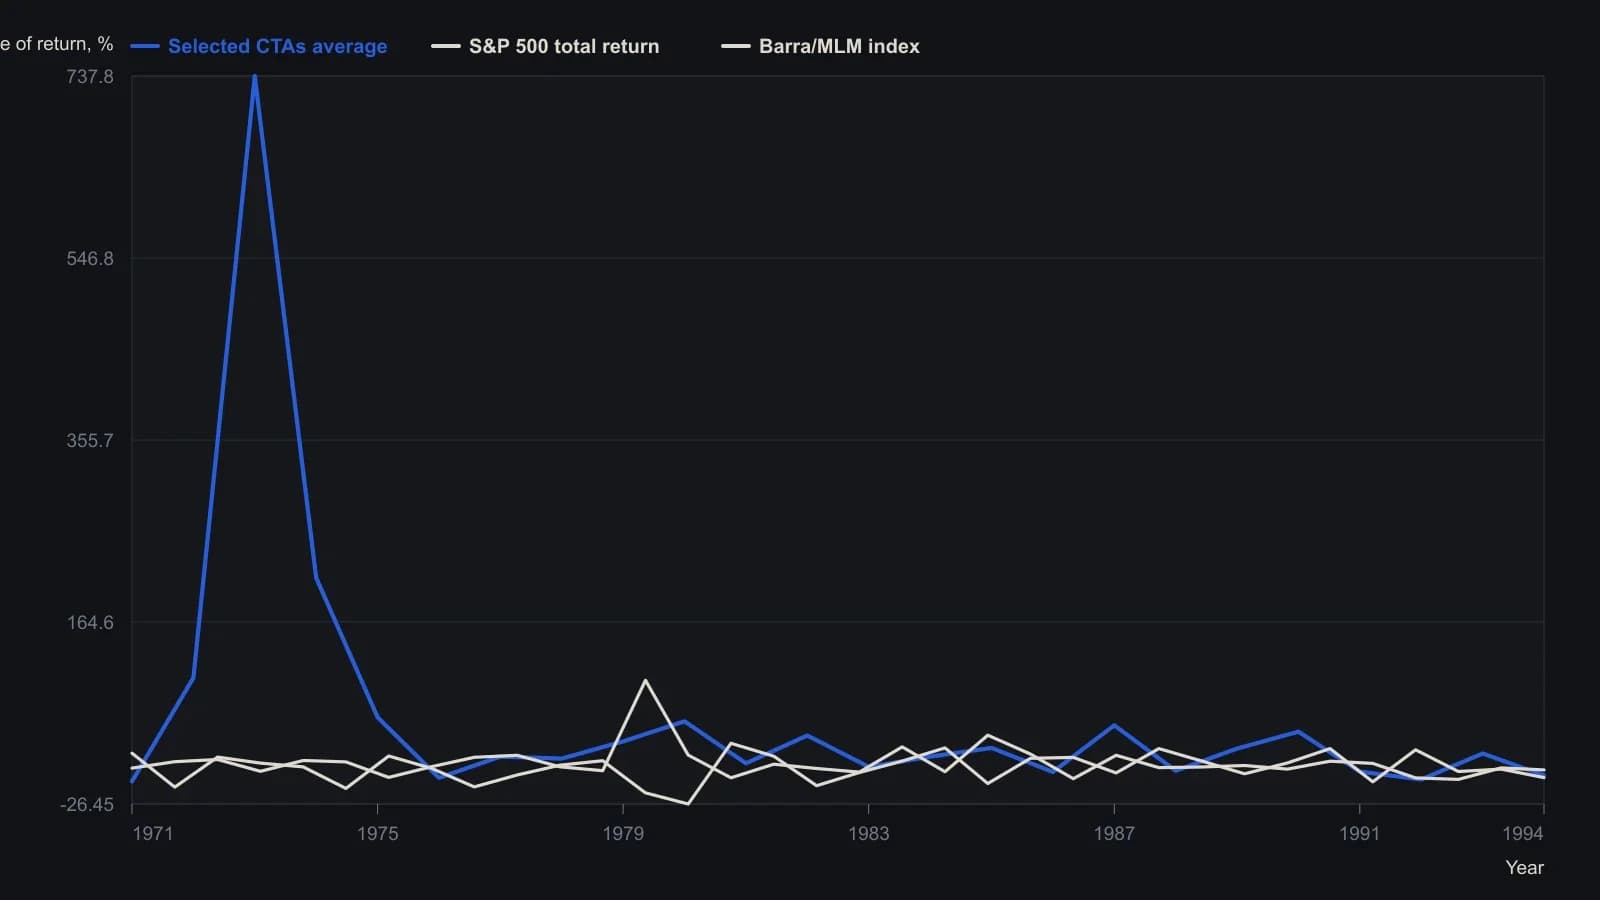
Среднее по CTA для 1961–1970 опущено, потому что в таблице указано ноль советников, а не живая доходность 0%. 1972–1974 опираются всего на два или три имени, включая 737.82% в 1973. Barra/MLM — это одно правило long/short на 12-month по 25 рынкам с равными весами и не является книгой с уплатой комиссий.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций