1998выпуск C031-4
Рукава хедж-фондов при жёстком лимите просадки
Учебный кейс 1990-х рассматривал managed futures и стили хедж-фондов как альтернативные рукава рядом с акциями и облигациями, когда эти рынки выглядят более волатильными или слабее своей обычной истории, а затем ранжировал стили по доходности относительно размера их просадок.
- Учебный кейс 1990-х рассматривал managed futures и хедж-фонды как альтернативные рукава, которые должны стоять рядом с акциями и облигациями, когда эти рынки выглядят более волатильными или слабее своей обычной истории.
- Некоррелированные рукава были призваны компенсировать убытки в других частях портфеля и дать более гладкую многолетнюю кривую капитала, чем портфель из одного актива.
- Опубликованные рейтинги top-20 сопоставляли годовую доходность с максимальным снижением от пика до минимума и полную доходность с суммой 12 крупнейших просадок периода и предупреждали, что прошлые цифры не указывают на последующие результаты.
- Редакторское прочтение: спросите, как траектория убытков каждого стиля изменит остальной портфель, затем задавайте размер только тех рукавов, чьи исторические просадки остаются внутри жёсткого лимита капитала.
Рукава рядом с акциями и облигациями
Учебный кейс 1990-х рассматривал managed futures и хедж-фонды как альтернативные рукава, которые должны стоять рядом с акциями и облигациями, когда эти рынки выглядят более волатильными или слабее своей обычной истории.
Логика конструкции состояла в том, что некоррелированные рукава должны компенсировать убытки в других частях портфеля и дать более гладкую многолетнюю кривую капитала, чем портфель из одного актива.
Managed futures описывались как дискреционные commodity trading advisors, которые могут открывать long или short более чем на 100 финансовых и товарных рынках, так что движение на любом одном рынке всё равно может быть источником P&L.
Стили хедж-фондов в кейсе группировались по процессу, включая event-driven, distressed, risk-arbitrage, fund-of-funds, global, global-macro, market-neutral, long/short, несколько арбитражных рукавов, short-selling и секторальные книги.
Опубликованные рейтинги стилей
За период July 1994 – June 1996 опубликованные средние top-20 составляли 18.3% в год при крупнейшей просадке 3% у event-driven фондов, 16.1% при 1.7% у funds of funds, 28.4% при 4.7% у global фондов, 19.4% при 12% у global macro и 16.1% при 0.2% у market-neutral фондов.
Более позднее трёхлетнее окно до June 1997 показало ту же группу top-20 market-neutral с полной доходностью 57%, худшим снижением ниже 1% и суммой всех просадок также ниже 1%. После корректировки на безрисковую ставку отношение доходности к просадке составило 86 к 1.
В том же более позднем окне группа top-20 fund-of-funds показала полную доходность 58%, среднее худшее снижение 1.7%, 3.2% как сумму всех просадок и отношение доходности к просадке 33 к 1 после той же корректировки на безрисковую ставку.
Трёхлетние просадки и доходности по стилям хедж-фондов
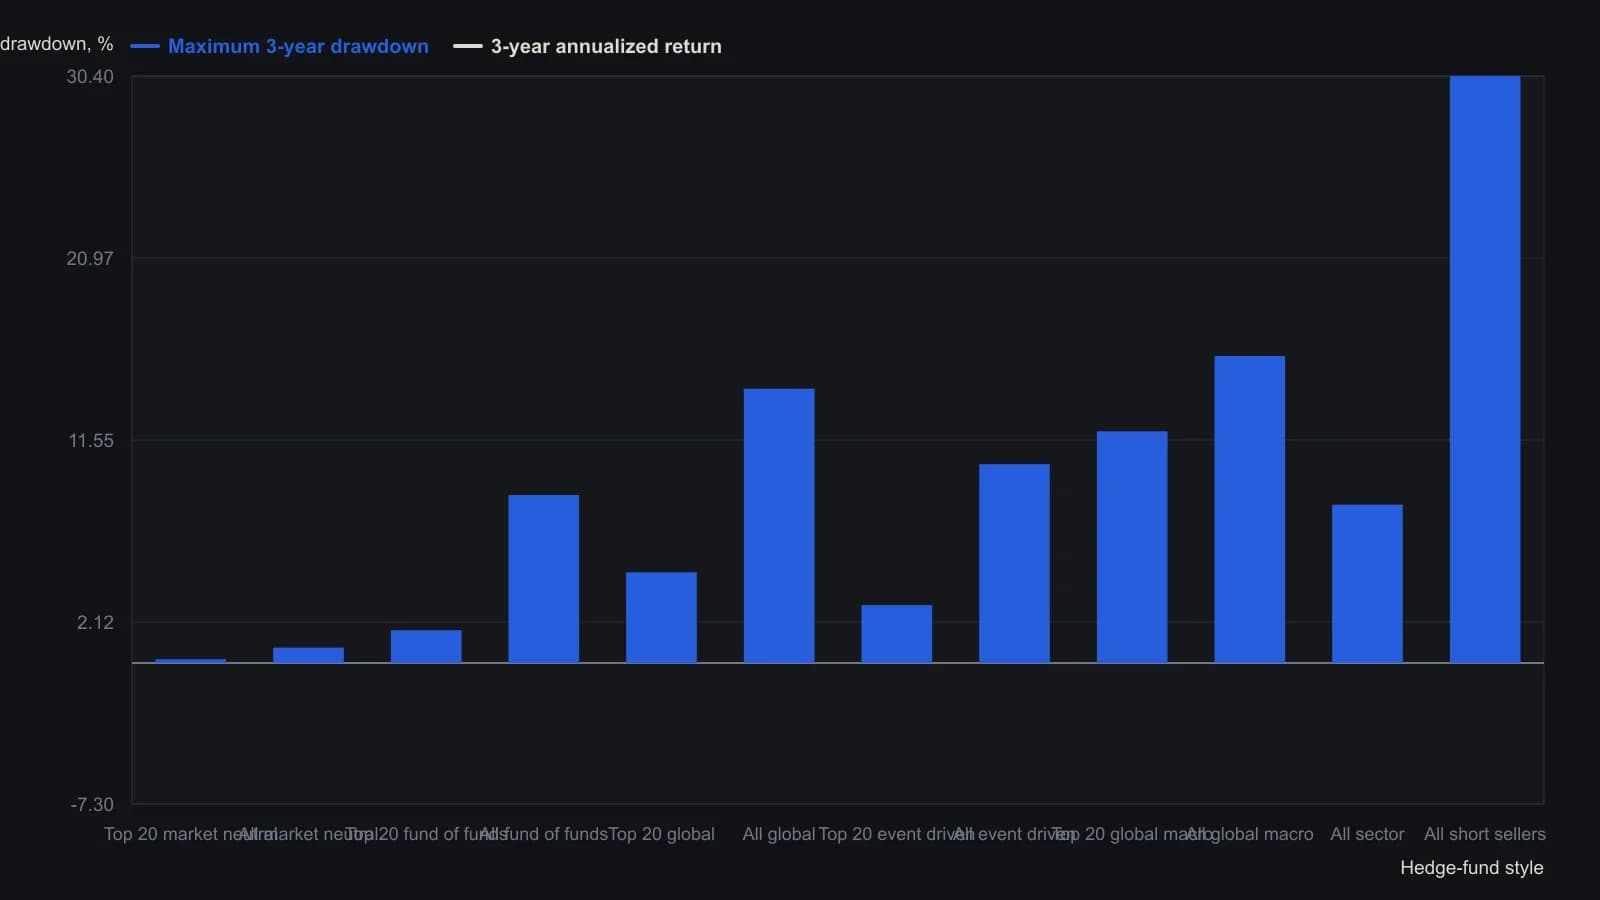
Трёхлетнее окно HFCI с July 1994 по June 1997. Строки секторных стратегий и шорт-селлеров — только средние по всем фондам; у остальных стилей показаны и срез топ-20, и среднее по всем фондам. Максимальная просадка — худшее снижение от пика до дна в этом окне. Источник предупреждает, что прошлые результаты не свидетельствуют о будущих результатах.
Как сравнивали стили
Метод ранжирования сопоставлял годовую доходность с максимальным снижением от пика до минимума и также сопоставлял полную доходность с суммой 12 крупнейших просадок периода, затем предупреждал, что прошлые цифры не указывают на последующие результаты.
Примечания по стилям в кейсе говорили, что market-neutral книги пытаются обнулить рыночный риск и затем жить или умереть за счёт выбора акций, тогда как рукава short-seller описывались как оверлей для счетов, уже сильно long по акциям.
Все разборы дорожки · 26 разборов
- 1990Стресс-тестирование фьючерсной части портфеля в разных режимах рынка акций
- 1990Поэтапные рукава из одного прогноза по акциям
- 1990Оцените сделку после аллокации, диверсификации и лимита просадки
- 1993Трёхсегментная карта режимов для акций, ставок и фьючерсов
- 1994Ширина рынка позднего цикла как экзамен на аллокацию
- 1994Пересечение MACD коэффициента как фильтр весов портфеля
- 1995Определение размера трендовой фьючерсной доли при сдвиге политики 1995 года
- 1996Кейс 1990-х о циклах ликвидности, ранговой ротации и межрыночных рукавах
- 1997Распределение с учетом режима против бинарного тайминга
- 1998Рукава хедж-фондов при жёстком лимите просадки
- 2010Настоящая диверсификация как построение портфеля
- 2012Трендовые корзины с regime-gate и послойным сайзингом
- 2013Оцените нагрузку издержек фонда до смеси акций и защитных вложений
- 2013Смесь фондов с приоритетом издержек при построении портфеля
- 2015Построение портфеля фондов с приоритетом издержек и соотношение акций и облигаций
- 2016Проведите аудит cost-stack фонда, затем задайте sleeve-mix
- 2016Читайте листинги фондов через издержки, затем распределение активов, затем диверсификацию
- 2017Четырёхканальная own-account-book с signal-replacement
- 2017Листинговые REIT как самостоятельный рукав портфеля
- 2017Построение фондов акций и облигаций по принципу cost-first
- 2017Смесь фондов с приоритетом издержек в диверсифицированном портфеле
- 2018Издержки взаимных фондов идут раньше доходности в портфельных миксах
- 2018Ворота издержек перед смесью фондов stock-bond-mix
- 2019Cost-stack и bond-equity mix вокруг сделки
- 2019Оценивайте диверсификацию по корреляции, а не по ярлыку смеси
- 2020Фондовые рукава с приоритетом издержек и смесь акций и облигаций