2020выпуск C0245
Проскальзывание рыночного ордера на ценах акций, скорректированных на сплит
Прежде чем запускать модель стоимости или проскальзывания рыночного ордера, исторический ряд должен соответствовать денежной цене, с которой столкнулся бы реальный ордер. Сплит акций или дивидендная корректировка могут переписать более ранние котировки, так что текущий спред bid-ask, применённый к скорректированной на сплит цене, подразумевает большую процентную издержку, которую тогдашнее исполнение никогда не несло.
- После сплита акций поставщики данных обычно переписывают более ранние цены, чтобы в ряде не было разрыва, и это меняет котировки, которые используются для оценок стоимости и проскальзывания.
- Скорректированный на сплит ряд может печатать значения заметно ниже одной денежной единицы, поэтому покупка 100 акций в прошлом может выглядеть так, будто она стоила лишь несколько десятков денежных единиц, хотя такого исполнения по скорректированной цене никогда не было.
- Текущий спред bid-ask large-cap около 0.01 на акцию составляет малую долю нескорректированной цены, но то же абсолютное проскальзывание рыночного ордера на скорректированной котировке 0.35 подразумевает движение на 3 процента или больше только чтобы покрыть издержку.
- Чтобы выбрать исполняемый рыночный ордер и измерить стоимость исполнения, нужно знать, как в историческом ряде обрабатывались сплиты и дивиденды.
Как строится ценовой ряд
Алгоритмические стратегии можно применять к акциям, фьючерсам, валютному рынку, опционам и криптовалютам, но у каждой площадки свои детали данных и исполнения, которые меняют то, как следует измерять издержки.
Три способа обработки рыночных данных по акциям могут существенно исказить исторический тест, если обращаться с ними неправильно, и все три касаются того, как строится ценовой ряд, а не самого сигнала.
Что сплит акций делает с котировками
Сплит акций — корпоративное действие, которое увеличивает число акций и снижает котируемую цену. После сплита поставщики данных обычно переписывают более ранние цены, чтобы в ряде не было разрыва, и это меняет уровень исторических котировок, используемых для оценок стоимости и проскальзывания.
Скорректированная на сплит цена — это пересчитанная историческая котировка, которая убирает разрывы от сплитов, чтобы ряд выглядел непрерывным. Это не денежная цена, которую заплатил бы тогдашний ордер. Скорректированный на сплит ряд может печатать значения заметно ниже одной денежной единицы, из-за чего покупка 100 акций в прошлом может выглядеть так, будто она стоила лишь несколько десятков денежных единиц, хотя такого исполнения по скорректированной цене никогда не было.
Месячные скорректированные на сплит цены MSFT, 1987–1991
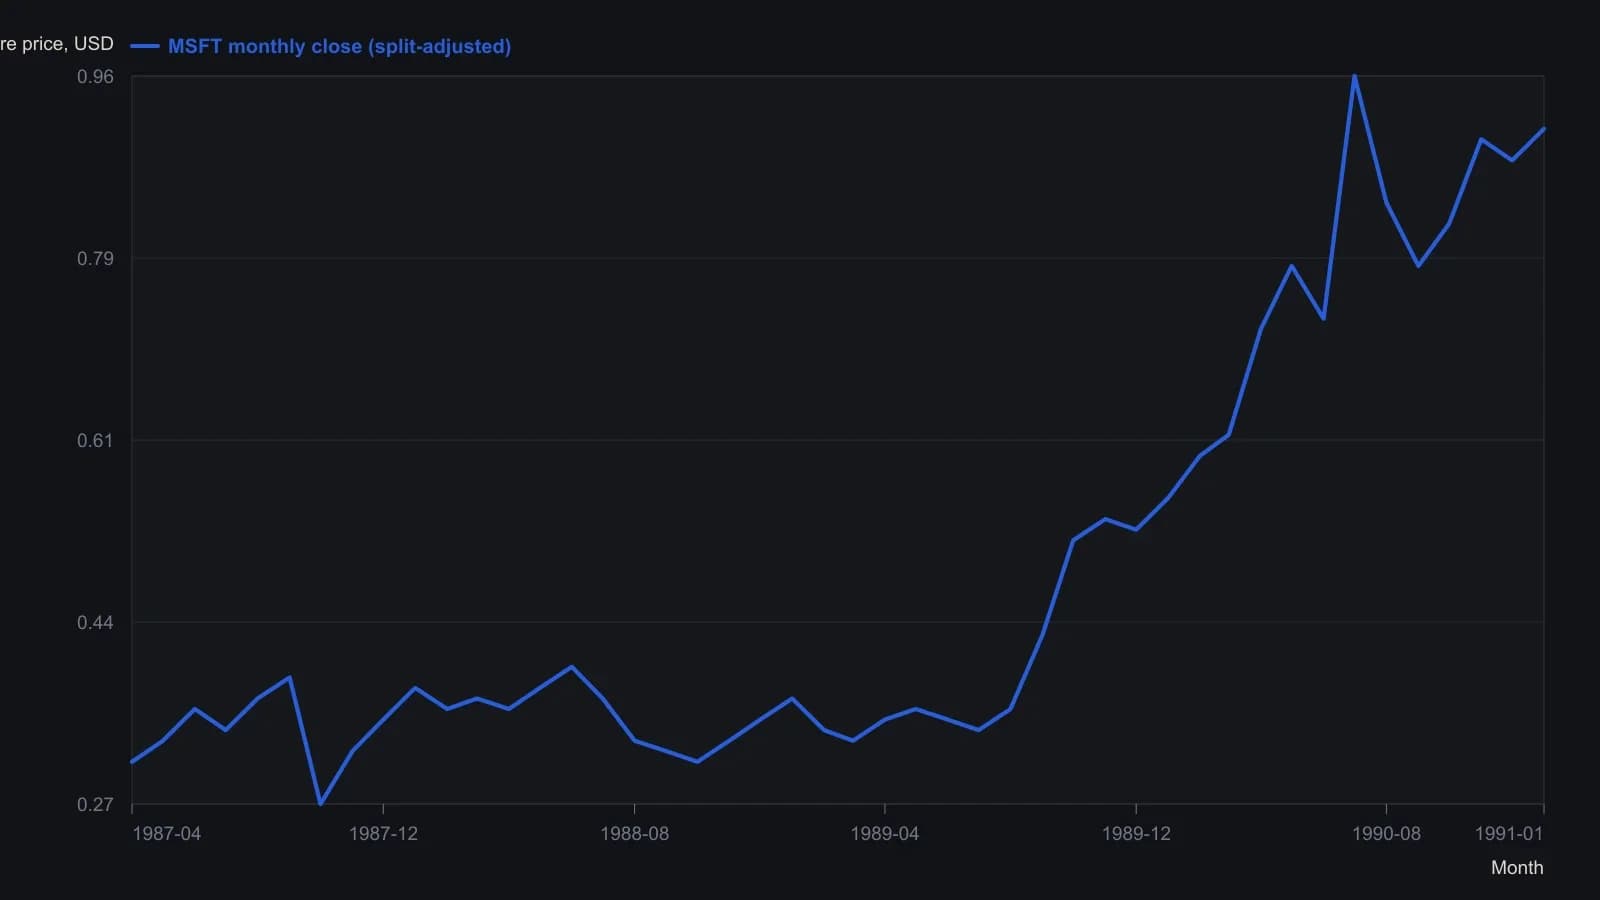
Месячные закрытия оцифрованы с построенных баров OHLC; тени и внутрибаровые диапазоны не перенесены. Значения приблизительны в масштабе растра (около 0.01–0.02).
Когда текущий спред bid-ask встречается со скорректированной на сплит котировкой
Рыночный ордер — это поручение торговать немедленно против отображаемой ликвидности, поэтому исполнение наследует спред bid-ask и любое проскальзывание. Спред bid-ask — это разрыв между лучшим бидом и лучшим оффером и является основной составляющей стоимости исполнения рыночного ордера. Проскальзывание — это разница между предполагаемой или ценой решения и ценой, полученной при исполнении ордера.
Текущий спред bid-ask large-cap около 0.01 на акцию составляет малую долю нескорректированной цены, но применение того же абсолютного проскальзывания рыночного ордера к скорректированной котировке 0.35 подразумевает движение на 3 процента или больше только чтобы покрыть издержку.
Дивидендная корректировка и исполняемый ордер
Дивидендные корректировки — ещё одна перепись корпоративного действия, которая может изменить исторические цены, подаваемые в симуляцию транзакционных издержек или проскальзывания. Дивидендная корректировка переписывает исторический ряд, чтобы отразить денежные распределения, и это также меняет уровни, используемые в тестах стоимости.
Чтобы выбрать исполняемый рыночный ордер и измерить стоимость исполнения, нужно знать, как в историческом ряде обрабатывались сплиты и дивиденды. Иначе симуляция стоимости применяет текущее допущение о тик-сайз к неторгуемой скорректированной цене. Стоимость исполнения — это полная стоимость превращения сигнала в исполнение, включая спред, проскальзывание и другие трения на протяжении жизни ордера.
Анализ комиссий учитывает явные комиссии вместе с неявными издержками исполнения, когда оценивается, было бы кандидатское исполнение торгуемым. Симуляция транзакционных издержек и проскальзывания — это историческая проверка, которая применяет допущения о спреде или проскальзывании к кандидатским рыночным ордерам, прежде чем считать их исполняемыми.
Все разборы дорожки · 26 разборов
- 1995Отменённые принты против исполняемых филлов
- 1999Как маршрутизация ордеров меняет исполнение рыночных и лимитных заявок
- 2000Прямой доступ, интеллектуальная маршрутизация ордеров и видимая глубина стакана
- 2001Розничная маршрутизация и исполнения рыночных против лимитных ордеров
- 2001Стоп-триггеры и рыночные ордера на короткую продажу opening-only
- 2002Маршрутизация рыночного ордера по связанным площадкам
- 2002Маршрутизация рыночных ордеров, интернализация и отображаемый объём
- 2004Маршрутизация ордеров с прямым доступом после правил отображения
- 2004Лимитные конверты по листинговым акциям против маршрутизации рыночных заявок
- 2005Закрытие опционных спредов лимитными или рыночными заявками
- 2005Условная маршрутизация как предторговый фьючерсный контракт
- 2007Конструирование исполняемых фьючерсных ордеров с рыночным, лимитным и fill or kill
- 2008Спреды bid-ask, маршруты исполнения и выбор ордера
- 2008Розничные рыночные покупки бьют в ask
- 2008Лимитные и рыночные заявки для товарного опционного спреда
- 2011Предторговый чек-лист перед рыночной или лимитной заявкой
- 2013Розничные рыночные ордера и отображаемая очередь, в которую они никогда не встают
- 2013Опционные стоп-заявки, широкие спреды и вынужденные рыночные выходы
- 2014Opening range breakout с рейтингами дней недели, воздержанием и выходами
- 2014Построение форекс-ордеров по ликвидности сессии
- 2015Скрипты типа заявки и маршрутизации для более быстрого исполнения
- 2015Выбор рыночного, лимитного ордера и роутинга внутри жизненного цикла ордера
- 2015Карманные тикеты фьючерсов как вторая площадка исполнения
- 2017Исполнение на экране начинается с живого бида и аска
- 2017Электронные стоп-лосс ордера и защитные ценовые коридоры
- 2020Проскальзывание рыночного ордера на ценах акций, скорректированных на сплит