2002выпуск C031-3
Маршрутизация рыночных ордеров, интернализация и отображаемый объём
Рыночный тикет — это поток ордеров, направленный в пункт назначения. Качество исполнения затем зависит от того, кто его получает, может ли встречный интерес сойтись внутри котировки и не скрывает ли заявленная комиссия худший принт.
- Рыночный ордер исполняет дилер или сеть, которые получили тикет, а не лучший бид или офер, показанные на экране.
- Интернализованное сведение позволяет дилеру-маркет-мейкеру закрыть встречный поток ордеров и оставить себе разницу между своим бидом и офером, поэтому тикеты, которые так и не попадают в общий стакан, упускают улучшение цены.
- На фрагментированном рынке принт может пройти вне лучшей отображаемой котировки, а рыночная продажа, направленная только одному дилеру или сети, не обязана попасть в более высокий из двух бидов.
- Отображаемый объём и Level II могут занижать остаточный размер или завышать твёрдость, а заявленная комиссия может быть с лихвой перекрыта издержками исполнения, если офер сдвинется до исполнения.
Тикет — это контракт на маршрутизацию
Клиентские тикеты на покупку и продажу — это поток ордеров. Их можно направлять по одному или встречными парами, которые дилер может свести внутри.
Редакционная интерпретация: рассматривайте рыночный ордер как контракт на маршрутизацию, а не как запрос цены. Как только тикет покидает экран, качество исполнения определяет тот, кто его получает, может ли встречный поток ордеров сойтись внутри котировки и не скрывает ли заявленная комиссия худший принт.
Интернализованные сведения оставляют дилеру спред
Дилер-маркет-мейкер, который покупает клиентскую рыночную продажу по биду 31.00, а затем продаёт клиентскую рыночную покупку по оферу 31.25, может закрыть оба тикета внутри и оставить себе разницу между этими ценами. Такое интернализованное сведение закрывает клиентскую покупку против клиентской продажи, не отправляя оба тикета в общий публичный стакан.
Если до того, как дилер успеет сократить позицию, приходят новые рыночные продажи, дилер может понизить свой бид или перестать его показывать, что добавляет локальные колебания цены.
Для улучшения цены нужен общий стакан
Рыночная покупка и рыночная продажа, пришедшие одновременно против котировки 31.00/31.25, могли бы сойтись около 31.12 в централизованном листинговом стакане, но клиентские тикеты, которые так и не доходят до общего специалиста, часто упускают этот внутренний принт. Этот внутренний принт и есть улучшение цены: исполнение внутри отображаемой котировки, возможное, когда встречный интерес сходится на одной видимой площадке.
На листинговой площадке лимитная покупка по 31.25 может исполниться лучше, если есть встречный лимит на продажу по 31.10. Тикеты, направленные через брокера, а не на эту площадку, часто не получают такого улучшения.
Фрагментированные котировки и платная маршрутизация
На фрагментированном рынке несколько дилеров и сетей котируют одно и то же имя, поэтому принт может пройти вне лучшего отображаемого бида или офера. Сделка может пройти по 30.75, пока преобладающий лучший бид равен 31.00.
Направление клиентских тикетов платному оптовику — это плата за поток ордеров. Такая маршрутизация может оставить отображаемый офер без изменений после исполнения покупки, потому что тикет свели с продавцом другой фирмы, а не сняли котировку, которую видел покупатель.
Рыночная продажа не обязана исполниться по более высокому из двух отображаемых бидов, например 31.05 против 31.00, если тикет направлен только одному дилеру или сети. Электронная коммуникационная сеть — это один пункт назначения, а не весь рынок.
Отображаемый объём и Level II
Рабочая продажа на 5,000 акций может показывать только 1,000 акций, поэтому видимый стакан может занижать остаточный объём. Отображаемый объём — это количество на котировке, которое может быть лишь срезом истинного рабочего ордера.
Level II — это монтаж котировок участников. Он может завышать твёрдость, когда объём частичный или котировку не исполняют.
Выставленный объём по маркет-мейкерам в стакане Nasdaq Level II
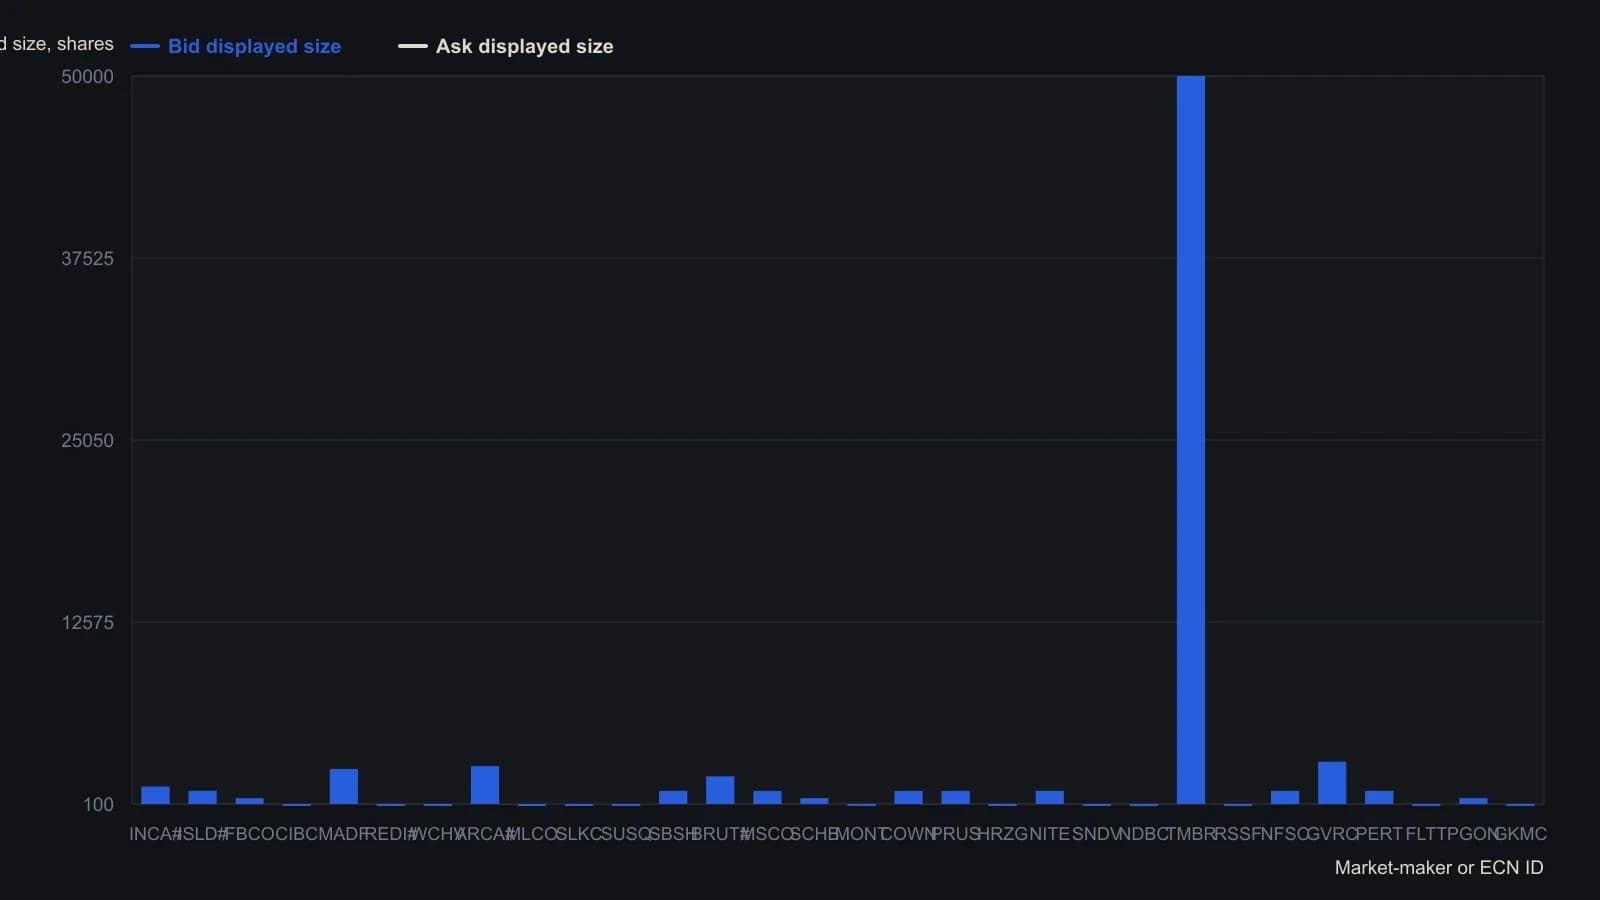
Один утренний снимок только выставленных котировок. Время последнего обновления идёт от остатков 6:35 a.m. до 9:52 a.m.; статья отмечает, что маркет-мейкеры часто скрывают остаток заявки и могут не исполнять бид или офер.
Все разборы дорожки · 26 разборов
- 1995Отменённые принты против исполняемых филлов
- 1999Как маршрутизация ордеров меняет исполнение рыночных и лимитных заявок
- 2000Прямой доступ, интеллектуальная маршрутизация ордеров и видимая глубина стакана
- 2001Розничная маршрутизация и исполнения рыночных против лимитных ордеров
- 2001Стоп-триггеры и рыночные ордера на короткую продажу opening-only
- 2002Маршрутизация рыночного ордера по связанным площадкам
- 2002Маршрутизация рыночных ордеров, интернализация и отображаемый объём
- 2004Маршрутизация ордеров с прямым доступом после правил отображения
- 2004Лимитные конверты по листинговым акциям против маршрутизации рыночных заявок
- 2005Закрытие опционных спредов лимитными или рыночными заявками
- 2005Условная маршрутизация как предторговый фьючерсный контракт
- 2007Конструирование исполняемых фьючерсных ордеров с рыночным, лимитным и fill or kill
- 2008Спреды bid-ask, маршруты исполнения и выбор ордера
- 2008Розничные рыночные покупки бьют в ask
- 2008Лимитные и рыночные заявки для товарного опционного спреда
- 2011Предторговый чек-лист перед рыночной или лимитной заявкой
- 2013Розничные рыночные ордера и отображаемая очередь, в которую они никогда не встают
- 2013Опционные стоп-заявки, широкие спреды и вынужденные рыночные выходы
- 2014Opening range breakout с рейтингами дней недели, воздержанием и выходами
- 2014Построение форекс-ордеров по ликвидности сессии
- 2015Скрипты типа заявки и маршрутизации для более быстрого исполнения
- 2015Выбор рыночного, лимитного ордера и роутинга внутри жизненного цикла ордера
- 2015Карманные тикеты фьючерсов как вторая площадка исполнения
- 2017Исполнение на экране начинается с живого бида и аска
- 2017Электронные стоп-лосс ордера и защитные ценовые коридоры
- 2020Проскальзывание рыночного ордера на ценах акций, скорректированных на сплит