2008выпуск C131-4
Лимитные и рыночные заявки для товарного опционного спреда
Исторический рабочий процесс рассматривает товарные фьючерсы как спекуляцию с плечом внутри долгосрочного диапазона и остаётся вне рынка в течение report-window. Если направленный взгляд всё же нужно сохранить, позиция оформляется как опционный спред, а последний выбор исполнения — заполнение рыночной заявкой или лимитная заявка, которая делит котировку.
- Товарные фьючерсы рассматриваются как спекуляция с плечом внутри долгосрочного ценового диапазона, а не как инвестиционный инструмент «купи и держи».
- Public-lag, включая позднюю покупку коллов после длительного роста, — это барометр психологии, что движение может заканчиваться, а не повод догонять только что увиденный заголовок.
- По умолчанию в течение report-window нужно быть вне рынка. Если направленный взгляд необходимо удерживать, исполняемая позиция — опционный спред, а не одиночные фьючерсы.
- Рыночная заявка платит нетто бида и аска каждой ноги, а лимитная заявка может делить эту котировку. Непокрытая нога по-прежнему оставляет теоретически неограниченный риск за своим страйком.
Позиция до заявки
Товарные фьючерсы рассматриваются как спекуляция с плечом внутри долгосрочного ценового диапазона, а не как инвестиционный инструмент «купи и держи».
Редакторская интерпретация: книга — это последовательность входов, выходов и периодов вне рынка. Первый вопрос исполнения — какую позицию допустимо оставлять открытой, а не какой тип заявки выглядит удобнее.
Что уже заложено в правилах
Поздний публичный спрос, включая покупку коллов после длительного роста, используется как барометр психологии, что движение может заканчиваться, а не как повод догонять. Этот паттерн — public-lag: поздний розничный спрос приходит после того, как движение уже заложено в цену, и часто скапливается у экстремумов, а не в начале тренда.
Сделки не открывают по только что увиденному заголовку, потому что доступная информация уже в цене, особенно когда рынки торгуются почти круглосуточно.
Базовое правило вокруг крупных публикаций по занятости или в стиле ВВП — быть вне рынка и не выставлять заявки сразу до или после выхода цифры. Этот интервал — report-window, когда цены могут скакнуть без устойчивого направления.
Как неттится котировка и как выбирается заявка
Котировка спреда — это нетто собственного бида и аска каждой ноги, поэтому покупатель платит аск по длинным ногам и получает бид по коротким. Рыночная заявка принимает текущий котируемый бид или аск по каждой ноге и даёт немедленное, но часто худшее нетто-исполнение, чем рабочий лимит. Лимитная заявка указывает цену внутри котируемого спреда, например делит бид, поэтому заявка исполняется только если рынок платит эту цену.
В показанном пакете из трёх ног рыночная покупка указана с нетто-дебетом 325, а лимит, который делит бид, выставлен по 160.
Лимитное и рыночное исполнение июньского опционного спреда на Dow
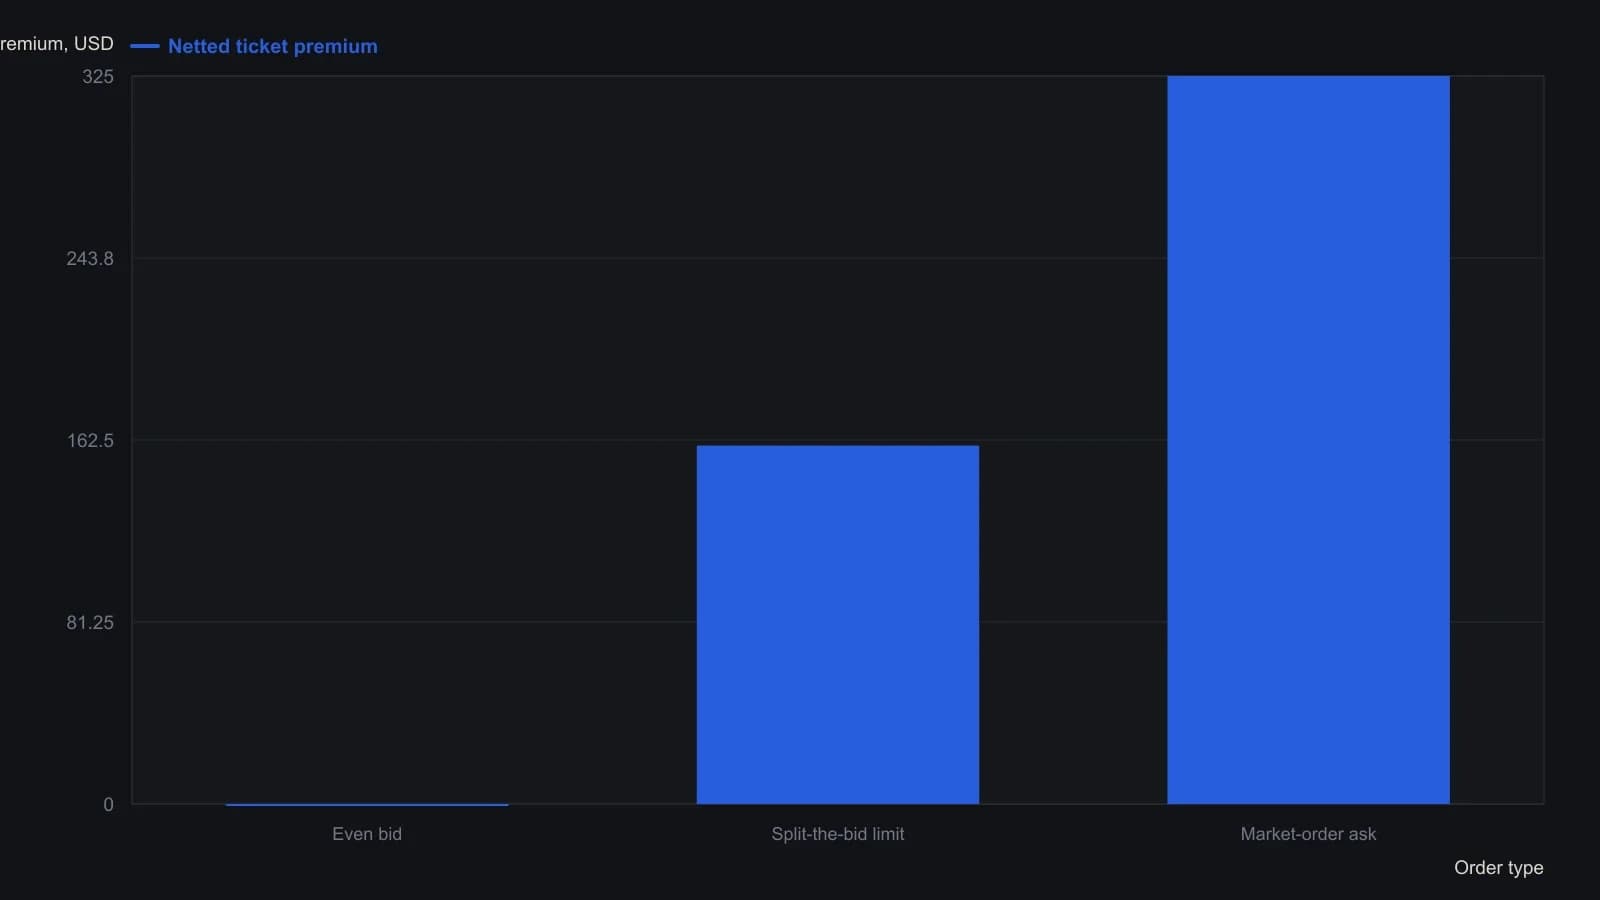
Нетто на стороне покупки считается как аск 2,525 по длинному коллу 12,900 минус биды 750 и 1,450 по короткому коллу 13,300 и путу 12,700. Котировки даны на один лот; в статье указано, что пять лотов по аску стоят 1,625 долларов до комиссий и сборов.
Редакторское прочтение процедуры
Редакторская интерпретация: новостной риск, аукционный риск в report-window и неттинг бид-аск уже принадлежат правилам. Когда эти ограничения записаны, оставшийся выбор исполнения — отправлять опционный спред рыночной заявкой или лимитной заявкой, которая делит котировку.
Вход, выход и воздержание остаются одной процедурой. Тип заявки — последний фильтр уже определённого опционного спреда, а не отдельный обход, когда появляется заголовок.
Все разборы дорожки · 26 разборов
- 1995Отменённые принты против исполняемых филлов
- 1999Как маршрутизация ордеров меняет исполнение рыночных и лимитных заявок
- 2000Прямой доступ, интеллектуальная маршрутизация ордеров и видимая глубина стакана
- 2001Розничная маршрутизация и исполнения рыночных против лимитных ордеров
- 2001Стоп-триггеры и рыночные ордера на короткую продажу opening-only
- 2002Маршрутизация рыночного ордера по связанным площадкам
- 2002Маршрутизация рыночных ордеров, интернализация и отображаемый объём
- 2004Маршрутизация ордеров с прямым доступом после правил отображения
- 2004Лимитные конверты по листинговым акциям против маршрутизации рыночных заявок
- 2005Закрытие опционных спредов лимитными или рыночными заявками
- 2005Условная маршрутизация как предторговый фьючерсный контракт
- 2007Конструирование исполняемых фьючерсных ордеров с рыночным, лимитным и fill or kill
- 2008Спреды bid-ask, маршруты исполнения и выбор ордера
- 2008Розничные рыночные покупки бьют в ask
- 2008Лимитные и рыночные заявки для товарного опционного спреда
- 2011Предторговый чек-лист перед рыночной или лимитной заявкой
- 2013Розничные рыночные ордера и отображаемая очередь, в которую они никогда не встают
- 2013Опционные стоп-заявки, широкие спреды и вынужденные рыночные выходы
- 2014Opening range breakout с рейтингами дней недели, воздержанием и выходами
- 2014Построение форекс-ордеров по ликвидности сессии
- 2015Скрипты типа заявки и маршрутизации для более быстрого исполнения
- 2015Выбор рыночного, лимитного ордера и роутинга внутри жизненного цикла ордера
- 2015Карманные тикеты фьючерсов как вторая площадка исполнения
- 2017Исполнение на экране начинается с живого бида и аска
- 2017Электронные стоп-лосс ордера и защитные ценовые коридоры
- 2020Проскальзывание рыночного ордера на ценах акций, скорректированных на сплит