1996выпуск C071-9
Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
Дневной объём роста-снижения NYSE и дневные 52-недельные новые максимумы и минимумы можно записать как одну механическую процедуру тайминга, которая обновляется внутри недели. Те же подобранные правила Vrs-NH-NL выглядели сильнее на участке подгонки, чем в более раннем окне, а вневыборные просадки были почти вдвое больше.
- Недельная рыночная система на росте-снижении и новых максимумах/минимумах может оставлять многодневный разрыв между обновлениями сигнала, в течение которого возможно неблагоприятное движение цены.
- Дневной объём роста-снижения NYSE и дневные 52-недельные новые максимумы и минимумы NYSE можно объединить в одну процедуру рыночного тайминга, которая обновляется внутри недели.
- Сила объёма (Vstr), сила новых максимумов (NHstr) и сила новых минимумов (NLstr) строятся как отдельные показания в процентах диапазона, а скользящие 52-недельные ряды новых максимумов и минимумов не следует считать непрерывными с более ранним календарно-годовым методом.
- Те же подобранные правила Vrs-NH-NL дали 23 сделки с 70 процентами прибыльных в более раннем окне против 21 сделки с 95 процентами прибыльных на участке подгонки, тогда как вневыборные просадки были почти вдвое больше.
Разрыв недельного обновления
Недельная рыночная система на росте-снижении и новых максимумах/минимумах может оставлять многодневный разрыв между обновлениями сигнала. Неблагоприятное движение цены может произойти до следующего недельного расчёта.
Дневной объём роста-снижения NYSE и дневные 52-недельные новые максимумы и минимумы NYSE можно объединить в одну процедуру рыночного тайминга, которая обновляется внутри недели.
Разрыв в рядах новых максимумов и минимумов
С января 1978 года новые максимумы и минимумы NYSE считаются на скользящей 52-недельной основе. Такая конструкция отличается от более раннего календарно-годового метода и не должна рассматриваться как один непрерывный ряд.
Поскольку только 52-недельные ряды новых максимумов и минимумов начинаются в 1978 году, разработка и тестирование систем, которые используют эти ряды, ограничены объёмом роста-снижения с 1 января 1978 года.
Три отдельных показания силы
Сила объёма (Vstr) строится из отношения объёма роста-снижения (Vratio): объём роста минус объём снижения, делённый на их сумму. Vratio сглаживается 10-дневной экспоненциальной средней. Сегодняшнее показание затем масштабируется как процент своего диапазона lookback в осциллятор, который идёт от +50 до -50.
Сила новых максимумов (NHstr) и сила новых минимумов (NLstr) задаются независимо. Два ряда рассматриваются как отдельные классы инвесторов с разными горизонтами, а не как единый комбинированный подсчёт широты рынка.
Подобранные правила Vrs-NH-NL и более раннее окно
На дневных данных S&P 500 с 2 января 1987 года по 29 декабря 1995 года подобранные правила Vrs-NH-NL использовали Vbuy=5, Vsell=-35, Vdays=10, NLbuy=-20, NLsell=30, Ldays=40, NHbuy=-10, NHsell=20 и Hdays=10. Эта более поздняя выборка — участок подгонки, окно, использованное для выбора порогов и lookback системы, в отличие от более раннего отложенного окна.
Тот же набор параметров, применённый к более раннему дневному окну S&P 500 с 3 января 1978 года по 13 марта 1987 года, дал 23 сделки с 70 процентами прибыльных против 21 сделки с 95 процентами прибыльных в более позднем окне подгонки.
Дневные входные данные против недельных
Использование дневных, а не недельных входных данных дало мало преимущества сверх возможности действовать в течение недели. Результаты двух систем описывались как почти одинаковые, с лишь небольшим преимуществом дневной версии.
Просадки на отложенном окне как сравнение
Вневыборные просадки были почти вдвое больше, чем на участке подгонки. Более раннее окно включало просадку 23 процента от покупки 12 июня 1981 года во время снижения 1981-82. Следует ожидать, что будущие просадки превысят цифры окна подгонки.
Редакция (TradersWeek): оценивайте эту механическую процедуру по тому, остаются ли вневыборные просадки сопоставимыми с участком подгонки. Более высокая доля прибыльных сделок в окне, использованном для выбора порогов, не является стандартом для принятия правил.
Дневная траектория S&P 500, April 1980–June 1982
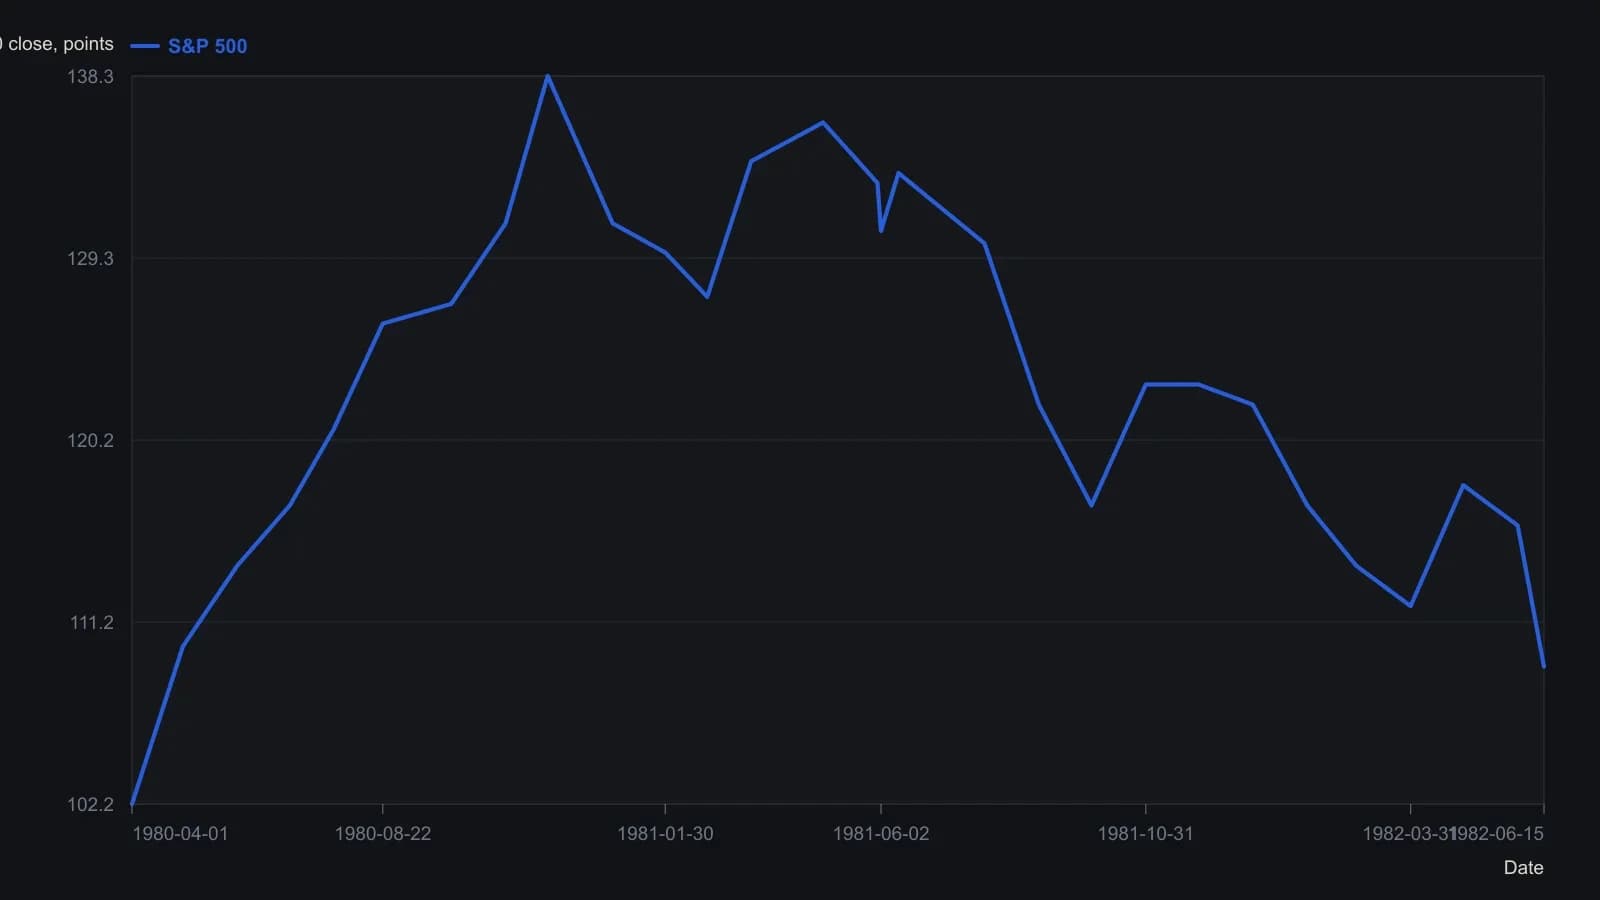
Отметки покупок и продаж стоят по точным ценам входа с Figure 4; остальные закрытия считаны с печатной дневной кривой до ближайшего пункта индекса. Панели Vrs, NLstr и NHstr оставлены непрочитанными.
Все разборы дорожки · 23 разбора
- 1984Оценка механических систем за рамками чистой прибыли
- 1987Механическим системам нужно больше, чем красивые графики
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1988Простые системы важнее оптимизированной сложности
- 1988Циклируйте входы правил, пока поиск параметров не остановится
- 1990Split-sample тесты для сеток стохастических параметров
- 1993Построение торговой системы из четырёх подсистем
- 1993Рандомизированные ценовые траектории для параметров системы на акциях
- 1994Механический тайминг с проверками вне выборки и фильтром
- 1995Оценка асимметричных торговых правил процентного разворота
- 1996Оценка дневной процедуры тайминга по силе объёма и новым максимумам и минимумам
- 1997Проектирование внутридневной системы на правилах с генетическим поиском
- 1997Эволюция систем из трёх правил с генетическими шаблонами
- 1997Проверьте холд-аут и экспозицию до подогнанных входов
- 2001Внутренние веса — часть свечного сигнала
- 2003Механические краткосрочные правила для ралли, чувствительных к новостям
- 2004Построение полосы как проверяемая торговая процедура
- 2006Послойная автоматизация дневной сессии: от брекетов к правилам
- 2006Почему механические правила нужно перенастраивать под каждую бумагу
- 2006Прогнозу следующего бара по линейной регрессии нужен подбираемый порог
- 2015Сконструируйте правила если-то, затем проведите бэктест и оптимизацию
- 2015Проектирование механической системы как критика дискреции
- 2025Совместное построение канала с тренд-фильтром и стоп-лосс ордерами